Je hebt geld dat je niet direct nodig hebt, maar je wilt het ook niet zomaar op een gewone spaarrekening laten staan. Dan kom je al snel terecht bij twee opties: een (hoog)rentespaarrekening of een obligatie-ETF. Beide zijn relatief veilig en geven meer rendement dan een betaalrekening, maar ze werken fundamenteel anders. De keuze heeft gevolgen voor je rendement, je belasting en hoeveel risico je loopt.
Een spaarrekening is vertrouwd en voorspelbaar. Een obligatie-ETF geeft toegang tot de obligatiemarkt via de beurs, met alle bijbehorende voor- en nadelen. Hieronder zet ik beide opties eerlijk tegenover elkaar, zodat je op basis van je eigen situatie een weloverwogen keuze kunt maken.
Spaarrekening vs obligatie-ETF: de kern van het verschil
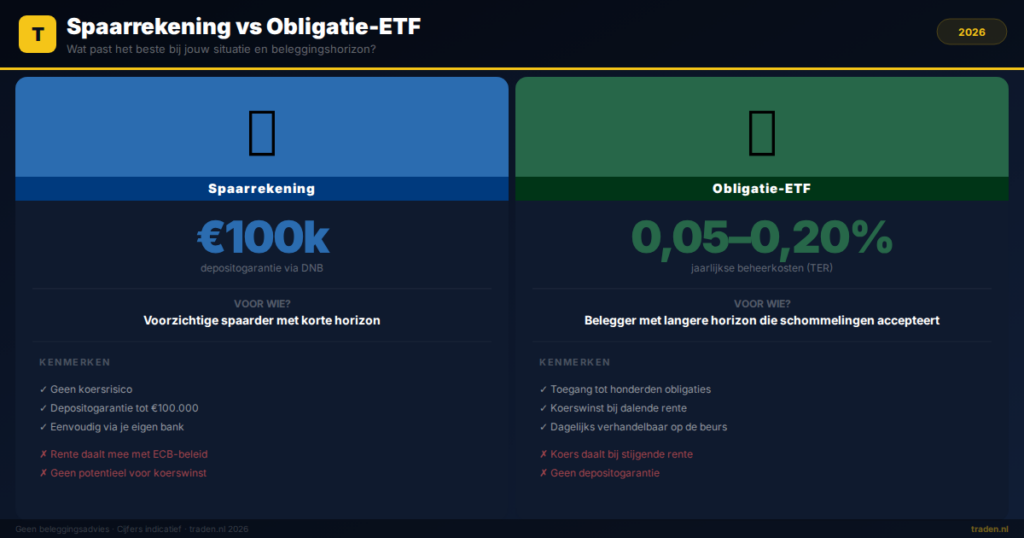
Een spaarrekening is een bankproduct waarbij de bank jou een vaste of variabele rente betaalt over je saldo. Je geld staat vast of is direct opvraagbaar, afhankelijk van het type rekening. De rente is vooraf bekend en je loopt geen koersrisico.
Een obligatie-ETF is een beursgenoteerd fonds dat een mandje obligaties aanhoudt. Je koopt aandelen van dat fonds via een broker. De waarde schommelt dagelijks, afhankelijk van rentewijzigingen en de kredietkwaliteit van de obligaties in het fonds. Je ontvangt rendement via koerswinst en uitkeringen (of herbelegging bij accumulerende varianten).
Vergelijkingstabel: spaarrekening vs obligatie-ETF
| Criterium | Spaarrekening | Obligatie-ETF |
|---|---|---|
| Kosten | Geen directe kosten | Jaarlijkse beheerkosten (TER, indicatief 0,05–0,20%) + transactiekosten broker |
| Rendement | Variabele rente, afhankelijk van ECB-beleid | Variabel: rente-uitkeringen + koersresultaat (positief of negatief) |
| Koersrisico | Geen | Ja, koers daalt bij stijgende rente |
| Veiligheid | Depositogarantiestelsel tot €100.000 (DNB) | Geen garantie, wel spreiding via fonds |
| Liquiditeit | Direct of na looptijd opvraagbaar | Dagelijks verhandelbaar op de beurs |
| Belasting (box 3) | Ja, via fictief rendement | Ja, via fictief rendement (zelfde systematiek) |
| Gebruiksgemak | Eenvoudig, via je bank | Vereist een brokeraccount |
| Voor wie | Voorzichtige spaarder, korte horizon | Belegger met langere horizon, accepteert schommelingen |
Voordelen en nadelen per optie
Spaarrekening: voordelen
- Geen koersrisico: je inleg blijft altijd intact
- Depositogarantie tot €100.000 via het DNB-stelsel
- Eenvoudig te openen en te beheren via je eigen bank
- Rente is vooraf bekend (bij vaste termijnrekening)
- Geen brokeraccount of beleggingskennis vereist
Spaarrekening: nadelen
- Rente volgt het ECB-beleid en kan snel dalen
- Bij dalende rente verdien je minder zonder dat je iets kunt doen
- Geen potentieel voor koerswinst
- Hoge spaartegoeden boven €100.000 zijn niet gedekt
Obligatie-ETF: voordelen
- Toegang tot honderden obligaties via één product
- Potentieel hogere opbrengst op langere termijn
- Bij dalende rente stijgt de koers van het fonds
- Dagelijks verhandelbaar, dus flexibel
- Lage beheerkosten bij passieve ETF's
Obligatie-ETF: nadelen
- Koers daalt bij stijgende rente, wat verlies oplevert
- Geen depositogarantie
- Vereist een brokeraccount en basiskennis van beleggen
- Transactiekosten bij aan- en verkoop
- Minder geschikt als buffer voor de korte termijn
Het renterisico van obligatie-ETF's uitgelegd
Het grootste misverstand over obligatie-ETF's is dat ze “veilig” zijn omdat obligaties veilig zijn. Dat klopt maar gedeeltelijk. Individuele obligaties keer je op de eindvervaldag de volledige nominale waarde terug, maar een ETF heeft geen vaste looptijd. De koers van een obligatie-ETF beweegt omgekeerd aan de rente.
Stijgt de rente? Dan daalt de koers van bestaande obligaties, en dus ook van de ETF. Dit zagen beleggers concreet in 2022, toen de ECB de rente fors verhoogde. Veel obligatie-ETF's verloren dat jaar tientallen procenten aan waarde. Als je op dat moment moest verkopen, leed je verlies.
De looptijd (duration) van het fonds bepaalt hoe gevoelig de ETF is voor renteveranderingen. Een fonds met een korte gemiddelde looptijd, zoals een kortlopende staatsobligatie-ETF, reageert minder heftig op renteschommelingen dan een fonds met lange looptijden. Kijk bij de keuze van een ETF altijd naar de modified duration in de fondsbrochure.
Wil je meer weten over hoe de obligatierente jouw beleggingen beïnvloedt? Lees dan het artikel over obligatierente en beleggen: wat stijgende rentes doen met je portfolio.
Belasting: hoe worden beide opties belast?
Zowel spaargeld als beleggingen in een obligatie-ETF vallen in Nederland in box 3. De Belastingdienst hanteert een systeem van fictief rendement, waarbij een verondersteld rendement over je vermogen wordt belast. Dit systeem is momenteel in transitie door uitspraken van de Hoge Raad over het oude forfaitaire stelsel. Controleer bij de Belastingdienst wat de actuele regels zijn voor het lopende belastingjaar.
Qua belastingbehandeling is er dus in principe geen verschil tussen een spaarrekening en een obligatie-ETF: beide tellen mee als vermogen in box 3. Wel kan de feitelijke heffing per categorie vermogen verschillen als de Belastingdienst werkt met gedifferentieerde fictiefrendementpercentages per vermogenssoort. Houd dit bij je keuze in de gaten.
Voor wie is een spaarrekening beter?
Een spaarrekening past het best bij beleggers en spaarders met een korte tijdshorizon of een specifiek doel. Denk aan een noodfonds, een vakantiebudget of geld dat je binnen één tot twee jaar nodig hebt. Ook als je absoluut geen koersrisico wilt lopen, is een spaarrekening de logische keuze.
Concrete profielen waarbij een spaarrekening wint:
- Je bouwt een financiële buffer op en wilt die zeker beschikbaar houden
- Je bent net begonnen met sparen en wilt geen risico lopen
- Je spaart voor een aankoop binnen twee jaar, zoals een auto of verbouwing
- Je hebt al veel beleggingsrisico elders in je portfolio en zoekt stabiliteit
Voor wie is een obligatie-ETF beter?
Een obligatie-ETF past beter bij beleggers met een langere tijdshorizon die ook de obligatiemarkt in hun portfolio willen opnemen. Denk aan mensen die al beleggen in aandelen-ETF's en hun risico willen spreiden. Of beleggers die verwachten dat de rente de komende jaren gaat dalen, waardoor obligaties in waarde stijgen.
Concrete profielen waarbij een obligatie-ETF wint:
- Je belegt al in aandelen en wilt je portfolio in balans brengen
- Je hebt een horizon van drie jaar of langer
- Je verwacht dat de ECB de rente zal verlagen
- Je wilt meer rendementspotentieel dan een spaarrekening biedt, maar minder risico dan aandelen
- Je wilt profiteren van de spreiding van honderden obligaties via één product
Als je nog geen brokeraccount hebt en wil weten waar je het beste obligatie-ETF's kunt kopen, bekijk dan het overzicht van de beste ETF-brokers in Nederland.
Spaarrekening en obligatie-ETF combineren
De keuze hoeft niet zwart-wit te zijn. Veel beleggers combineren beide: een spaarrekening voor de korte termijn en een noodfonds, en een obligatie-ETF als onderdeel van hun beleggingsportefeuille voor de langere termijn. Zo profiteer je van de zekerheid van spaargeld én van het rendementspotentieel van de obligatiemarkt.
Een veelgebruikte vuistregel is: houd drie tot zes maanden aan vaste lasten als noodfonds op een spaarrekening. De rest kun je beleggen, afhankelijk van je risicobereidheid en tijdshorizon. Wil je weten hoe je spaargeld en beleggen concreet verdeelt? Lees dan meer over spaargeld en beleggen combineren.
Veelgestelde vragen over spaarrekening vs obligatie-ETF
Is een obligatie-ETF veiliger dan aandelen?
Over het algemeen wel, maar niet zonder risico. Een obligatie-ETF heeft koersrisico: bij stijgende rente daalt de waarde. Aandelen hebben doorgaans een hoger risico en hoger potentieel rendement. Een obligatie-ETF zit qua risicoprofiel tussen spaargeld en aandelen in.
Valt een obligatie-ETF onder het depositogarantiestelsel?
Nee. Het depositogarantiestelsel van DNB geldt alleen voor tegoeden op bankrekeningen tot €100.000. Beleggingen in ETF's vallen hier niet onder. Je bent wel beschermd doordat ETF-bezittingen gescheiden worden bewaard van het vermogen van de broker.
Wat is een goede obligatie-ETF voor beginners?
Populaire keuzes onder Nederlandse beleggers zijn ETF's die Europese staatsobligaties of wereldwijde obligaties volgen, zoals fondsen van iShares of Vanguard. Let altijd op de Total Expense Ratio (TER) en de duration. Raadpleeg de fondsbrochure en vergelijk meerdere opties via je broker.
Welke rente krijg ik op een spaarrekening in 2026?
De spaarrente varieert sterk per bank en volgt het beleid van de ECB. Controleer actuele tarieven op de website van je bank of via vergelijkingssites. Traditionele grootbanken bieden doorgaans lagere rentes dan online banken en neobanken.
Conclusie: spaarrekening of obligatie-ETF?
- Een spaarrekening is de beste keuze voor je noodfonds, korte termijn en als je geen koersrisico wilt lopen
- Een obligatie-ETF past beter bij een beleggingsportfolio met een horizon van drie jaar of langer
- Het koersrisico van obligatie-ETF's is reëel, zeker bij stijgende rente
- Beide vallen in box 3; het belastingverschil is beperkt, maar controleer de actuele regels bij de Belastingdienst
- Combineren is voor veel beleggers de slimste aanpak: spaargeld als buffer, obligatie-ETF als onderdeel van de portefeuille
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten