Je koopt een aandeel op €80. Het zakt naar €55. Ergens in je hoofd blijft die €80 hangen als het ‘echte' niveau. Je wacht op herstel, want pas op €80 voelt het als break-even. Maar die €80 is slechts een willekeurig getal dat jij er zelf betekenis aan hebt gegeven. Dit is de anchoring bias bij beleggen: je brein haakt zich vast aan een referentiepunt dat er inhoudelijk niet toe doet.
Het ankereffect is een van de meest onderzochte cognitieve denkfouten in de gedragseconomie. Daniel Kahneman en Amos Tversky beschreven het al in de jaren zeventig. Toch maken beleggers van alle niveaus er dagelijks gebruik van, vaak zonder het door te hebben. De gevolgen zijn merkbaar: verkeerde verkoopbeslissingen, te lang vasthouden aan verliezers en misgelopen kansen.
Hieronder leer je precies hoe deze denkfout werkt, waar je hem tegenkomt en hoe je hem systematisch omzeilt.
Wat is de anchoring bias bij beleggen?
De anchoring bias is de neiging om een eerste stuk informatie onevenredig zwaar mee te laten wegen in je beslissingen. Bij beleggen is dat anker vrijwel altijd een koers: de aankoopprijs, een historisch hoogtepunt of een koersdoel van een analist. Je brein neemt dat getal als vertrekpunt en past alle verdere informatie daarop aan.
Stel dat een aandeel vorige maand op €120 stond en nu op €90 noteert. Veel beleggers zien dat als ‘goedkoop', puur omdat €120 als referentie in hun hoofd zit. Maar of €90 een faire prijs is, hangt af van de winst, de groeivooruitzichten en de sector. Het vroegere koersniveau zegt daar niets over.
Anchoring werkt ook in de tegengestelde richting. Een aandeel dat van €10 naar €30 is gestegen, voelt duur aan. Nieuwe beleggers mijden het, terwijl de fundamenten misschien juist nu pas interessant zijn.
Hoe de anchoring bias zich concreet uit op de beurs
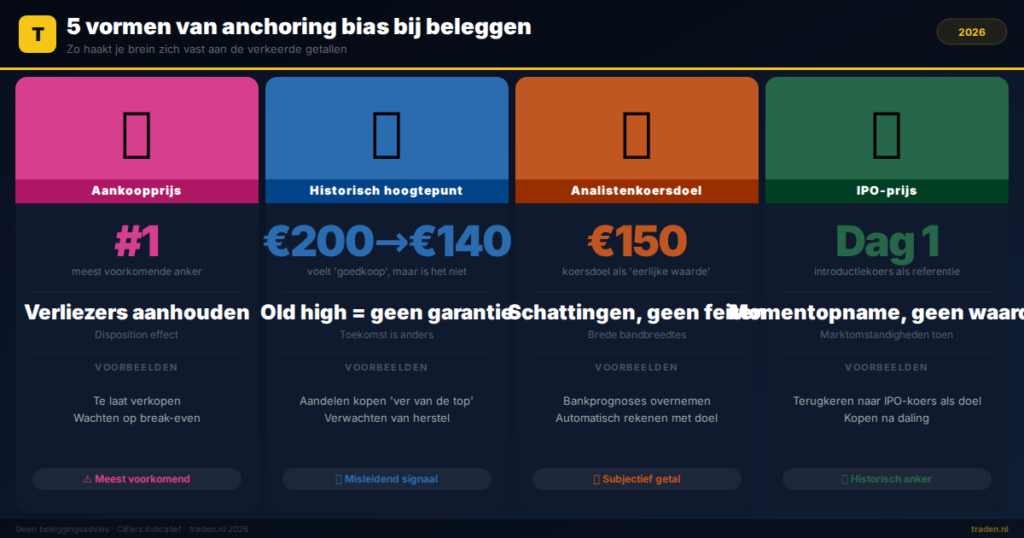
De denkfout duikt op in meer situaties dan de meeste beleggers beseffen. Dit zijn de meest voorkomende vormen:
De aankoopprijs als psychologische lat
Verreweg de meest voorkomende variant: je aankoopprijs wordt een anker voor al je latere beslissingen. Je verkoopt pas als je ‘quitte' staat, ongeacht of dat bedrijf nog steeds de beste keuze is voor jouw portfolio. Dit hangt nauw samen met het disposition effect, waarbij beleggers winnaars te snel verkopen en verliezers te lang aanhouden.
Historische koershoogtepunten
Een aandeel dat vorig jaar op €200 stond en nu op €140 noteert, voelt ondergewaardeerd. Beleggers kopen in omdat het ‘ver van de top' zit. Maar een old high is geen garantie voor toekomstig herstel. Bedrijven veranderen, sectoren veranderen.
Analistenkoersdoelen
Banken en vermogensbeheerders publiceren koersdoelen. Beleggers nemen die getallen snel over als anker. Als drie analisten een koersdoel van €150 afgeven voor een aandeel dat op €110 staat, gaan veel beleggers automatisch rekenen met €150 als ‘eerlijke waarde'. Die getallen zijn echter schattingen met ruime bandbreedtes, niet objectieve waarheden.
IPO-prijzen en emissiekoersen
Bij een beursintroductie ankert de introductiekoers zich meteen in het hoofd van beleggers. Als het aandeel snel daalt, voelt 'terugkeren naar de IPO-prijs' als een logisch doel. Maar de introductiekoers werd bepaald door marktomstandigheden van dat moment, niet door fundamentele waarde.
Waarom je brein dit automatisch doet
Anchoring is geen fout van domme beleggers. Het is een snelle denkstrategie die je brein inzet om complexe situaties te vereenvoudigen. Kahneman noemt dit Systeem 1-denken: automatisch, snel en gebaseerd op vuistregels. Systeem 2-denken, het analytische en trage redeneren, kost meer energie en wordt minder snel geactiveerd.
Financiële markten zijn complex. Er zijn honderden variabelen. Je brein zoekt houvast in getallen die beschikbaar zijn. Een aankoopprijs is altijd beschikbaar, want jij hebt die zelf betaald. Vandaar dat dit anker zo sterk is.
Onderzoek van Kahneman en Tversky toonde aan dat ankering zelfs werkt met volkomen willekeurige getallen. In hun klassieke experiment lieten ze proefpersonen een rad draaien dat op 10 of 65 bleef staan. Daarna vroegen ze hoeveel Afrikaanse landen er in de VN zaten. Mensen die 65 hadden gezien, gaven significant hogere schattingen dan mensen die 10 hadden gezien. Zo krachtig is dit mechanisme.
De concrete gevolgen voor je beleggingsrendement
Anchoring bias leidt tot meetbare schade aan je portfolio. De meest directe gevolgen zijn:
- Te laat verkopen bij dalende aandelen – je wacht op herstel naar de aankoopprijs terwijl de fundamenten verslechteren.
- Misgelopen kansen – aandelen die 'te duur voelen' omdat ze ver boven een oud anker staan, worden niet gekocht.
- Overmatig vertrouwen in koersdoelen – je bouwt je strategie op schattingen van derden als waren het zekerheden.
- Slechte timing bij bijkopen – je koopt bij op basis van hoe ver een koers van zijn hoogtepunt zit, niet op basis van actuele waardering.
- Onnodige focus op break-even – de gemiddelde aankoopprijs wordt leidend, terwijl de markt die prijs niet kent of erkent.
Als je regelmatig belegt via een spaarplan of periodieke inleg, helpt automatisering om dit soort beslissingen buiten je emotionele bereik te houden. Bekijk daarvoor onze vergelijking van de beste brokers voor periodiek beleggen.
Hoe je de anchoring bias doorbreekt
Ankering volledig uitschakelen lukt niet. Wel kun je de invloed ervan structureel verkleinen. Gebruik deze aanpak:
1. Stel de nulvraag
Vraag jezelf bij elke beslissing: ‘Als ik dit aandeel nog niet had, zou ik het nu kopen tegen de huidige koers?' Als het antwoord nee is, is vasthouden op basis van je aankoopprijs geen rationele keuze. Dit is de krachtigste oefening om ankers te doorbreken.
2. Focus op fundamentele waarde, niet op historische koersen
Beoordeel een aandeel op basis van de koers-winstverhouding, omzetgroei, schulden en concurrentiepositie. Die factoren zijn relevant. Of het aandeel ooit €200 stond, is dat niet.
3. Schrijf je beslissingsreden op vooraf
Noteer waarom je iets koopt en onder welke omstandigheden je verkoopt, voordat je de transactie doet. Als je later terugkijkt, zie je of je redeneert op basis van feiten of op basis van ankers.
4. Gebruik meerdere ankerpunten bewust
Als je toch met koersdoelen werkt, gebruik er meerdere. Kijk naar het gemiddelde van vijf analisten, kijk naar sectorvergelijkingen, kijk naar historische multiples van het bedrijf zelf. Eén anker is gevaarlijk. Meerdere perspectieven relativeren elkaar.
5. Herstel het anker periodiek
Evalueer je portfolio minimaal ieder kwartaal en vervang het anker bewust door de actuele situatie. Wat zijn de huidige verwachtingen? Wat heeft het bedrijf gerapporteerd? Die informatie is relevant. De koers van achttien maanden geleden niet.
Veelgestelde vragen over anchoring bias beleggen
Wat is het verschil tussen anchoring bias en loss aversion?
Anchoring bias gaat over het vastzitten aan een referentiekoers als ankerpunt voor beslissingen. Loss aversion gaat over de pijn die verlies veroorzaakt, waardoor je verlies harder voelt dan een gelijkwaardig bedrag aan winst. De twee versterken elkaar: het anker maakt het verlies zichtbaar, loss aversion zorgt dat je het niet kunt loslaten.
Is anchoring bias ook aanwezig bij ervaren beleggers?
Ja. Onderzoek toont aan dat ook professionele beleggers vatbaar zijn voor ankering. Ervaring vermindert de invloed, maar schakelt hem niet uit. Juist bij hoge druk of tijdgebrek valt het brein terug op snelle heuristieken zoals ankering.
Hoe herken ik of ik door een anker beïnvloed word?
Stel jezelf de vraag: ‘Waarom wil ik pas verkopen op dit niveau?' Als het antwoord verwijst naar een eerdere koers in plaats van naar actuele bedrijfsinformatie, is een anker aan het werk. Je kunt ook letten op taal als ‘herstellen naar', 'terugkomen op' of ‘bijna quitte'.
Kunnen koersdoelen van analisten nuttig zijn?
Ja, maar alleen als je ze gebruikt als een van meerdere inputs, niet als de absolute waarheid. Analistenkoersdoelen zijn modellen met aannames. Gebruik ze als één datapunt naast eigen analyse. Voor een goede broker die toegang geeft tot research en analysetools, vergelijk je het aanbod via onze brokers vergelijken pagina.
Conclusie
- De anchoring bias laat je vastzitten aan willekeurige koersen als referentie voor beslissingen.
- De aankoopprijs, historische hoogtepunten en analistenkoersdoelen zijn veelvoorkomende ankers.
- Ankering leidt tot te lang vasthouden aan verliezers, gemiste kansen en slechte bijkoop-timing.
- De nulvraag — zou ik dit nu kopen? — is het meest effectieve middel om ankering te doorbreken.
- Fundamentele analyse en bewust gebruik van meerdere referentiepunten verminderen de invloed van ankers structureel.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten