Veel mensen die beginnen met beleggen maken dezelfde fout: ze beleggen te veel en houden te weinig achter de hand. Het gevolg? Ze moeten op het slechtste moment verkopen, namelijk als de beurs daalt en ze plotseling geld nodig hebben. De sleutel zit niet in hoe je belegt, maar in hoe je je totale financiële huishouding inricht voordat je een euro inlegt.
Spaargeld en beleggen combineren gaat verder dan simpelweg een bedrag opzij leggen. Het gaat om een bewuste verdeling die past bij jouw inkomen, vaste lasten en risicobereidheid. In dit artikel lees je hoe je die verdeling bepaalt, welke vuistregels werken en waar de valkuilen zitten.
Waarom spaargeld en beleggen niet hetzelfde zijn
Spaargeld is beschikbaar geld voor onverwachte uitgaven. Beleggingsgeld is geld dat je voor langere tijd kunt missen. Dit onderscheid is de basis van elke gezonde financiële strategie.
De kern van het probleem is liquiditeit. Aandelen en ETF's zijn weliswaar verhandelbaar, maar hun waarde schommelt. Als je midden in een beurscrash je auto moet repareren of je baan verliest, wil je niet gedwongen zijn om verliesgevende posities te sluiten. Dat is precies wat er mis gaat als je bufferrekening leeg is.
Spaargeld op een spaarrekening levert op dit moment gemiddeld 1,5 tot 2,5% rente op bij Nederlandse banken, afhankelijk van de aanbieder (check de actuele rente bij je eigen bank). Dat is minder dan de gemiddelde inflatie op de lange termijn, maar dat is geen probleem: de functie van je buffer is zekerheid, niet rendement.
Hoeveel buffer heb je nodig voordat je belegt?
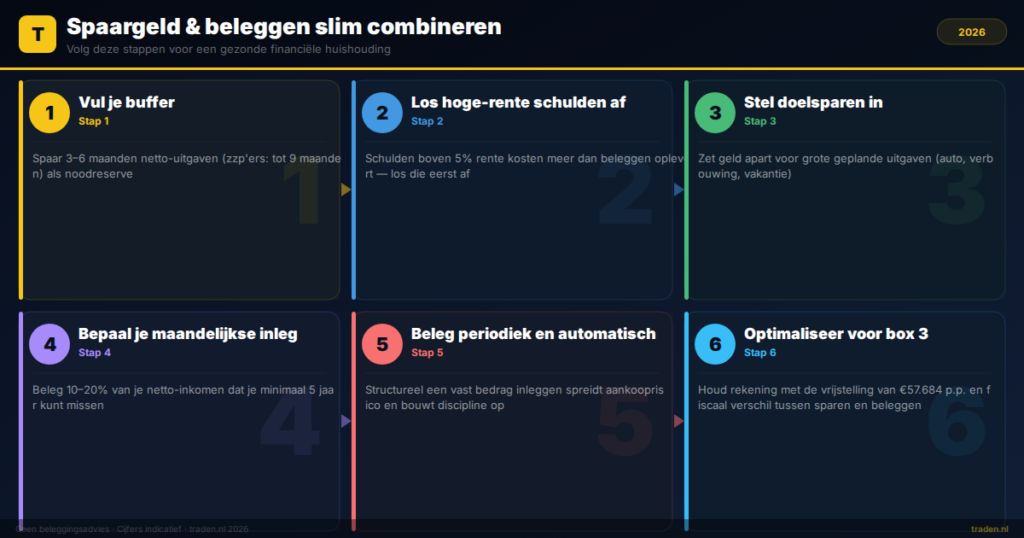
Als vuistregel geldt drie tot zes maanden aan netto-uitgaven. Dit is de meest gehanteerde richtlijn onder financiële planners en wordt ook aangehouden door instanties zoals het Nibud.
De exacte hoogte hangt af van een aantal factoren:
- Dienstverband of zzp'er: als zelfstandige heb je geen recht op een WW-uitkering en heb je doorgaans meer buffer nodig, tot negen maanden uitgaven.
- Vaste lasten: hoe hoger je hypotheek of huur, hoe groter het risico bij inkomstenverlies.
- Gezinssituatie: met kinderen of een partner zonder inkomen is een grotere buffer verstandig.
- Stabiliteit van inkomen: werk je in een conjunctuurgevoelige sector, houd dan ruimer aan.
Een concreet voorbeeld: stel dat je netto €2.500 per maand uitgeeft. Dan is een buffer van minimaal €7.500 tot €15.000 aan te raden voordat je serieus begint met beleggen. Pas daarna zet je structureel geld in beleggingen.
De drie-pottenstructuur: buffer, sparen en beleggen
Een bruikbare manier om je financiën te ordenen is de drie-pottenstructuur. Je verdeelt je geld in drie categorieën met elk een eigen doel en rekening.
| Pot | Doel | Richtlijn |
|---|---|---|
| Buffer | Onverwachte kosten opvangen | 3–6 maanden netto-uitgaven |
| Sparen | Doelsparen (auto, verbouwing, vakantie) | Afhankelijk van doel en tijdshorizon |
| Beleggen | Vermogensopbouw op lange termijn | Alleen geld dat je 5+ jaar kunt missen |
Het voordeel van deze aanpak is dat elke pot een duidelijke functie heeft. Je beleggingsrekening is onaanraakbaar in een noodsituatie, omdat de buffer dat werk overneemt. Dit scheiding is psychologisch en praktisch waardevol.
Wanneer begin je met de beleggingspot?
Start pas met de beleggingspot zodra je buffer volledig gevuld is en je geen hoge-rente schulden hebt. Schulden met een rente boven de 5% kosten je meer dan beleggen je gemiddeld oplevert. Los die eerst af.
Hoeveel van je inkomen beleg je maandelijks?
Een percentage van je inkomen maandelijks beleggen werkt beter dan ad-hoc inleggen. De meest gebruikte vuistregel is 10 tot 20% van je netto-inkomen, maar dit is afhankelijk van je persoonlijke situatie.
Stel jezelf drie vragen voor je een bedrag kiest:
- Is mijn buffer volledig op orde?
- Heb ik de komende vijf jaar grote uitgaven gepland?
- Kan ik dit bedrag missen zonder mijn levensstijl aan te passen?
Als je alle drie de vragen met ja beantwoordt, is het bedrag realistisch. Beleg liever een klein bedrag structureel dan grote bedragen onregelmatig. Periodiek beleggen spreidt het aankooprisico en bouwt discipline op. Wil je weten welke broker het beste aansluit op automatisch periodiek inleggen? Bekijk onze vergelijking van de beste brokers voor maandelijks sparen.
Box 3 en spaargeld: wat betaal je aan belasting?
Zowel spaargeld als beleggingen vallen in Nederland onder box 3 van de inkomstenbelasting. De Belastingdienst belast het fictieve rendement op je vermogen boven de heffingsvrije grens. Voor 2025 is het heffingsvrije vermogen €57.684 per persoon (fiscale partners: €115.368). Controleer de actuele bedragen altijd op belastingdienst.nl, want deze wijzigen jaarlijks.
Een belangrijk punt: de Belastingdienst rekent spaargeld en beleggingen met verschillende fictieve rendementspercentages. Spaargeld wordt belast tegen een lager forfaitair rendement dan beleggingen. Dit betekent dat een grote spaarbuffer fiscaal gunstiger is dan dezelfde hoeveelheid in beleggingen, als je al boven de vrijstelling zit.
Dit is geen reden om niet te beleggen, maar het is wel relevant als je nadenkt over de verdeling. Voor meer informatie over hoe je je vermogensbelasting kunt optimaliseren, lees ons artikel over vermogensbelasting optimaliseren in box 3.
Veelgemaakte fouten bij de combinatie van sparen en beleggen
Er zijn een aantal fouten die beleggers regelmatig maken bij het inrichten van hun financiën. Herken je een van deze patronen, dan is het tijd om je aanpak te herzien.
- Te snel beginnen: beleggen starten zonder buffer leidt bijna altijd tot gedwongen verkopen op het verkeerde moment.
- Buffer gebruiken als beleggingskapitaal: als de beurs stijgt, is de verleiding groot om de buffer in te zetten. Maar buffers zijn er voor zekerheid, niet voor rendement.
- Geen doel stellen: beleggen zonder einddoel maakt het lastig om te bepalen hoeveel risico je kunt nemen en wanneer je verkoopt.
- Spaargeld vergeten bij te werken: als je vaste lasten stijgen door een hogere huur of hypotheek, moet je buffer meegroeien.
- Alles op één plek: sommige mensen bewaren buffer en beleggingsgeld bij dezelfde broker. Dat vergroot de kans dat je in een zwakke beursfase toch in je beleggingen grijpt.
Veelgestelde vragen over spaargeld en beleggen combineren
Kan ik beleggen als ik nog een studieschuld heb?
Dat hangt af van de rente op je schuld. De rente op DUO-studieschulden is momenteel relatief laag, waardoor aflossen en beleggen tegelijk voor sommigen verstandig is. Heb je consumptieve schulden met een hoge rente, los die dan eerst af. Lees meer in ons artikel over beleggen met een studieschuld.
Hoe groot moet mijn buffer zijn als zzp'er?
Als zzp'er raad het Nibud aan minimaal zes tot negen maanden aan netto-uitgaven achter de hand te houden. Je hebt geen recht op WW en je inkomen kan sterk schommelen. Een grotere buffer is dan geen luxe maar noodzaak.
Mag ik mijn beleggingsrekening gebruiken als buffer?
Dat is financieel gezien onverstandig. Beleggingen kunnen op het moment dat je ze nodig hebt fors in waarde zijn gedaald. Je verkoopt dan met verlies. Houd spaargeld en beleggingen altijd gescheiden.
Vanaf welk bedrag is beleggen zinvol naast sparen?
Er is geen wettelijk minimum. Veel brokers laten je al starten vanaf €1 tot €10. Zinvoller is de vraag of je buffer op orde is en of je het bedrag tenminste vijf jaar kunt missen. Dat bepaalt of beleggen op dit moment verstandig is, niet de hoogte van het bedrag.
Samenvatting
- Stel altijd eerst een buffer op van drie tot zes maanden netto-uitgaven voordat je begint met beleggen.
- Gebruik de drie-pottenstructuur: buffer, doelsparen en beleggen als drie aparte categorieën.
- Beleg alleen geld dat je vijf jaar of langer kunt missen zonder je levensstijl aan te passen.
- Als zzp'er of met hoge vaste lasten: houd een grotere buffer aan dan de standaardrichtlijn.
- Zowel spaargeld als beleggingen vallen in box 3. Controleer de actuele heffingsvrije grens bij de Belastingdienst.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten