Stel je voor: je ontvangt elk kwartaal dividend, maar dat geld blijft gewoon op je rekening staan. Ondertussen doet het niets. Automatisch herbeleggen van dividend lost dat probleem op. Door je uitgekeerd dividend direct te herinvesteren in nieuwe aandelen of fracties daarvan, laat je samengestelde rente echt zijn werk doen. Het verschil over tien of twintig jaar is aanzienlijk, en toch missen veel beleggers deze functie volledig.
De techniek heet in het Engels DRIP: Dividend Reinvestment Plan. In Nederland bieden steeds meer brokers iets vergelijkbaars aan, al verschilt de uitvoering sterk per platform. Bij de ene broker is het volledig geautomatiseerd, bij de andere moet je handmatig handelen of een spaarplan instellen.
Dit artikel legt uit hoe automatisch herbeleggen werkt, wat je aan kosten kwijt bent, welke brokers het aanbieden en wanneer het slim is om het juist niet te doen.
Automatisch herbeleggen: wat het precies is en hoe het werkt
Automatisch herbeleggen betekent dat je ontvangen dividend niet als cash op je rekening blijft staan, maar direct wordt gebruikt om nieuwe aandelen of ETF-eenheden te kopen. Dat kan in hele aandelen zijn, maar ook in fracties als het uitgekeerde bedrag klein is. Het proces verloopt zonder dat jij elke keer een order hoeft in te voeren.
Het mechanisme werkt via samengestelde groei. Je koopt meer aandelen met je dividend, die op hun beurt weer dividend uitkeren. Dat extra dividend wordt opnieuw belegd. Elke ronde groeit je positie iets groter. Over lange periodes maakt dit verschil: historisch gezien droeg dividend en de herbelegging ervan een groot deel bij aan het totaalrendement van aandelenindices, al varieert dat sterk per periode en markt.
Belangrijk om te weten: in Nederland wordt dividendbelasting ingehouden voordat je dividend ontvangt. Standaard is dat 15% voor Nederlandse aandelen, die je via je belastingaangifte kunt verrekenen. Bij buitenlandse aandelen gelden andere tarieven. Controleer de actuele regels op belastingdienst.nl, want de verrekeningsmogelijkheden hangen af van jouw situatie.
Welke brokers bieden automatisch herbeleggen aan in Nederland?
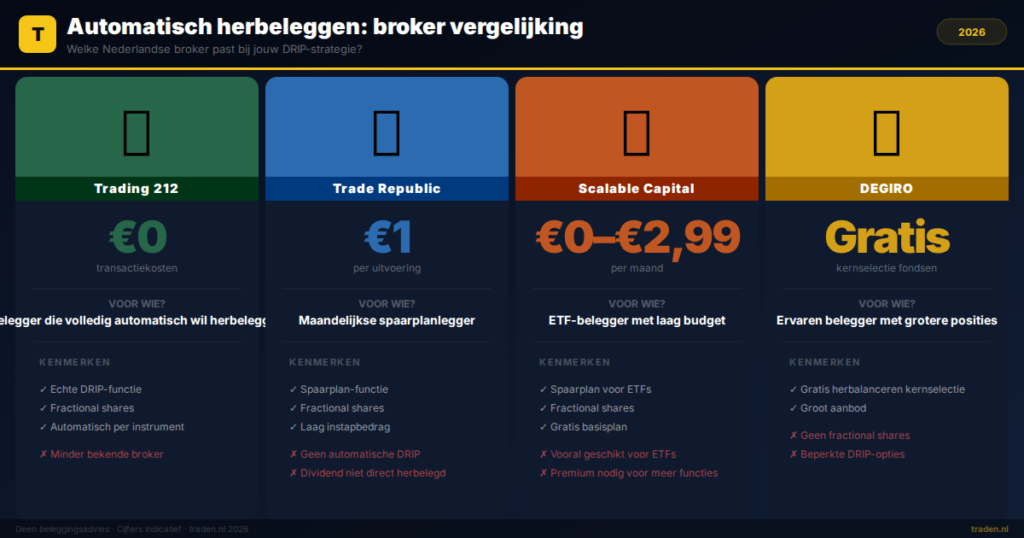
Niet elke broker ondersteunt automatisch herbeleggen van dividend op dezelfde manier. De beschikbaarheid en uitvoering verschilt duidelijk per platform. Hieronder een overzicht van hoe de populairste Nederlandse brokers dit aanpakken.
| Broker | Automatisch herbeleggen | Fractional shares | Kosten |
|---|---|---|---|
| Trade Republic | Ja, via spaarplan | Ja | €1 per uitvoering |
| Trading 212 | Ja, automatisch DRIP | Ja | Geen transactiekosten |
| DEGIRO | Beperkt via kernselectie | Nee | Gratis voor kernselectie |
| Scalable Capital | Ja, via spaarplan ETFs | Ja | Gratis of €2,99/maand |
| eToro | Nee, handmatig | Ja | Wisselkoerskosten |
| LYNX | Ja, via DRIP-programma | Nee | Afhankelijk van product |
Wil je de exacte actuele kosten en voorwaarden weten? Lees dan onze onafhankelijke broker-reviews voor de meest recente informatie per platform.
Trading 212: automatische DRIP zonder extra kosten
Trading 212 biedt als een van de weinige Nederlandse brokers een echte DRIP-functie. Ontvangen dividend wordt automatisch herbelegd in hetzelfde aandeel of dezelfde ETF, inclusief fracties. Je hoeft hier niets voor in te stellen per positie: je schakelt het per instrument in. Lees meer in onze uitgebreide Trading 212 review.
Trade Republic: herbeleggen via spaarplan
Trade Republic werkt anders. Hier stel je een spaarplan in voor een ETF of aandeel, en ontvangen dividend wordt niet automatisch herbelegd in het exacte instrument. Wel kun je dividend handmatig toevoegen aan een spaarplan. Het platform werkt het beste voor beleggers die via maandelijkse stortingen opbouwen.
Het rekenvoorbeeld: wat herbeleggen over tijd doet
Stel je belegt €10.000 in een aandelenindex-ETF met een gemiddeld jaarlijks dividendrendement van 2% en een koersgroei van 5%. Als je het dividend niet herbelegt, groeit je portefeuille alleen via de koerswinst. Als je het dividend wel herbelegt, werkt dat extra geld mee in de groei.
Na twintig jaar zonder herbeleggen heb je bij 5% koersgroei en 2% dividend dat je uitgeeft: de koerswaarde stijgt naar circa €26.500. Met herbeleggen van dividend groeit het totale rendement naar circa €32.000 of meer, afhankelijk van koersschommelingen en exacte herbeleggingstijdstippen. Dit zijn illustratieve berekeningen, geen garantie. Je kunt zelf rekenen met de beleggingscalculator op Traden.nl.
Het effect is sterker naarmate de herbeleggingsperiode langer is en naarmate het dividendrendement hoger is. Bij hogere dividendaandelen of dividend-ETFs is automatisch herbeleggen dan ook extra relevant.
Wanneer is automatisch herbeleggen minder slim?
Automatisch herbeleggen is niet altijd de beste keuze. Er zijn situaties waarin je dividend liever anders inzet. Dat is belangrijk om te begrijpen, want veel platforms presenteren DRIP als standaard goed zonder nuance.
- Je wilt rebalancen: als je dividend ontvangen op aandelen A gebruikt om onderwogen positie B bij te kopen, herbeleggen in A verstoort je spreiding.
- Je wilt inkomsten gebruiken: beleggers in de onttrekkingsfase, bijvoorbeeld rond pensioen, halen liever cash op dan herbelegd vermogen.
- De kosten wegen zwaar mee: bij sommige brokers kost elke herbellegging transactiekosten, zelfs bij kleine bedragen. Dat vreet je rendement weg.
- Je belegt in een hoge-dividendpositie in één bedrijf: automatisch herbeleggen vergroot die concentratie verder, wat je risico verhoogt.
- Valutakosten: bij dividenduitkeringen in dollars en herbeleggen in euro-posities kunnen wisselkoerskosten oplopen.
Kijk dus altijd naar je eigen strategie voordat je DRIP automatisch inschakelt. Meer over slimme spreidingsstrategieën lees je in ons artikel over dividend growth investing.
Zo stel je automatisch herbeleggen in: stap voor stap
De precieze stappen verschillen per broker, maar het principe is hetzelfde. Hieronder de algemene aanpak voor de meeste platforms die DRIP of een vergelijkbare functie aanbieden.
- Log in op je broker-account en ga naar de positie waarvan je dividend wilt herbeleggen.
- Zoek de instelling “dividend herbeleggen”, “DRIP” of “automatisch spaarplan” in de instellingen van die positie.
- Schakel de optie in. Bij sommige brokers geldt dit per instrument, bij anderen voor je hele portefeuille.
- Controleer of fractional shares worden ondersteund. Zonder fracties werkt herbeleggen alleen als het dividendbedrag hoog genoeg is voor minstens één heel aandeel.
- Let op: controleer of er transactiekosten worden gerekend per herbelegging. Dat staat in de tarieven van je broker.
- Monitor je eerste paar dividenduitkeringen om te controleren of de herbelegging correct verloopt.
Twijfel je welke broker het beste past bij automatisch herbeleggen? Bekijk dan het overzicht van de beste brokers voor dividendbeleggen in Nederland.
Veelgestelde vragen over automatisch herbeleggen dividend
Is automatisch herbeleggen van dividend belastbaar in Nederland?
Ja, ontvangen dividend is belastbaar, ook als je het direct herbelegt. De dividendbelasting wordt ingehouden voordat je het ontvangt. In box 3 telt de waarde van je totale beleggingen mee. Controleer je persoonlijke situatie altijd op belastingdienst.nl, want regels kunnen jaarlijks wijzigen.
Werkt automatisch herbeleggen ook voor ETFs?
Dat hangt af van het type ETF en je broker. Sommige ETFs zijn distribuerend en keren dividend uit, andere zijn accumulerend en herbeleggen al intern. Bij een accumulerende ETF heb je de DRIP-functie van je broker helemaal niet nodig, want herbeleggen zit al in het product verwerkt.
Wat is het verschil tussen een accumulerende ETF en DRIP?
Een accumulerende ETF herbelegt dividend intern zonder dat het bij jou als inkomen verschijnt. DRIP is een broker-functie waarbij ontvangen dividend handmatig of automatisch opnieuw wordt belegd. Bij accumulerende ETFs is DRIP overbodig. Bij distribuerende fondsen of losse aandelen is DRIP wel nuttig als je wilt herbeleggen.
Zijn er brokers die gratis automatisch herbeleggen aanbieden?
Trading 212 biedt momenteel automatische herbelegging van dividend zonder extra transactiekosten, inclusief fractional shares. Scalable Capital biedt dit voor ETF-spaarplannen. Controleer altijd de actuele voorwaarden bij de broker zelf, want tarieven kunnen veranderen.
Conclusie: dit zijn de belangrijkste punten
- Automatisch herbeleggen van dividend laat samengestelde groei werken en verhoogt je totaalrendement op lange termijn.
- Niet elke broker biedt echte DRIP-functionaliteit. Trading 212 en Scalable Capital zijn in Nederland koplopers.
- Accumulerende ETFs herbeleggen intern: daar heb je de DRIP-functie van je broker niet voor nodig.
- Herbeleggen is niet altijd slim: bij rebalancing, inkomstenbehoefte of hoge transactiekosten werkt het averechts.
- Dividend wordt in Nederland belast, ook bij directe herbelegging. Controleer je situatie bij de Belastingdienst.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten