Stel: je hebt €50.000 spaargeld. Gebruik je dat als aankoopsom of extra aflossing op een huis, of beleg je het in een wereldwijd gespreide ETF? Het is een van de meest gestelde vragen in Nederland. Het eerlijke antwoord is dat het afhangt van jouw situatie, doelen en risicotolerantie. In dit artikel zet je beide opties naast elkaar op kosten, rendement, risico, belasting en flexibiliteit.
De woningmarkt in Nederland is al jaren sterk. Maar beleggen in aandelen of ETF's leverde historisch ook aantrekkelijke rendementen op. Welke keuze verstandiger is, hangt af van meer dan alleen koerswinst. Zaken als liquiditeit, maandlasten en belastingbehandeling spelen net zo hard mee.
Hieronder vind je een eerlijke vergelijking met een concrete tabel, voor- en nadelen per optie, profielen en een helder eindoordeel.
Huis kopen of beleggen: de cijfers op een rij
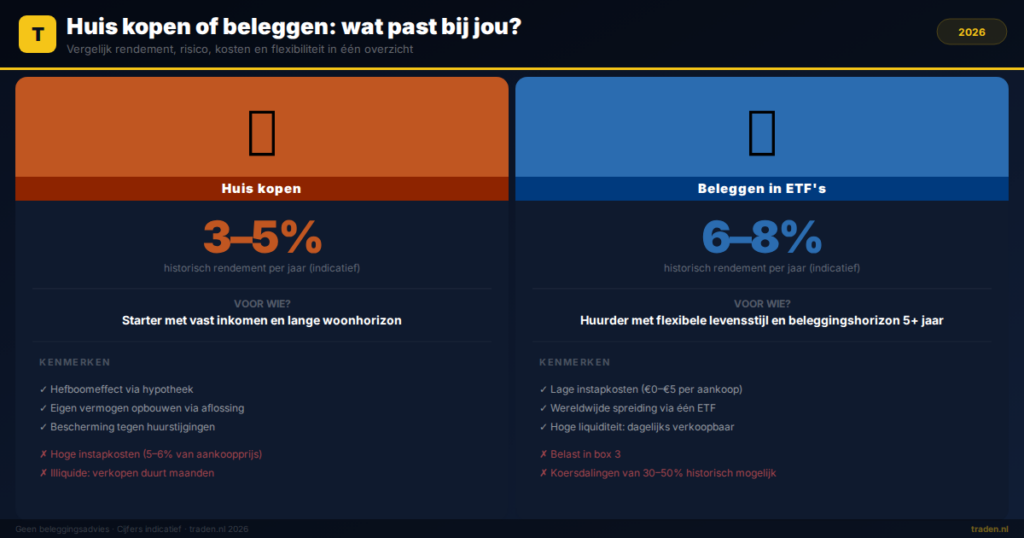
Een huis kopen en beleggen zijn fundamenteel verschillende keuzes. Het ene is een illiquide, tastbaar bezit met maandelijkse verplichtingen. Het andere is een flexibele belegging die je dagelijks kunt aanpassen. Hieronder vergelijk je ze op zes criteria.
| Criterium | Huis kopen | Beleggen (bijv. ETF) |
|---|---|---|
| Verwacht rendement | Historisch 3–5% per jaar (waardestijging + bespaard huur), indicatief | Historisch 6–8% per jaar (wereldindex), indicatief |
| Instapkosten | Hoog (overdrachtsbelasting, notaris, taxatie, makelaar: 5–6% van aankoopprijs) | Laag (transactiekosten broker, indicatief €0–€5 per aankoop) |
| Liquiditeit | Laag (verkopen duurt maanden) | Hoog (op werkdagen direct verkoopbaar) |
| Risico | Geconcentreerd (één asset, één markt) | Spreiding mogelijk over duizenden aandelen |
| Belasting | Eigenwoningforfait, hypotheekrenteaftrek (afbouwend), geen vermogensbelasting | Box 3 (fictief rendement, controleer actuele tarieven bij Belastingdienst) |
| Flexibiliteit | Laag (verhuizen, verbouwen kost geld en tijd) | Hoog (inleg aanpassen, stoppen, opnemen wanneer je wilt) |
Bovenstaande rendementen zijn historische gemiddelden en geen garantie voor de toekomst.
Voor- en nadelen van een huis kopen
Een koopwoning biedt zekerheid en woongenot, maar kent ook structurele kostenposten. Het is geen passieve belegging: je bent verantwoordelijk voor onderhoud, verzekering en gemeentelijke lasten.
Voordelen van een koopwoning
- Maandlasten zijn vaak lager dan huur bij vergelijkbare woning
- Vermogensopbouw via aflossing: je bouwt eigen vermogen op
- Niet belast in box 3 (wel eigenwoningforfait in box 1)
- Hefboomeffect via hypotheek: je profiteert van waardestijging op het volledige bedrag
- Bescherming tegen huurstijgingen
Nadelen van een koopwoning
- Hoge instapkosten (overdrachtsbelasting bedraagt in 2024 2% voor starters tot 35 jaar onder grenswaarde, 10,4% voor beleggers, controleer actuele tarieven bij de Belastingdienst)
- Illiquide: je kunt niet snel bijsturen
- Geconcentreerd risico in één markt (Nederland) en één object
- Onderhoudskosten lopen op (reken indicatief 1–1,5% van woningwaarde per jaar)
- Hypotheekrenteaftrek wordt stapsgewijs afgebouwd
Voor- en nadelen van beleggen
Beleggen in ETF's of aandelen geeft je maximale flexibiliteit en mondiale spreiding. Je bent niet gebonden aan één land, één sector of één valuta. Maar de markt kan ook fors dalen, zonder dat er een tastbaar bezit tegenover staat.
Voordelen van beleggen
- Lage instapkosten: je kunt al beginnen met kleine bedragen
- Wereldwijde spreiding mogelijk via één ETF
- Hoge liquiditeit: je geld is snel beschikbaar
- Historisch hoog rendement op lange termijn (bij een brede wereldindex)
- Volledig schaalbaar: maandelijks bijstorten of pauzeren is eenvoudig
Nadelen van beleggen
- Belast in box 3 (fictief rendement, actuele tarieven: Belastingdienst)
- Geen hefboom zonder risico (margin trading brengt extra risico met zich mee)
- Koersdalingen van 30–50% zijn historisch voorgekomen en psychologisch zwaar
- Geen direct woongenot of vervangend gebruik
- Geen bescherming tegen huurstijgingen als je huurt
Wil je weten welke broker het beste bij jouw beleggingsstijl past? De beste ETF-brokers voor Nederland zet je de opties overzichtelijk naast elkaar.
Huis kopen of beleggen: voor wie is wat beter?
Er is geen universeel antwoord. Jouw profiel bepaalt welke keuze verstandiger is. Hieronder staan vier concrete situaties uitgewerkt.
Profiel 1: starter met vast inkomen en lange horizon
Je bent 28 jaar, werkt vast en wil in je eigen woning wonen. Dan is een koopwoning logisch. Je bespaart huur, bouwt eigen vermogen op en profiteert van de startersvrijstelling overdrachtsbelasting (bij aankoop onder de geldende grenswaarde, controleer de actuele grens bij de Belastingdienst). Beleggen kan daarna alsnog naast de hypotheek.
Profiel 2: huurder met spaargeld en flexibele levensstijl
Je wilt de komende vijf jaar mogelijk verhuizen voor werk of partner. Dan is beleggen aantrekkelijker. Een koopwoning bij korte horizon levert zelden rendement na instap- en verkoopkosten. Beleggen geeft je vrijheid en een hogere verwachte opbrengst op langere termijn.
Profiel 3: eigenaar die wil aflossen of bijbeleggen
Je hebt al een huis en overweegt of je extra aflost of belegt. Dat is een rekenvraag: vergelijk de hypotheekrente met het verwachte beleggingsrendement. Bij een lage rente wint beleggen statistisch vaker. Bij een hoge rente is aflossen zekerder. Gebruik hiervoor de beleggingscalculator om scenario's door te rekenen.
Profiel 4: belegger die huis als investering ziet
Je wilt een tweede woning kopen als verhuurobject. Houd dan rekening met 10,4% overdrachtsbelasting (2024), box 3-belasting op de WOZ-waarde minus schuld, en strenger huurbeleid. De netto opbrengst valt in de praktijk vaak lager uit dan verwacht. Een ETF-portefeuille met vastgoed-ETF's biedt vergelijkbare blootstelling met minder gedoe.
De belastingkant: wat betaal je echt?
Belasting is een van de grootste sluipende kostenfactoren bij beide opties. De regels veranderen regelmatig, dus controleer altijd de actuele situatie bij de Belastingdienst.
Een koopwoning valt in box 1 (eigenwoningregeling). Je betaalt eigenwoningforfait over de WOZ-waarde, maar kunt hypotheekrente aftrekken. Die aftrek wordt jaarlijks verder beperkt. Een beleggingsportefeuille valt in box 3. De overheid rekent met een fictief rendement, ongeacht wat je werkelijk verdient. In 2024 en 2025 loopt de overgangsfase nog. Het nieuwe stelsel op basis van werkelijk rendement is in aantocht, maar de exacte invulling is nog in beweging.
Het belastingverschil kan per situatie fors uitvallen. Laat je bij grotere bedragen adviseren door een belastingadviseur.
Huis kopen of beleggen: wat zeggen de historische cijfers?
Historische data geven richting, maar geen garantie. De Nederlandse woningmarkt steeg tussen 2013 en 2023 fors, mede door lage rente en woningtekort. Maar inclusief instapkosten, onderhoud en belasting valt het netto rendement lager uit dan de bruto prijsstijging suggereert.
Een wereldwijd gespreide aandelenindex zoals de MSCI World leverde historisch een gemiddeld jaarlijks rendement op van rond de 7–8% in euro's (inclusief herbelegging, vóór belasting, indicatief). Dat is zonder hefboom. Een hypotheek geeft je bij een koopwoning wel hefboom: als je €50.000 inlegt en een woning van €350.000 koopt, profiteer je van waardestijging op het gehele bedrag.
Dat hefboomeffect maakt de vergelijking ingewikkeld. Bij stijgende waarden werkt het in je voordeel. Bij dalende waarden vergroot het verlies. Lees ook ons artikel over beleggen met geleend geld voor meer context over de risico's van hefboom.
Veelgestelde vragen over huis kopen of beleggen
Is een koopwoning een belegging?
Een koopwoning is deels een belegging en deels een consumptiegoed. Je woont er zelf in, maar bouwt tegelijk vermogen op. Als je het puur als belegging bekijkt, is een tweede woning kopen (als verhuur) een stuk minder aantrekkelijk door hoge overdrachtsbelasting en box 3-behandeling.
Wat is rendabeler op lange termijn: huis of beleggen?
Historisch gezien leverde beleggen in een brede aandelenindex gemiddeld meer op dan een koopwoning, ook na inflatie en kosten. Maar een koopwoning biedt hefboom via hypotheek en bespaart huurkosten, wat het rendement in jouw situatie anders kan maken. Er is geen universeel antwoord.
Kan ik tegelijk een huis bezitten en beleggen?
Ja, en voor veel mensen is dat de slimste aanpak. Je koopt een woning voor stabiliteit en woongenot, en belegt maandelijks een deel van je netto inkomen naast de hypotheek. Zo combineer je de voordelen van beide. Beginnen met een klein bedrag per maand is al zinvol, lees meer op onze pagina over de beste broker voor maandelijks sparen.
Wat als de woningmarkt daalt?
Bij een dalende woningmarkt daalt de waarde van je woning, maar je schuld blijft gelijk. Dat kan leiden tot een restschuld bij verkoop. Beleggers in ETF's hebben bij een beursdaling hetzelfde probleem, maar kunnen makkelijker bijsturen of gewoon wachten. Een woning is illiquide: je kunt niet snel verkopen zonder hoge kosten.
Eindoordeel: huis of beleggen?
- Een koopwoning is verstandig als je langdurig wilt wonen, profiteert van de startersvrijstelling en de maandlasten lager zijn dan huur.
- Beleggen wint op flexibiliteit, spreiding en historisch gemiddeld rendement, zeker zonder hypotheekschuld.
- De belastingbehandeling verschilt sterk: box 1 voor koopwoning, box 3 voor beleggingen. Actuele regels wijzigen, controleer de Belastingdienst.
- Beide combineren is voor veel Nederlanders de meest robuuste strategie.
- Korte horizon? Kies beleggen. Lange horizon met woenbehoefte? Kies koopwoning, en beleg daarna aanvullend.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten