Als je dividend ontvangt, houdt de uitkerende instantie automatisch belasting in. Voor Nederlandse beleggers bedraagt die inhouding 15%. Betaal je meer dan je op basis van je belastingaangifte verschuldigd bent, dan kun je het verschil terugvragen bij de Belastingdienst.
Dat klinkt eenvoudig, maar er zijn meerdere situaties waarbij je dividendbelasting kunt terugvragen: te veel ingehouden Nederlandse dividendbelasting, buitenlandse bronbelasting via het belastingverdrag, of dividendbelasting die je broker automatisch heeft ingehouden op een fiscaal vrijgesteld account. Dit artikel legt je uit wanneer je recht hebt op teruggaaf en hoe je dat praktisch regelt.
Belangrijk: belastingregels veranderen jaarlijks. Controleer altijd de actuele informatie via belastingdienst.nl of een belastingadviseur.
Hoe werkt dividendbelasting terugvragen in Nederland?
De Belastingdienst ziet dividendbelasting als een voorheffing op de inkomstenbelasting. Je geeft het ontvangen dividend en de ingehouden belasting op in je belastingaangifte. Het bedrag dat je al hebt betaald via inhouding, trek je automatisch af van je aanslag. Is de inhouding hoger dan je verschuldigde belasting, dan ontvang je het verschil terug.
In de praktijk werkt het zo: stel je ontvangt €1.000 dividend. Daarover houdt de uitkerende vennootschap 15% in, dus €150. In je aangifte inkomstenbelasting geef je dit dividend op in box 3 als vermogen. De dividendbelasting van €150 verrekent de Belastingdienst met je totale aanslag. Betaal je minder dan €150 aan inkomstenbelasting, dan krijg je het restant terug.
Voorwaarden voor teruggaaf
- Je bent belastingplichtig in Nederland voor de periode waarover dividend is ontvangen.
- De dividendbelasting is daadwerkelijk ingehouden en afgedragen door de uitkerende partij.
- Je bent de uiteindelijk gerechtigde tot het dividend.
- Je geeft het dividend correct op in je aangifte inkomstenbelasting.
Heb je geen of weinig andere inkomsten en daardoor een lage belastingaanslag, dan is de kans groot dat je een substantieel bedrag terugkrijgt. Dit geldt bijvoorbeeld voor studenten of gepensioneerden met een beperkt inkomen.
Dividendbelasting terugvragen op buitenlandse aandelen
Op buitenlandse aandelen houdt het land van herkomst vaak bronbelasting in. Die bronbelasting kun je gedeeltelijk terugvragen, afhankelijk van het belastingverdrag dat Nederland heeft gesloten met dat land.
Nederland heeft met veel landen verdragen die de maximale bronbelasting op dividend beperken. Voor particuliere beleggers geldt vaak een verdragstarief van 15%. Houdt een land meer in, dan kun je het verschil terugvragen bij de belastingautoriteit van dat land.
Praktisch voorbeeld: Amerikaanse aandelen
Amerika houdt standaard 30% dividendbelasting in voor niet-Amerikaanse beleggers. Dankzij het belastingverdrag tussen Nederland en de VS is het verdragstarief 15%. Je hebt dus recht op teruggaaf van 15% van het bruto dividend bij de Amerikaanse belastingdienst (IRS).
In de praktijk regelen veel brokers dit gedeeltelijk via formulier W-8BEN. Met dit formulier verklaar je een Nederlandse belastingplichtige te zijn. De broker past dan automatisch het lagere verdragstarief van 15% toe. Je hoeft zelf geen aanvraag meer te doen bij de IRS. Controleer bij je broker of dit formulier actief is voor jouw account.
Landen met een hoger verdragstarief
| Land | Standaard bronbelasting | Verdragstarief NL | Zelf terugvragen? |
|---|---|---|---|
| Verenigde Staten | 30% | 15% | Vaak via broker (W-8BEN) |
| Duitsland | 25% | 15% | Ja, bij Bundeszentralamt für Steuern |
| Frankrijk | 28% | 15% | Ja, bij Direction Générale des Finances |
| Zwitserland | 35% | 15% | Ja, bij Eidgenössische Steuerverwaltung |
| Nederland | 15% | n.v.t. | Verrekening via aangifte |
Het terugvragen bij buitenlandse belastingdiensten is bewerkelijk. Voor kleine bedragen weegt de moeite soms niet op tegen het resultaat. Zwitserland is een uitzondering, want de bronbelasting van 35% is zo hoog dat terugvragen bijna altijd loont.
Zo vraag je dividendbelasting terug via je belastingaangifte
Voor Nederlandse dividendbelasting gaat teruggaaf automatisch via je jaarlijkse belastingaangifte. Je vult het ontvangen dividend en de ingehouden belasting in, en de Belastingdienst verrekent dit met je aanslag.
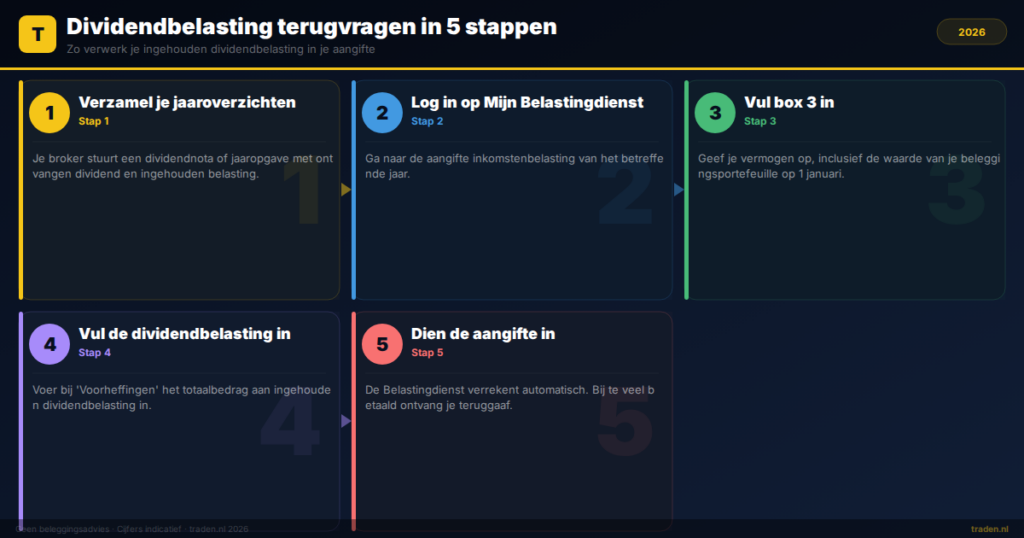
- Verzamel je jaaroverzichten. Je broker stuurt jaarlijks een overzicht van ontvangen dividend en ingehouden belasting. Dit heet een dividendnota of jaaropgave. Brokers als DEGIRO stellen dit overzicht beschikbaar in je account.
- Log in op Mijn Belastingdienst. Ga naar de aangifte inkomstenbelasting van het betreffende jaar.
- Vul box 3 in. Geef je vermogen op, inclusief de waarde van je beleggingsportefeuille op 1 januari van het aangiftejaar.
- Vul de dividendbelasting in. In het onderdeel “Voorheffingen” of “Dividendbelasting” voer je het totaalbedrag aan ingehouden dividendbelasting in.
- Dien de aangifte in. De Belastingdienst verrekent de ingehouden belasting automatisch. Je ontvangt teruggaaf als je meer hebt betaald dan verschuldigd.
Heb je buitenlandse bronbelasting betaald, dan geef je dit ook op. Je kunt via de aangifte voorkoming van dubbele belasting aanvragen. Dit werkt via de methode van vrijstelling of verrekening, afhankelijk van het belastingverdrag.
Dividendbelasting en je broker: wat regelt de broker voor je?
Niet alle brokers handelen dividendbelasting op dezelfde manier af. Het is verstandig om te weten wat je broker automatisch regelt en wat je zelf moet doen. Als je belegt in dividendaandelen, loopt dit snel op.
De meeste Nederlandse en Europese brokers houden automatisch de lokale bronbelasting in op het moment van uitkering. Voor Nederlandse aandelen is dat 15%. Voor buitenlandse aandelen hangt het af van het land en van het belastingformulier dat je bij de broker hebt ingevuld.
Vragen die je je broker kunt stellen
- Is mijn W-8BEN formulier (voor Amerikaanse aandelen) ingevuld en actief?
- Welk bronbelastingtarief past jullie toe per land?
- Ontvang ik een volledig jaaroverzicht van ontvangen dividend en ingehouden belasting?
- Hoe geef ik buitenlandse bronbelasting op in mijn aangifte?
Wil je brokers vergelijken op onder andere hun dienstverlening rondom dividend en belastingrapportage, dan helpt ons overzicht van de beste brokers voor dividendbeleggers je op weg.
Wanneer is dividendbelasting terugvragen niet de moeite waard?
Terugvragen van buitenlandse bronbelasting kost tijd en soms geld. Je moet formulieren invullen in een vreemde taal, documenten opsturen en soms maanden wachten op uitbetaling. Voor kleine portefeuilles is de opbrengst soms minimaal.
Een vuistregel: voor landen als Duitsland en Frankrijk loont terugvragen pas echt als je honderden euro's aan te veel ingehouden belasting hebt betaald. Voor Zwitserland is de drempel lager, omdat het verschil 20 procentpunt bedraagt.
ETF-beleggers hebben hier minder last van. Een ETF die Ierse domicilie heeft (zoals de meeste Vanguard- en iShares-fondsen op Euronext Amsterdam), profiteert van het gunstige belastingverdrag tussen Ierland en de VS. Daardoor betaalt de ETF zelf slechts 15% bronbelasting op Amerikaans dividend, in plaats van 30%. Jij als belegger ontvangt dan dividend van de ETF waarover Nederland 15% inhoudt, als het een distribuerende ETF betreft. Je kunt dit vervolgens verrekenen via je aangifte. Meer weten over ETF-beleggen? Lees onze complete gids over ETF beleggen.
Veelgestelde vragen over dividendbelasting terugvragen Nederland
Hoeveel dividendbelasting wordt er ingehouden in Nederland?
In Nederland bedraagt de dividendbelasting 15% voor particuliere beleggers. Dit is een voorheffing op de inkomstenbelasting. Je verrekent dit bedrag via je jaarlijkse belastingaangifte. Betaal je minder inkomstenbelasting dan de ingehouden 15%, dan ontvang je het verschil terug van de Belastingdienst.
Hoe lang duurt het voordat ik mijn dividendbelasting terugkrijg?
Na het indienen van je belastingaangifte verwerkt de Belastingdienst de teruggaaf doorgaans binnen enkele weken tot drie maanden. Dit geldt voor Nederlandse dividendbelasting. Teruggaaf van buitenlandse bronbelasting via buitenlandse belastingdiensten kan een jaar of langer duren, afhankelijk van het land.
Kan ik dividendbelasting terugvragen als ik een fiscaal partner heb?
Ja. Als fiscale partners kun je in de aangifte kiezen hoe je het vermogen en de bijbehorende dividendbelasting onderling verdeelt. De meest gunstige verdeling hangt af van ieders inkomen en belastingaanslag. De Belastingdienst staat toe dat je tot drie jaar na het belastingjaar nog kiest voor een andere verdeling.
Vraag ik dividendbelasting terug voor mijn ETF's of doet de ETF dat zelf?
De ETF verrekent bronbelasting op ontvangen dividend intern. Als belegger ontvang je dividend van de ETF zelf, waarover je broker Nederlandse dividendbelasting inhoudt (bij distribuerende ETF's). Die 15% kun je vervolgens terugvragen via je aangifte. De onderliggende bronbelasting die de ETF heeft betaald, kun je als belegger niet zelf terugvragen.
Samenvatting: wat je moet onthouden
- Nederlandse dividendbelasting van 15% is een voorheffing die je verrekent via je belastingaangifte.
- Op buitenlandse aandelen houdt het bronland extra belasting in die je via het belastingverdrag gedeeltelijk kunt terugvragen.
- Vul het W-8BEN formulier in bij je broker om het verdragstarief op Amerikaanse aandelen automatisch te krijgen.
- ETF's met Ierse domicilie zijn vaak fiscaal efficiënter dan rechtstreeks beleggen in buitenlandse aandelen.
- Teruggaaf van buitenlandse bronbelasting loont het meest voor Zwitserland, gezien de hoge standaard inhouding van 35%.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten