Box 3 en beleggen in 2026 gaan hand in hand: zodra je belegt, betaal je in Nederland vermogensbelasting over je beleggingen. Hoe hoog die belasting uitpakt, hangt af van je totale vermogen, je heffingsvrij vermogen en de actuele fictieve rendementspercentages die de Belastingdienst hanteert. In dit artikel lees je precies hoe het systeem werkt, wat je betaalt en hoe je je belastingdruk legaal verlaagt.
Veel beleggers denken dat ze alleen belasting betalen als ze winst maken. Dat klopt niet. In box 3 gaat de Belastingdienst uit van een fictief rendement op je vermogen, niet van je werkelijke winst of verlies. Dat maakt het systeem fundamenteel anders dan de belastingheffing op loon of winst uit onderneming.
Hieronder zetten we alles op een rij: de heffingsvrije voet, de fictieve rendementen voor 2026, een rekenvoorbeeld en de slimste manieren om je belastingdruk te beperken.
Hoe werkt box 3 voor beleggers in 2026?
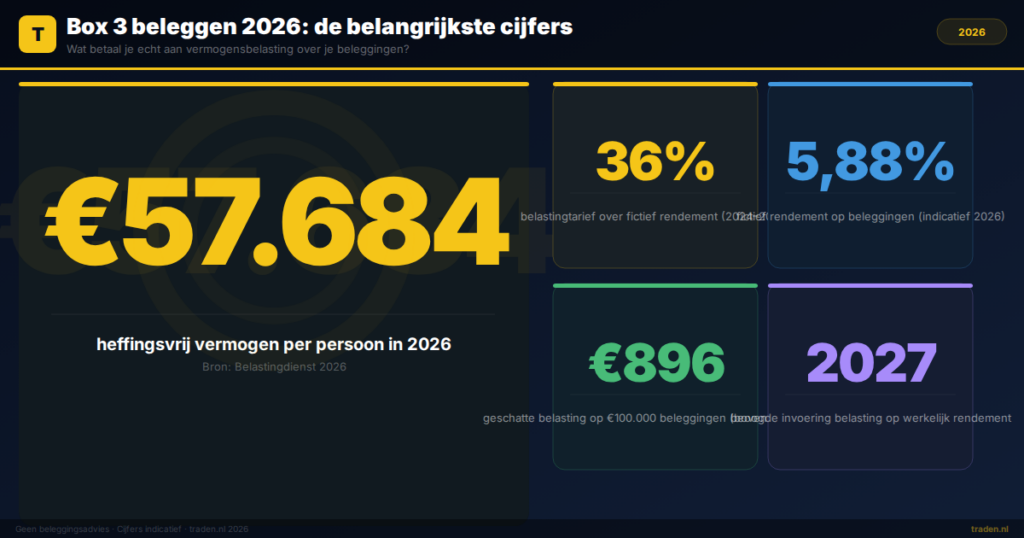
Box 3 belast je vermogen boven het heffingsvrij vermogen met een fictief rendement. De Belastingdienst gaat er vanuit dat je een bepaald percentage verdient op spaargeld, beleggingen en schulden. Over dat fictieve rendement betaal je vervolgens 36% belasting (tarief 2024-2026, controleer de actuele waarde op belastingdienst.nl).
Het systeem werkt in drie stappen. Eerst stel je vast hoeveel vermogen je hebt op 1 januari van het belastingjaar. Daarna trek je het heffingsvrij vermogen af. Ten slotte berekent de Belastingdienst een fictief rendement op het resterende bedrag.
Het heffingsvrij vermogen in 2026
Voor 2026 is het heffingsvrij vermogen vastgesteld op €57.684 per fiscaal partner. Heb je een fiscaal partner, dan geldt samen een vrijstelling van €115.368. Alles boven die grens valt in box 3 en wordt belast via het fictieve rendement. Controleer het actuele bedrag altijd op de website van de Belastingdienst, omdat het jaarlijks kan worden bijgesteld.
De fictieve rendementspercentages 2026
De Belastingdienst onderscheidt drie vermogenscategorieën met elk een eigen fictief rendementspercentage. Voor het belastingjaar 2026 zijn dat de volgende schattingen op basis van de methodiek die de overheid hanteert:
| Vermogenscategorie | Fictief rendement 2026 (indicatief) |
|---|---|
| Banktegoeden (spaargeld) | Gebaseerd op gemiddelde spaarrente voorgaand jaar |
| Beleggingen (aandelen, ETF's, obligaties) | Circa 5,88% (gebaseerd op eerder gepubliceerde percentages) |
| Schulden (hypotheekschuld of consumptief) | Aftrekbaar fictief rentepercentage |
De exacte percentages voor 2026 stelt de Belastingdienst vast nadat de relevante marktrentes over 2025 bekend zijn. Gebruik de tabel als indicatie en raadpleeg belastingdienst.nl voor de definitieve cijfers.
Box 3 berekening: een concreet rekenvoorbeeld
Een concreet rekenvoorbeeld maakt het systeem meteen duidelijk. Stel je hebt een beleggingsportefeuille van €100.000 en geen fiscaal partner. Dan ziet de berekening er als volgt uit:
- Totaal vermogen: €100.000
- Heffingsvrij vermogen: €57.684
- Belastbaar vermogen: €42.316
- Fictief rendement beleggingen (circa 5,88%): €2.488
- Belasting (36% over €2.488): circa €896
Je betaalt dus ongeveer €896 per jaar aan vermogensbelasting over €100.000 aan beleggingen boven de vrijstelling. Let op: dit is een indicatief bedrag. Je werkelijke belasting hangt af van de definitieve percentages en de samenstelling van je vermogen.
Wil je snel uitrekenen hoeveel je netto overhoudt na belasting? Gebruik dan onze bruto-netto- en beleggingscalculator om je eigen situatie door te rekenen.
Wat telt mee als vermogen in box 3?
Niet alle bezittingen tellen mee in box 3. Het is belangrijk om te weten welke vermogensbestanddelen de Belastingdienst meeneemt en welke vrijgesteld zijn.
De volgende bezittingen tellen wel mee:
- Aandelen, ETF's en obligaties op een effectenrekening
- Spaargeld en deposito's boven het heffingsvrij vermogen
- Crypto-valuta (Bitcoin, Ethereum en andere)
- Vorderingen op derden
- Tweede woning of vakantiewoning
- Contant geld boven €652 (2026, indicatief)
De volgende bezittingen tellen niet mee:
- Je eigen woning (valt in box 1 via het eigenwoningforfait)
- Pensioenrechten en lijfrenteverzekeringen
- Bezittingen in een BV (vallen in box 2)
- Groene beleggingen tot een vrijgesteld bedrag
Box 3 en de Kerstarrest-nasleep: wat verandert er?
In december 2021 oordeelde de Hoge Raad dat het oude box 3-stelsel in strijd was met het Europees eigendomsrecht. Dit zogenoemde Kerstarrest zorgde voor grote onrust. De overheid heeft sindsdien het systeem aangepast naar een methode die dichter bij het werkelijke rendement ligt.
De huidige aanpak gebruikt vermogenscategorieën met verschillende fictieve rendementen per categorie. Dit is een overgangsregeling. Vanaf 2027 is de overheid van plan om over te stappen naar belasting over het werkelijke rendement. Dat betekent dat je dan belasting betaalt over je daadwerkelijke winst, koerswinst en dividend in box 3.
Dat nieuwe stelsel heeft grote gevolgen voor beleggers. Ben je nu bezig met je beleggingsstrategie op te zetten, dan is het slim om alvast rekening te houden met die overgang. Lees meer over hoe je belastingdruk en beleggingsstrategie samenhangen in ons artikel over vermogensbelasting optimaliseren in box 3.
Box 3 legaal verlagen: 5 manieren voor beleggers
Je belastingdruk in box 3 verlagen kan via legale routes. Hieronder staan vijf concrete manieren die beleggers kunnen toepassen.
- Benut het heffingsvrij vermogen volledig. Heb je een fiscaal partner? Zorg dat jullie het vermogen optimaal verdelen zodat je samen de volledige vrijstelling benut.
- Beleg via groene beleggingen. Groene beleggingen zijn tot een bepaald bedrag vrijgesteld van box 3. Bovendien geldt een heffingskorting. Controleer de actuele vrijstellingsbedragen bij de Belastingdienst.
- Beleg via je BV. Vermogen in een besloten vennootschap valt in box 2, niet in box 3. Dat kan fiscaal voordeliger zijn bij grotere vermogens. Lees meer over de voor- en nadelen op onze pagina over zakelijk beleggen vanuit je BV.
- Maak gebruik van lijfrente of banksparen. Stortingen in een erkend lijfrenteproduct zijn aftrekbaar in box 1 en vallen buiten box 3 zolang ze vaststaan.
- Let op de peildatum. Box 3 kijkt naar je vermogen op 1 januari. Grotere uitgaven vlak voor die datum verlagen tijdelijk je grondslag, maar doe dit alleen als de uitgave toch al gepland was.
Welke broker gebruik je bij beleggen in box 3?
De keuze van je broker heeft geen directe invloed op je box 3-belasting. Wel maakt een goede broker het makkelijker om je vermogen bij te houden en je belastingaangifte correct in te vullen. Sommige brokers verstrekken een overzicht van je vermogen per 1 januari, wat handig is bij je aangifte.
Brokers als DEGIRO, Trade Republic en Trading 212 bieden Nederlandse beleggers toegang tot aandelen en ETF's tegen lage kosten. Wil je weten welke broker het beste bij jouw situatie past? Vergelijk de kosten en het aanbod van alle brokers in Nederland op onze vergelijkingspagina.
Veelgestelde vragen over box 3 en beleggen 2026
Betaal ik box 3 over niet-gerealiseerde koerswinst?
Ja, in het huidige stelsel betaal je box 3 over de waarde van je beleggingen op 1 januari, ongeacht of je winst hebt gemaakt of niet. Je betaalt dus ook belasting als je beleggingen op papier gestegen zijn maar je niets hebt verkocht. Onder het nieuwe werkelijke-rendementstelsel (gepland vanaf 2027) verandert dit mogelijk.
Moet ik crypto ook opgeven in box 3?
Ja. Crypto-valuta zoals Bitcoin en Ethereum vallen in box 3 en tellen mee als bezitting. Je geeft de waarde op per 1 januari van het belastingjaar. Hoe crypto precies behandeld wordt onder het toekomstige werkelijke-rendementstelsel is nog niet volledig uitgewerkt.
Hoeveel belasting betaal ik over €50.000 aan beleggingen?
Als je €50.000 aan beleggingen hebt en geen andere vermogensbestanddelen, val je waarschijnlijk onder het heffingsvrij vermogen van €57.684. Dan betaal je geen box 3-belasting. Heb je meer vermogen, dan wordt alleen het bedrag boven de vrijstelling belast via het fictieve rendement.
Kan ik mijn verlies in box 3 aftrekken?
In het huidige stelsel niet. Box 3 werkt met fictieve rendementen, niet met werkelijke winst of verlies. Als je beleggingen in waarde dalen, verlaagt dat wel je grondslag op de volgende peildatum van 1 januari. Onder het geplande werkelijke-rendementstelsel wordt verliesverrekening waarschijnlijk wél mogelijk.
Samenvatting: box 3 en beleggen in 2026
- Box 3 belast je vermogen boven €57.684 (vrijstelling 2026) via fictieve rendementen, niet je werkelijke winst.
- Beleggingen zoals aandelen en ETF's krijgen een hoger fictief rendement dan spaargeld.
- Het belastingtarief in box 3 bedraagt 36% over het fictieve rendement.
- Legale manieren om box 3 te verlagen zijn: fiscaal partnerschap, groene beleggingen, beleggen via je BV en lijfrenteproducten.
- Vanaf 2027 wil de overheid overstappen naar belasting over werkelijk rendement, wat grote gevolgen heeft voor beleggers.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten