Een balans lezen als belegger is een van de meest waardevolle vaardigheden die je kunt ontwikkelen. De balans is het financiële röntgenfoto van een bedrijf: het laat precies zien wat een onderneming bezit, wat ze schuldig is en hoeveel eigen vermogen er overblijft. Toch slaan veel beginners dit document over — en dat is een dure fout. In dit artikel leer je stap voor stap hoe een balans werkt, wat de belangrijkste onderdelen betekenen, en hoe je de balans gebruikt om betere beleggingsbeslissingen te nemen.
Je hoeft geen accountant te zijn om een balans te begrijpen. Met een paar basisconcepten zie je snel of een bedrijf financieel gezond is of juist op drijfzand staat. We behandelen de structuur van de balans, de drie hoofdonderdelen, handige ratio's die je direct kunt toepassen en de meest gemaakte fouten bij het interpreteren ervan.
Wat is een balans precies?
Een balans is een financieel overzicht dat de financiële positie van een bedrijf weergeeft op één specifiek moment. Anders dan een winst-en-verliesrekening, die een periode beslaat, is de balans een momentopname — vergelijkbaar met een foto op één dag van het jaar.
De balans is gebouwd op één ijzeren regel: activa = passiva + eigen vermogen. Dit wordt ook wel de boekhoudkundige basisvergelijking genoemd. Beide kanten van de balans zijn altijd in evenwicht — vandaar de naam “balans”. Bedrijven zijn wettelijk verplicht deze te publiceren, meestal als onderdeel van hun jaarverslag of kwartaalcijfers.
Wanneer publiceert een bedrijf een balans?
Beursgenoteerde bedrijven publiceren een balans minimaal één keer per jaar, als onderdeel van hun jaarverslag. Veel grote bedrijven doen dit ook elk kwartaal. In Nederland zijn bedrijven verplicht hun jaarrekening te deponeren bij de Kamer van Koophandel. Voor beursfondsen vind je de balans ook altijd op de investor relations-pagina van het bedrijf.
De drie hoofdonderdelen van een balans
Een balans bestaat uit drie onderdelen: activa, passiva en eigen vermogen. Elk onderdeel vertelt een eigen verhaal over de financiële gezondheid van een bedrijf. Hieronder leggen we ze uit.
1. Activa: wat het bedrijf bezit
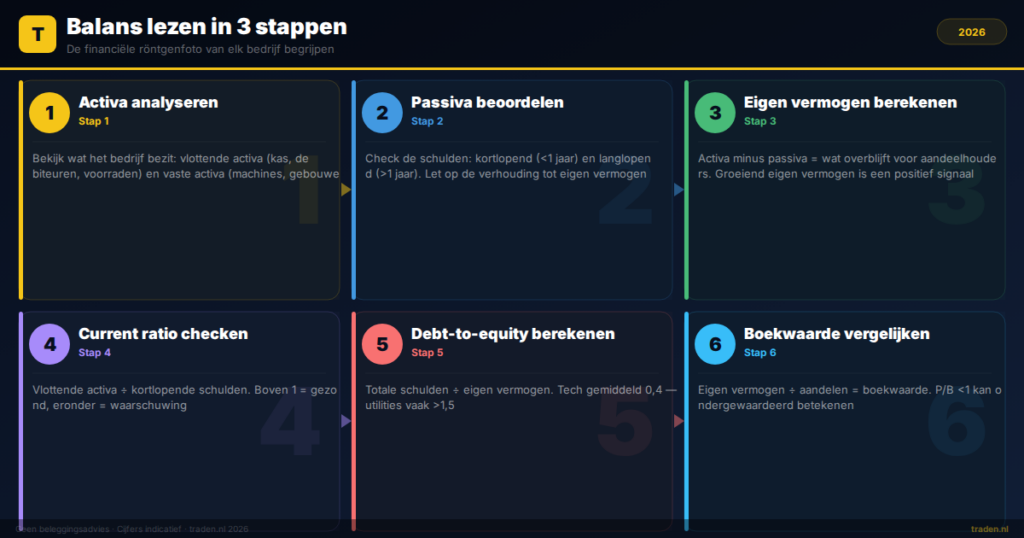
Activa zijn alle bezittingen van een onderneming. Ze staan aan de linkerkant (of bovenkant) van de balans en zijn onderverdeeld in twee categorieën:
- Vlottende activa: bezittingen die binnen één jaar in geld worden omgezet. Denk aan liquide middelen (kas en banktegoeden), debiteuren (nog te ontvangen betalingen) en voorraden.
- Vaste activa: bezittingen voor de langere termijn. Denk aan machines, gebouwen, voertuigen en immateriële activa zoals patenten of merknamen (goodwill).
Een bedrijf met veel vlottende activa ten opzichte van kortlopende schulden is doorgaans financieel flexibeler. Het kan rekeningen betalen zonder in de problemen te komen.
2. Passiva: wat het bedrijf schuldig is
Passiva zijn de schulden en verplichtingen van een bedrijf. Ze staan aan de rechterkant (of onderkant) van de balans. Ook hier zijn twee categorieën:
- Kortlopende schulden: verplichtingen die binnen één jaar betaald moeten worden. Denk aan leveranciersschulden, kortlopende leningen en nog te betalen belastingen.
- Langlopende schulden: verplichtingen met een looptijd langer dan één jaar. Denk aan hypotheken, obligatieleningen en langlopende bankkredieten.
Een hoge schuldenlast is niet per se slecht. Veel succesvolle bedrijven financieren groei bewust met vreemd vermogen. Maar de verhouding tussen schulden en eigen vermogen is cruciaal — daarover later meer.
3. Eigen vermogen: wat overblijft voor aandeelhouders
Eigen vermogen is wat er overblijft als je alle schulden van de activa aftrekt. Het is het belang van de aandeelhouders in het bedrijf. Eigen vermogen bestaat uit aandelenkapitaal, agioreserves, ingehouden winsten en eventuele herwaarderingsreserves.
Een bedrijf met een sterk en groeiend eigen vermogen over meerdere jaren is een positief signaal. Het betekent dat het bedrijf winst opbouwt en deze (deels) reinvesteert. Negatief eigen vermogen — ook wel technisch faillissement genoemd — is een ernstig waarschuwingssignaal.
Handige ratio's om de balans te analyseren
Losse cijfers uit de balans zeggen weinig zonder context. Met enkele eenvoudige ratio's maak je de balansdata vergelijkbaar en interpreteerbaar. Dit zijn de drie ratio's die elke belegger moet kennen.
Current ratio: meet kortetermijn-liquiditeit
De current ratio = vlottende activa ÷ kortlopende schulden. Een waarde boven de 1 betekent dat het bedrijf zijn kortlopende verplichtingen kan dekken. Een waarde onder de 1 is een waarschuwingssignaal. Sectorgemiddelden verschillen sterk: retailbedrijven werken vaak met een lagere current ratio dan technologiebedrijven.
Debt-to-equity ratio: meet financiële hefboom
De debt-to-equity ratio (D/E) = totale schulden ÷ eigen vermogen. Een lage D/E betekent dat een bedrijf relatief weinig geleend heeft ten opzichte van wat aandeelhouders hebben ingebracht. Volgens data van NYU Stern (2024) ligt de gemiddelde D/E ratio in de technologiesector rond de 0,4, terwijl nutsbedrijven vaak boven de 1,5 zitten vanwege hun kapitaalintensieve aard.
Boekwaarde per aandeel: vergelijk met de beurskoers
De boekwaarde per aandeel = eigen vermogen ÷ aantal uitstaande aandelen. Vergelijk dit getal met de huidige beurskoers om de koers-boekwaardeverhouding (P/B ratio) te berekenen. Een P/B onder de 1 kan betekenen dat een aandeel ondergewaardeerd is — of dat de markt structurele problemen vermoedt. Warren Buffett gebruikte dit als een van zijn kernfilters bij vroegere beleggingen.
Veelgemaakte fouten bij het lezen van een balans
Beginners maken bij het lezen van een balans steevast dezelfde fouten. Door ze te kennen, vermijd je dure beleggingsbeslissingen.
- Één moment bekijken: een balans is een momentopname. Analyseer altijd minimaal drie tot vijf jaar aan balansen om een trend te zien.
- Immateriële activa negeren: goodwill en andere immateriële activa kunnen een balans kunstmatig opblazen. Na een overname kan goodwill een groot deel van de activa uitmaken — let hier op.
- Schulden negeren: een hoge winst is mooi, maar als een bedrijf ook enorme schulden heeft, is het plaatje heel anders. Kijk altijd naar de balans én de winst-en-verliesrekening samen.
- Brancheblind vergelijken: een D/E van 2,0 is normaal voor een bank, maar alarmerend voor een startup. Vergelijk altijd binnen dezelfde sector.
- Off-balance-sheet verplichtingen missen: sommige schulden staan niet direct op de balans, maar in de toelichting. Denk aan operationele leasecontracten of voorwaardelijke verplichtingen.
Onderzoek van CFA Institute (2023) laat zien dat beleggers die fundamentele analyse combineren met balansanalyse gemiddeld beter presteren dan puur op koerstrends gebaseerde strategieën.
Hoe vind je de balans van een bedrijf?
Je hoeft niet ver te zoeken. Hier zijn de meest gebruikte bronnen om een balans te vinden:
- Investor relations-pagina: elk beursgenoteerd bedrijf heeft een IR-pagina met jaarverslagen en kwartaalcijfers. Zoek op “[bedrijfsnaam] investor relations”.
- SEC EDGAR (VS): voor Amerikaanse bedrijven vind je alle financiële documenten gratis op sec.gov/edgar.
- Kamer van Koophandel (NL): Nederlandse bedrijven deponeren jaarrekeningen bij de KvK. Via het handelsregister zijn deze op te vragen.
- Financiële platformen: sites als Morningstar, Macrotrends of Simply Wall St presenteren balansdata overzichtelijk en interactief.
- Je broker: veel brokers tonen direct in de app basisbalansdata per aandeel onder het tabblad “Financiën” of “Fundamentals”.
Controleer altijd de originele bron. Derde partijen kunnen verouderde of onjuiste data tonen. Gebruik deze platformen als startpunt, niet als eindpunt.
Veelgestelde vragen over balans lezen als belegger
Wat is het verschil tussen een balans en een winst-en-verliesrekening?
Een balans toont de financiële positie van een bedrijf op één moment: wat het bezit en wat het schuldig is. Een winst-en-verliesrekening toont de inkomsten en uitgaven over een bepaalde periode, en eindigt met de netto winst of het netto verlies. Beide documenten heb je nodig voor een compleet beeld.
Wat betekent negatief eigen vermogen op een balans?
Negatief eigen vermogen betekent dat de schulden groter zijn dan de totale bezittingen. Dit wordt ook wel technisch faillissement of insolvabiliteit genoemd. Het is een ernstig waarschuwingssignaal, al zijn er uitzonderingen: sommige bedrijven hebben negatief eigen vermogen door grote aandeleninkopen of boekhoudkundige afschrijvingen zonder dat ze direct in gevaar zijn.
Hoe vaak moet ik de balans van een bedrijf controleren?
Als langetermijnbelegger is het verstandig om de balans minimaal één keer per jaar grondig te analyseren, bij voorkeur bij het verschijnen van het jaarverslag. Kwartaalcijfers bieden tussentijdse updates. Let bij elk kwartaal op grote verschuivingen in schulden, voorraden of liquide middelen ten opzichte van de vorige periode.
Kan ik alleen op de balans vertrouwen bij een beleggingsbeslissing?
Nee, de balans is één onderdeel van de fundamentele analyse. Combineer het altijd met de winst-en-verliesrekening, het kasstroomoverzicht, branchetrends en kwalitatieve factoren zoals management en concurrentiepositie. Geen enkel document geeft een volledig beeld op zichzelf.
Conclusie: zo gebruik je de balans als belegger
De balans is een essentieel hulpmiddel voor elke belegger die wil begrijpen wat er werkelijk speelt bij een bedrijf. Hier zijn de belangrijkste punten op een rij:
- Een balans bestaat uit activa (bezittingen), passiva (schulden) en eigen vermogen — en beide kanten zijn altijd in evenwicht.
- Vlottende activa en kortlopende schulden bepalen de liquiditeit; langlopende schulden en eigen vermogen bepalen de financiële structuur.
- Gebruik ratio's als de current ratio, D/E ratio en boekwaarde per aandeel om snel inzicht te krijgen.
- Analyseer altijd meerdere jaren én vergelijk met sectorgenoten voor een eerlijk beeld.
- Combineer de balans met de winst-en-verliesrekening en het kasstroomoverzicht voor een compleet financieel beeld.
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten