Een prospectus bij beleggen is het officiële informatiedocument dat een uitgevende instelling — zoals een ETF-aanbieder, beleggingsfonds of bedrijf bij een beursintroductie — verplicht moet publiceren. Het bevat alle essentiële informatie die jij als belegger nodig hebt om een weloverwogen beslissing te nemen. Toch lezen de meeste beginners het niet. Dat is een kostbare vergissing.
In dit artikel leer je precies wat een prospectus is, waarom het juridisch verplicht is, wat je erin vindt en — het belangrijkste — hoe je het efficiënt leest zonder te verdrinken in juridisch jargon. Na het lezen van dit artikel weet je hoe je een prospectus gebruikt als belegger, niet als advocaat.
Wat is een prospectus precies?
Een prospectus is een wettelijk vereist document dat alle relevante informatie bevat over een financieel product. Denk aan kosten, risico's, beleggingsstrategie en de partij achter het product. Het doel is transparantie: jij weet waar je in stapt.
In Europa zijn uitgevers van beleggingsproducten verplicht een prospectus te publiceren op basis van de Europese Prospectusverordening (EU) 2017/1129. Deze regelgeving geldt voor aandelenemissies boven €8 miljoen en voor de meeste publiek verhandelbare fondsen. De Autoriteit Financiële Markten (AFM) houdt in Nederland toezicht op de naleving hiervan.
Naast het volledige prospectus bestaat er voor ETFs en beleggingsfondsen ook een kortere versie: het essentiële-informatiedocument (EID), ook wel KID (Key Information Document) of KIID (Key Investor Information Document) genoemd. Dat is het document van maximaal 3 pagina's dat je als retailbelegger standaard aangeboden krijgt.
Wanneer kom je een prospectus tegen als belegger?
Als belegger stuit je op een prospectus in drie veelvoorkomende situaties. Elk scenario vraagt een andere aanpak bij het lezen.
1. Bij de aankoop van een ETF of beleggingsfonds
Elke ETF en elk beleggingsfonds in Europa heeft een verplicht prospectus én een KID. Als je via een broker zoals DEGIRO of Trading 212 een ETF koopt, moet de broker je toegang geven tot dit document vóór de transactie. Veel beleggers klikken dit weg. Dat is risicovol, want hier staat bijvoorbeeld hoe synthetische replicatie werkt — met tegenpartijrisico dat je normaal niet ziet.
2. Bij een beursintroductie (IPO)
Wanneer een bedrijf naar de beurs gaat via een Initial Public Offering (IPO), publiceert het een uitgebreid prospectus. Dit document kan honderden pagina's lang zijn. Het beschrijft de financiële situatie, de reden voor de beursgang, de besteding van het opgehaalde kapitaal en alle risicofactoren. Onderzoek uit 2021 van de Universiteit van Florida toonde aan dat IPO-aandelen in het eerste jaar gemiddeld 18,7% onderpresteren ten opzichte van de bredere markt — risico's die deels in het prospectus beschreven staan.
3. Bij obligatie-uitgifte
Bedrijven en overheden die obligaties uitgeven, publiceren eveneens een prospectus. Hierin staat onder andere de couponrente, looptijd, terugbetalingsrangorde en het kredietrisico. Voor retailbeleggers is dit document extra relevant bij hoogrentende of achtergestelde obligaties.
Wat staat er in een prospectus? De belangrijkste onderdelen
Een volledig prospectus kan intimiderend zijn. Weet echter: je hoeft niet alles te lezen. Focus op de volgende secties die de meeste beleggingsrelevantie hebben.
- Risicofactoren: een verplichte lijst van alle materiële risico's. Lees dit altijd. Als je een risico niet begrijpt, investeer dan niet.
- Beleggingsdoelstelling en -beleid: beschrijft wat het fonds of bedrijf precies doet met jouw geld. Klopt dit met jouw verwachting?
- Kosten en vergoedingen: de Total Expense Ratio (TER) staat hier, maar ook transactiekosten en prestatievergoedingen. Een verschil van 0,5% per jaar kost je over 20 jaar bij een inleg van €50.000 al meer dan €15.000 aan rendement.
- Historische prestaties: verplicht bij fondsen, maar altijd voorzien van de disclaimer dat verleden prestaties geen garantie bieden voor de toekomst.
- Beheerder en bewaarder: wie beheert het fonds? Wie bewaart de activa? Is de bewaarder onafhankelijk van de beheerder?
- Liquiditeit en verhandelbaarheid: hoe makkelijk kun je uitstappen? Bij sommige fondsen gelden beperkingen of opzegtermijnen.
- Fiscale behandeling: hoe wordt het product belast in Nederland? Dit is relevant voor box 3 of box 2 beleggers.
Hoe lees je een prospectus efficiënt als beginner?
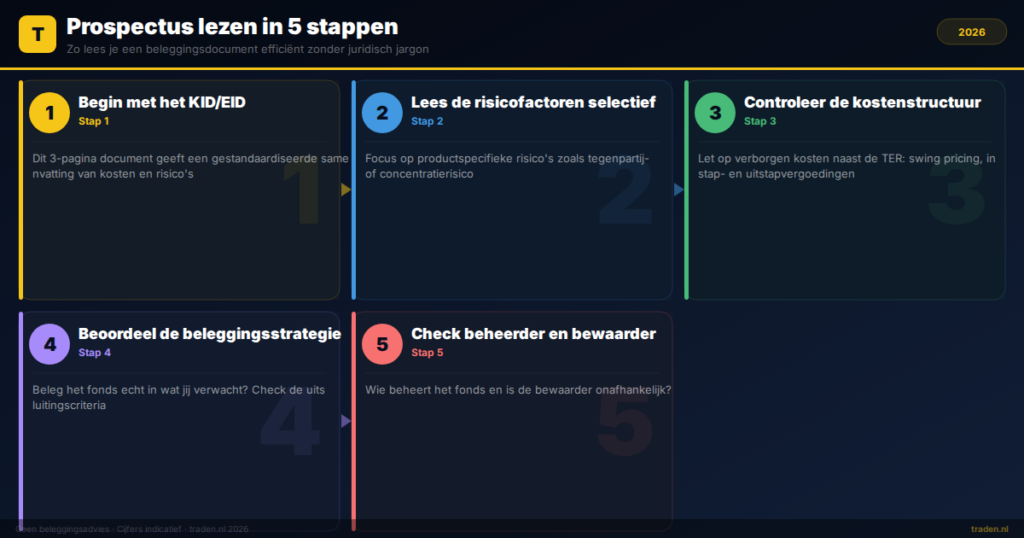
Een prospectus lees je niet van voor naar achter. Gebruik in plaats daarvan een gerichte aanpak in vijf stappen. Zo bespaar je tijd en focus je op wat echt relevant is.
- Begin met het KID/EID. Dit 3-pagina document geeft een gestructureerde samenvatting van kosten, risico's (op een schaal van 1-7) en rendementscenario's. Het is wettelijk gestandaardiseerd en daardoor makkelijk te vergelijken.
- Lees de risicofactoren selectief. Zoek naar risico's die specifiek zijn voor dit product, niet de generieke marktrisico's. Een synthetische ETF heeft tegenpartijrisico. Een sector-ETF heeft concentratierisico. Herkent de tekst jouw situatie?
- Controleer de kostenstructuur nauwkeurig. Let op verborgen kosten zoals swing pricing, instap- of uitstapvergoedingen en prestatiebonussen voor de beheerder. De TER is niet altijd de volledige kostenplaatje.
- Beoordeel de beleggingsstrategie. Beleg het fonds in wat jij denkt? Een ESG-fonds kan nog steeds fossiele energiebedrijven bevatten als ze aan bepaalde criteria voldoen. Lees de uitsluitingscriteria.
- Check de juridische structuur. Is het een UCITS-fonds? Dat biedt extra beleggersbescherming. Is het een ETF of een ETC? ETC's zijn juridisch schuldpapier, geen fondsaandelen — een belangrijk verschil bij faillissement van de uitgevende partij.
Prospectus vs KID: wat is het verschil en wat gebruik je wanneer?
Het volledige prospectus en het KID (Key Information Document) vullen elkaar aan maar zijn niet uitwisselbaar. Het KID is de samenvatting; het prospectus is het complete juridische document.
Gebruik het KID bij een eerste beoordeling van een ETF of fonds. Wil je dieper gaan — bijvoorbeeld bij een grote investering of bij twijfel over een specifiek risico — raadpleeg dan het volledige prospectus. Beide documenten zijn gratis beschikbaar via de website van de beheerder of via de AFM-registers.
Sinds 2023 is het KID voor ETFs vervangen door het EID (Essentieel Informatiedocument) onder de PRIIPs-verordening. De structuur is vergelijkbaar maar bevat aanvullende prestatiescenario's en een duidelijkere kostenbreakdown. Volgens de AFM was dit een directe reactie op de onduidelijkheid die beleggers ervaarden bij het vergelijken van kosten tussen producten.
Veelgestelde vragen over prospectus beleggen
Is een prospectus lezen verplicht als belegger?
Nee, je bent als belegger niet wettelijk verplicht een prospectus te lezen. De uitgevende partij is echter wél verplicht het beschikbaar te stellen. Brokers moeten je toegang geven tot het KID vóór een transactie. Of je het leest, is aan jou — maar slim is het zeker.
Waar vind ik het prospectus van een ETF?
Het prospectus van een ETF vind je op de website van de fondsaanbieder (zoals iShares, Vanguard of Amundi) of via je broker. Je kunt ook zoeken op de ISIN-code van de ETF in de AFM-registers of via de website van Euronext Amsterdam. De beheerder is verplicht de documenten gratis en digitaal beschikbaar te stellen.
Wat is het verschil tussen een prospectus en een jaarverslag?
Een prospectus beschrijft wat een product gaat doen en welke risico's eraan verbonden zijn — het is een toekomstgericht document. Een jaarverslag laat zien wat een bedrijf of fonds in het afgelopen jaar gepresteerd heeft. Beide zijn relevant, maar voor een eerste beoordeling van een nieuw product is het prospectus essentieel.
Kan ik vertrouwen op een prospectus als garantie voor mijn belegging?
Nee. Een prospectus is een informatiedocument, geen garantie. Het beschrijft risico's en strategie, maar geeft geen zekerheid over rendement of kapitaalbehoud. Zelfs als alle informatie correct is, kan een belegging in waarde dalen. Gebruik het prospectus als analysemiddel, niet als veiligheidscertificaat.
Samenvatting: dit neem je mee
- Een prospectus is een wettelijk verplicht informatiedocument over een beleggingsproduct.
- Het KID/EID is de beknopte versie; het volledige prospectus bevat alle juridische details.
- Focus bij het lezen op risicofactoren, kosten, beleggingsstrategie en juridische structuur.
- Synthetische ETFs, ETC's en achtergestelde obligaties vereisen extra aandacht in het prospectus.
- Een prospectus is geen garantie, maar een onmisbaar hulpmiddel voor geïnformeerde beslissingen.
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten