Lump sum vs dollar-cost averaging is een van de meest besproken vragen in de beleggingswereld: leg je een groot bedrag in één keer in, of spreid je jouw inleg over tijd? Het antwoord bepaalt niet alleen je rendement, maar ook hoeveel slaap je 's nachts krijgt. In dit artikel vergelijk je beide strategieën op basis van wetenschappelijk bewijs, rendement en psychologie — zodat jij de keuze maakt die bij jou past.
Stel: je hebt €10.000 beschikbaar om te beleggen. Zet je dat bedrag vandaag in één keer in de markt? Of verdeel je het over twaalf maanden? Beide aanpakken hebben voor- en nadelen. De juiste keuze hangt af van jouw risicoprofiel, beleggingshorizon en emotionele weerbaarheid.
We bespreken wat de wetenschap zegt, hoe beide methoden werken, wanneer welke strategie slim is en wat de meest gemaakte fouten zijn.
Wat is lump sum beleggen en hoe werkt het?
Lump sum beleggen betekent dat je een beschikbaar bedrag in één keer volledig inlegt in de markt. Je wacht niet op een “beter moment” — je belegt direct het volledige kapitaal.
Het principe is eenvoudig: tijd in de markt verslaat timing van de markt. Hoe langer jouw geld belegd is, hoe meer het kan groeien door rente-op-rente. Een lump sum investering profiteert direct van elke stijgingsdag die de markt heeft.
Voordelen van lump sum
- Direct volledig blootgesteld aan marktgroei
- Gemiddeld hogere rendementen op lange termijn
- Geen beslismoment elke maand: simpel en eenmalig
- Lagere transactiekosten (één aankoop in plaats van meerdere)
Nadelen van lump sum
- Je belegt mogelijk op een hoogtepunt
- Grote psychologische drempel bij marktdalingen vlak na inleg
- Vereist sterke emotionele weerbaarheid
Wat is dollar-cost averaging en hoe werkt het?
Dollar-cost averaging (DCA) is de strategie waarbij je een vast bedrag periodiek belegt — bijvoorbeeld maandelijks €500 — ongeacht de koers. Je koopt automatisch meer aandelen wanneer koersen laag zijn, en minder wanneer koersen hoog staan.
DCA is de methode die de meeste Nederlanders onbewust al toepassen via een maandelijkse automatische incasso naar hun beleggingsrekening. Het voelt veiliger, want je spreidt je risico over tijd.
Voordelen van DCA
- Minder gevoelig voor instapmoment
- Psychologisch toegankelijker voor beginnende beleggers
- Automatiseert beleggen: geen actieve beslissingen nodig
- Ideaal als je maandelijks spaart en belegt
Nadelen van DCA
- Gemiddeld lager rendement dan lump sum in stijgende markten
- Hogere transactiekosten bij meerdere aankopen
- Deel van jouw kapitaal staat tijdelijk niet belegd
Wat zegt de wetenschap: lump sum of DCA?
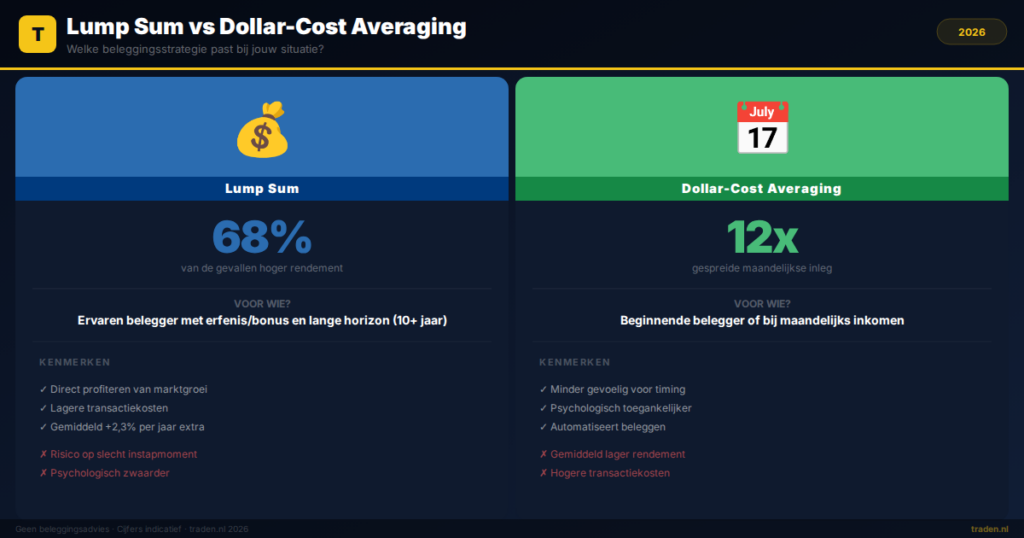
De wetenschap is verrassend duidelijk. Lump sum beleggen wint het in de meerderheid van de gevallen. Een veelgeciteerd onderzoek van Vanguard uit 2012 analyseerde rendementsverschillen in de VS, VK en Australië over periodes van tien jaar. De uitkomst: lump sum versloeg DCA in ongeveer 68% van alle gevallen met gemiddeld 2,3 procentpunt per jaar.
De verklaring is logisch: markten stijgen historisch gezien vaker dan ze dalen. De S&P 500 liet tussen 1928 en 2023 een gemiddeld jaarrendement zien van circa 10% per jaar. Als jouw geld langer belegd is, profiteert het vaker van die stijging. Geld dat op een spaarrekening wacht op het “juiste moment”, groeit niet mee.
Bovendien toont onderzoek van Charles Schwab (2021) aan dat zelfs een belegger die altijd op het slechtst mogelijke moment instapt, op de lange termijn beter presteert dan iemand die blijft wachten en nooit instapt.
Wanneer wint DCA toch?
DCA presteert relatief beter in dalende of volatiele markten. Als de markt na jouw lump sum investering direct 20% daalt, had DCA jou beschermd. Echter: niemand weet vooraf wanneer zo'n daling komt. En zelfs na een crash herstellen markten historisch gezien.
Vergelijkingstabel: lump sum vs DCA op een rij
| Criterium | Lump sum | Dollar-cost averaging |
|---|---|---|
| Gemiddeld rendement | ✅ Hoger (68% van de gevallen) | ❌ Iets lager in stijgende markten |
| Risico op slecht instapmoment | ❌ Groter | ✅ Gespreid |
| Psychologisch gemak | ❌ Moeilijker | ✅ Toegankelijker |
| Transactiekosten | ✅ Lager | ❌ Hoger bij meerdere orders |
| Geschikt voor beginners | ❌ Minder | ✅ Ja |
| Ideaal bij grote erfenis/bonus | ✅ Ja | ❌ Suboptimaal |
Wanneer kies jij voor lump sum en wanneer voor DCA?
De beste strategie hangt af van jouw persoonlijke situatie. Er is geen universeel goed antwoord — maar er zijn wel duidelijke richtlijnen.
Kies voor lump sum als:
- Je een erfenis, bonus of spaarpot ineens wilt beleggen
- Je een lange beleggingshorizon hebt (10+ jaar)
- Je emotioneel sterk bent en een tijdelijke koersdaling kunt verdragen
- Je al ervaring hebt met beleggen en de marktvolatiliteit begrijpt
Kies voor DCA als:
- Je maandelijks een deel van je inkomen belegt
- Je net begint met beleggen en nog wennen moet aan koersschommelingen
- Je snel in paniek raakt bij marktdalingen
- De markt historisch hoog staat en je onzeker bent over de timing
Een populaire tussenweg: beleg twee derde direct als lump sum en spreid het resterende derde over zes maanden via DCA. Zo profiteer je grotendeels van directe marktblootstelling, maar behoud je een psychologische buffer.
De psychologie achter de keuze
Verliesaversie speelt een grote rol bij deze beslissing. Onderzoek van Kahneman en Tversky toont aan dat het pijn van verlies gemiddeld twee keer zo zwaar weegt als het plezier van winst. Dat maakt lump sum emotioneel zwaarder: als de markt direct na jouw investering daalt, voelt dat als een mislukte beslissing.
DCA biedt daartegen psychologische bescherming. Je “gemiddelde aankoopprijs” daalt automatisch bij een correctie. Dat geeft rust — ook al is het statistisch gezien suboptimaal. Beleggen is echter niet puur rationeel. Een strategie die je volhoudt, werkt beter dan een optimale strategie die je in paniek verlaat.
Bovendien voorkomt DCA het gevaar van market timing: de neiging om te wachten op “het perfecte moment” dat nooit komt. Onderzoek van Dalbar (2023) laat zien dat de gemiddelde belegger door slecht timen jaar na jaar 1,5 tot 2 procentpunt minder rendement behaalt dan de index zelf.
Veelgestelde vragen over lump sum vs dollar-cost averaging
Is lump sum beleggen risicovoller dan DCA?
Op de korte termijn is lump sum risicovoller omdat je direct volledig blootgesteld bent aan marktschommelingen. Op de lange termijn (10+ jaar) is het verschil in risico klein en overtreft het hogere rendementspotentieel van lump sum dat van DCA in de meeste marktomstandigheden.
Wat is de beste strategie voor een erfenis of grote bonus?
Wetenschappelijk gezien presteert lump sum beter voor grote eenmalige bedragen. Voel je je daar psychologisch niet comfortabel bij, dan is een gespreide inleg over drie tot zes maanden een goede middenweg. Het is beter om gespreid in te stappen dan te wachten en niets te doen.
Werkt dollar-cost averaging ook bij ETFs?
Ja, DCA werkt uitstekend bij ETFs — juist omdat je bij veel brokers automatische periodieke aankopen kunt instellen. ETFs zijn breed gespreid, wat DCA nog effectiever maakt. Populaire keuzes zijn ETFs op de MSCI World of S&P 500-index.
Wat als ik nu begin met beleggen: lump sum of DCA?
Als je beginner bent, is DCA een logisch startpunt. Het helpt je wennen aan koersschommelingen zonder dat je direct een groot bedrag riskeert. Heb je een ruime spaarbuffer beschikbaar en een lange horizon, dan kun je een deel als lump sum inleggen om meteen mee te profiteren van marktgroei.
Conclusie: lump sum vs dollar-cost averaging
- Lump sum wint statistisch in 68% van de gevallen van DCA op lange termijn
- DCA is psychologisch toegankelijker en beschermt je bij volatiele markten
- De beste strategie is de strategie die je consequent volhoudt
- Beginners profiteren van DCA; ervaren beleggers met een spaarpot kiezen vaker lump sum
- Een hybride aanpak — deels direct, deels gespreid — combineert het beste van beide werelden
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten