Beleggen en alimentatie zijn twee onderwerpen die zelden samen worden besproken, maar die bij een scheiding enorme gevolgen voor elkaar hebben. Je beleggingsportefeuille kan plotseling onderdeel worden van vermogensverdeling, en je alimentatieverplichting beïnvloedt direct hoeveel je nog kunt inleggen. Toch zijn er concrete stappen die je kunt nemen om je financiële toekomst zo goed mogelijk te beschermen.
In dit artikel leer je hoe beleggingen worden behandeld bij een scheiding, wat alimentatie doet met je beleggingscapaciteit, en hoe je strategisch verder gaat. Of je nu net gescheiden bent of preventief wilt nadenken: dit artikel geeft je de handvatten die je nodig hebt.
Hoe worden beleggingen verdeeld bij een scheiding?
Bij een scheiding in gemeenschap van goederen worden beleggingen in principe fifty-fifty verdeeld. Dit geldt voor aandelen, ETF's, obligaties én crypto die tijdens het huwelijk zijn opgebouwd. Huwelijkse voorwaarden kunnen hier echter een grote uitzondering op vormen.
In Nederland trouwen steeds meer mensen op huwelijkse voorwaarden. Volgens het CBS trouwde in 2022 circa 25% van alle stellen op huwelijkse voorwaarden, een stijging vergeleken met tien jaar eerder. Dit heeft directe gevolgen voor hoe beleggingen bij een scheiding worden behandeld.
Gemeenschap van goederen vs. huwelijkse voorwaarden
De behandeling van jouw beleggingsportefeuille hangt sterk af van je huwelijksvorm:
- Gemeenschap van goederen: alle vermogen dat tijdens het huwelijk is opgebouwd, wordt gedeeld. Dit geldt ook voor koerswinsten op aandelen.
- Huwelijkse voorwaarden (koude uitsluiting): elk vermogen blijft van de eigenaar. Je beleggingsportefeuille is dan volledig van jou.
- Huwelijkse voorwaarden met verrekenbeding: winsten worden periodiek verrekend. Niet-verrekende winsten kunnen bij scheiding alsnog opeisbaar zijn.
- Geregistreerd partnerschap: werkt juridisch grotendeels hetzelfde als een huwelijk voor vermogensverdeling.
Let op: ook beleggingen die vóór het huwelijk zijn opgebouwd, kunnen in de verdeling betrokken worden als je geen heldere administratie hebt bijgehouden. Bewaar daarom altijd je historische rekeningafschriften.
Wat alimentatie doet met je beleggingscapaciteit
Alimentatie — zowel partner- als kinderalimentatie — vermindert je maandelijks besteedbaar inkomen direct. Dit heeft een concreet effect op hoeveel je kunt inleggen bij je broker. Het is belangrijk om dit realistisch in kaart te brengen voordat je je beleggingsstrategie aanpast.
Stel dat je netto €3.500 per maand verdient en €800 partneralimentatie betaalt plus €600 kinderalimentatie. Dan resteert er €2.100 voor woonlasten, levensonderhoud én beleggen. De ruimte om te investeren krimpt fors, maar verdwijnt zelden volledig.
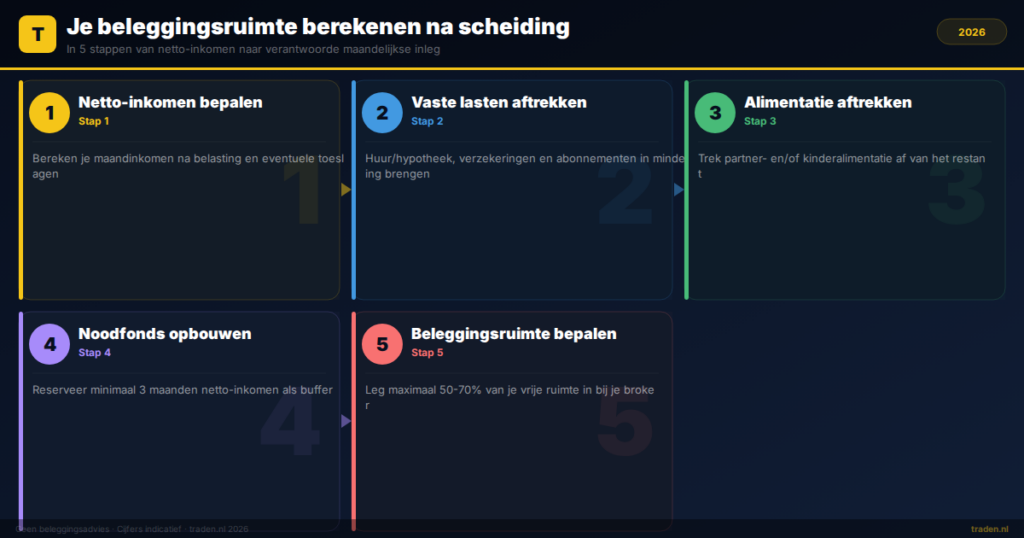
Zo bereken je je nieuwe beleggingsruimte
Gebruik deze stappen om te bepalen hoeveel je maandelijks kunt blijven inleggen:
- Bereken je netto-inkomen na belasting en eventuele toeslagen.
- Trek vaste lasten af: huur/hypotheek, verzekeringen, abonnementen.
- Trek alimentatieverplichtingen af (partner- en/of kinderalimentatie).
- Reserveer een buffer van minimaal 3 maanden netto-inkomen als noodfonds.
- Wat overblijft is je vrije ruimte. Leg maximaal 50-70% hiervan in bij je broker.
Door deze stapsgewijze aanpak voorkom je dat je te veel belegt en later gedwongen bent posities te verkopen om rekeningen te betalen. Dat is een van de duurste fouten die beleggers maken.
Je beleggingsstrategie aanpassen na een scheiding
Na een scheiding verandert je financiële situatie ingrijpend. Je risicotolerantie, tijdshorizon en maandelijkse inleg moeten opnieuw worden afgestemd op je nieuwe situatie. Dit is het moment om je portefeuille kritisch te herzien.
Onderzoek van het Nibud uit 2023 toont aan dat éénpersoonshuishoudens gemiddeld 30% meer vaste lasten per hoofd hebben dan mensen die samenwonen. Dit betekent minder ruimte voor risico. Het heeft daarom weinig zin om dezelfde strategie voort te zetten als tijdens je huwelijk.
Van agressief naar defensief: wanneer is het verstandig?
Overweeg een defensievere portefeuille als één of meer van deze situaties op jou van toepassing zijn:
- Je noodfonds is nog niet op peil na de scheiding.
- Je hebt een variabel inkomen of zelfstandig ondernemerschap.
- De alimentatie loopt nog minimaal 5 jaar door.
- Je hebt lopende schulden of een herfinancieringsvraagstuk bij je hypotheek.
Een mix van brede ETF's en obligaties kan in deze fase meer rust bieden dan individuele aandelen met hoge volatiliteit. Spreiding beschermt je tegen grote koersverliezen op het moment dat je financiële buffer toch al kleiner is.
Wanneer juist doorgaan met dezelfde strategie?
Heb je een stabiel inkomen, een gevuld noodfonds en een lange beleggingshorizon? Dan is er weinig reden om je strategie drastisch aan te passen. De scheidingskosten zijn een eenmalige tegenvaller; jouw vermogensopbouw op de lange termijn hoeft daar niet permanent onder te lijden.
Fiscale gevolgen van beleggen na een scheiding
Beleggen heeft in Nederland fiscale gevolgen via box 3. Na een scheiding verdwijnt je fiscaal partner, wat directe gevolgen heeft voor je heffingsvrij vermogen en de berekening van je vermogensbelasting.
In 2026 bedraagt het heffingsvrij vermogen voor alleenstaanden €57.000 (indicatief op basis van indexering). Als fiscaal partners mochten jullie samen profiteren van het dubbele bedrag: €114.000. Dit voordeel vervalt bij scheiding, wat betekent dat je eerder belasting betaalt over je beleggingsvermogen.
Praktische tips voor je belastingaangifte na scheiding
- Controleer je peildatum: de vermogensbelasting geldt op 1 januari. Wie fiscaal partner was op die datum, geniet nog de hogere vrijstelling voor dat jaar.
- Vermogensoverdrachten zijn belastingvrij: het overdragen van beleggingen in het kader van boedelverdeling is niet belastbaar, maar meld het wel correct aan de Belastingdienst.
- Herbereken je box 3-positie elk jaar opnieuw, nu je de vrijstelling niet meer kunt verdelen.
- Overweeg een fiscalist in te schakelen als je een aanzienlijke portefeuille hebt boven de €100.000.
Beleggingen beschermen vóór een scheiding: is dat legaal?
Vermogen wegschrijven of verbergen vóór een scheiding is niet toegestaan en kan juridische gevolgen hebben. De rechter kan dergelijke constructies terugdraaien. Wat wél mag, is het tijdig vastleggen van afspraken via huwelijkse voorwaarden of een echtscheidingsconvenant.
Als je nog niet getrouwd bent maar dit wel overweegt, is het verstandig om vooraf heldere huwelijkse voorwaarden op te stellen. Dit beschermt niet alleen jouw beleggingsportefeuille, maar geeft ook duidelijkheid aan beide partijen. Een notaris kan je hierbij helpen.
Is de scheiding al gaande? Laat je dan bijstaan door een financieel mediator die ook kennis heeft van beleggingen en vermogensrecht. Zij kunnen helpen bij een eerlijke verdeling zonder dat posities onnodig worden geliquideerd.
Veelgestelde vragen over beleggen en alimentatie
Telt mijn beleggingsrendement mee voor de berekening van alimentatie?
Ja, in sommige gevallen telt beleggingsrendement mee als inkomen bij de berekening van alimentatie. De rechter kijkt naar je totale draagkracht, inclusief inkomsten uit vermogen. Dit geldt met name als de rendementen structureel en aanzienlijk zijn.
Moet ik mijn beleggingsportefeuille verkopen bij een scheiding?
Dat hoeft niet per se. In veel gevallen kun je de beleggingen in natura verdelen, waarbij elk van beiden een deel van de portefeuille overneemt. Zo voorkom je gedwongen verkopen op een ongunstig moment. Overleg dit met een financieel mediator of advocaat.
Wat gebeurt er met beleggingen die ik vóór het huwelijk had?
Beleggingen die je vóór het huwelijk had, vallen in principe buiten de gemeenschap — maar alleen als je kunt aantonen dat ze van jou waren. Houd historische afschriften en aankoopbewijzen goed bij. Bij onduidelijkheid kan de rechter anders beslissen.
Kan ik blijven beleggen terwijl ik alimentatie betaal?
Ja, beleggen is tijdens en na een alimentatieverplichting gewoon mogelijk. Het is wel verstandig om eerst je noodfonds op peil te brengen en je maandelijkse inleg aan te passen aan je nieuwe financiële situatie. Investeer alleen wat je kunt missen.
Conclusie: zo ga je slim verder met beleggen na een scheiding
Een scheiding heeft grote financiële gevolgen, maar hoeft geen einde te maken aan je vermogensopbouw. De belangrijkste inzichten op een rij:
- Beleggingen worden bij gemeenschap van goederen fifty-fifty verdeeld, tenzij huwelijkse voorwaarden anders bepalen.
- Alimentatie vermindert je beleggingscapaciteit, maar met een strak budget kun je blijven inleggen.
- Pas je strategie aan op basis van je nieuwe risicoprofiel, inkomsten en tijdshorizon.
- Houd rekening met box 3: je heffingsvrij vermogen daalt als je geen fiscaal partner meer hebt.
- Schakel een financieel mediator in om gedwongen liquidaties en fiscale valkuilen te vermijden.
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten