Grondstoffentekorten en beleggen zijn nauw met elkaar verbonden: zodra de aanvoer van kritieke grondstoffen stokt, reageert de beurs vrijwel direct. Of het nu gaat om lithium voor batterijen, koper voor elektrische netwerken of zeldzame aardmetalen voor halfgeleiders — schaarste drijft prijzen omhoog en schudt sectoren door elkaar. In dit artikel leer je hoe grondstoffentekorten ontstaan, welke sectoren ze het hardst raken en hoe jij als belegger hier slim op kunt inspelen.
De afgelopen jaren zijn grondstoffentekorten steeds vaker een marktbewegende factor geworden. De COVID-pandemie legde kwetsbare toeleveringsketens bloot, de energietransitie zorgt voor explosief groeiende vraag naar specifieke metalen en geopolitieke spanningen brengen de aanvoer van cruciale grondstoffen in gevaar. Dat alles heeft directe gevolgen voor jouw portfolio.
In dit artikel behandelen we de oorzaken van grondstoffentekorten, de sectoren die het meest worden geraakt, de kansen én risico's voor beleggers en concrete stappen die je nu kunt zetten.
Hoe ontstaan grondstoffentekorten en waarom zijn ze zo impactvol?
Grondstoffentekorten ontstaan wanneer de vraag sneller groeit dan het aanbod kan bijhouden. Dit klinkt simpel, maar de oorzaken zijn complex en onderling verweven.
Drie structurele factoren spelen de grootste rol:
- Geopolitieke verstoringen: Exportbeperkingen, sancties of conflicten in grondstoffenrijke regio's onderbreken aanvoerlijnen abrupt. Zo controleerde China in 2023 meer dan 60% van de wereldwijde verwerking van zeldzame aardmetalen en introduceerde exportbeperkingen op gallium en germanium — cruciale materialen voor halfgeleiders.
- Onderinvestering in mijnbouw: Na de grondstoffencrash van 2014-2016 hebben mijnbouwbedrijven jarenlang te weinig geïnvesteerd in nieuwe projecten. Nieuwe mijnen opstarten duurt gemiddeld 10 tot 20 jaar — een tijdspanne die niet bijhoudt met de huidige vraaggroei.
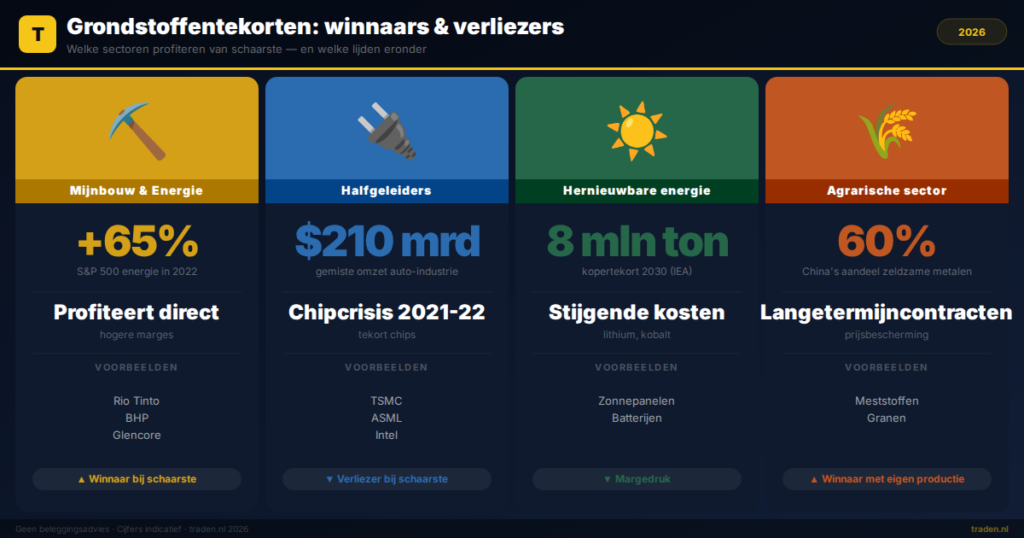
- Versnelde energietransitie: De overgang naar elektrische voertuigen, zonnepanelen en windturbines vereist enorme hoeveelheden koper, lithium, kobalt en nikkel. Het Internationaal Energieagentschap (IEA) waarschuwde in 2024 dat de koperproductie tegen 2030 een tekort van meer dan 8 miljoen ton dreigt te bereiken.
Tekorten vertalen zich vrijwel altijd in hogere grondstoffenprijzen. En hogere prijzen hebben een kettingreactie op de beurs.
Welke sectoren worden het hardst geraakt door grondstoffentekorten?
Niet elke sector reageert hetzelfde op schaarste. Sommige sectoren profiteren juist, terwijl andere zwaar onder druk komen te staan.
Sectoren die profiteren
- Mijnbouwbedrijven en grondstoffenproducenten: Hogere grondstoffenprijzen verhogen direct de winstmarges van bedrijven als Rio Tinto, BHP en Glencore. Aandelen in deze sector stijgen doorgaans fors bij aanhoudende tekorten.
- Energie: Tekorten aan olie en gas — zoals na de Russische invasie van Oekraïne in 2022 — dreven de winsten van energiebedrijven naar recordhoogtes. De S&P 500 energiesector steeg in 2022 met meer dan 65%, terwijl de brede index ruim 18% daalde.
- Agrarische verwerkers: Tekorten aan meststoffen en granen verhogen de marges van agrarische bedrijven die in lange termijncontracten zitten of eigen productiecapaciteit bezitten.
Sectoren die onder druk komen
- Halfgeleiders en elektronica: De chipcrisis van 2021-2022 kostte de mondiale auto-industrie naar schatting $210 miljard aan omzet doordat autofabrikanten niet genoeg chips konden bemachtigen.
- Hernieuwbare energie: Hogere prijzen voor lithium, kobalt en polysilicium verhogen de productiekosten van batterijen en zonnepanelen, wat winstmarges van producenten onder druk zet.
- Luchtvaart en transport: Brandstoftekorten en hogere kerosinekosten drukken direct op de operationele kosten van luchtvaartmaatschappijen.
Hoe beïnvloeden grondstoffentekorten de bredere beurs?
Grondstoffentekorten werken als een inflatoire kracht die via meerdere kanalen de beurs beïnvloedt. Het begrijpen van deze mechanismen helpt je betere beleggingsbeslissingen te nemen.
Ten eerste stijgen de producentenprijzen (PPI). Hogere grondstoffenprijzen leiden tot hogere productiekosten voor industriële bedrijven. Als zij die kosten niet kunnen doorberekenen aan consumenten, dalen de winstmarges. Dat drukt op aandelenkoersen in de consumenten- en industriesector.
Ten tweede triggert schaarste inflatiedruk. Centrale banken zoals de ECB en de Federal Reserve reageren op aanhoudende inflatie met renteverhogingen. Hogere rentes zijn historisch gezien nadelig voor groeiaandelen en obligaties, maar kunnen grondstoffen als inflatiebescherming aantrekkelijker maken.
Ten derde verschuift kapitaalrotatie. Professionele beleggers schuiven vermogen van groei- en technologieaandelen naar waardeaandelen in energie, mijnbouw en landbouw. Dit patroon was duidelijk zichtbaar in 2022, toen waarde-ETFs gemiddeld beter presteerden dan groei-ETFs.
Praktische strategieën om te beleggen bij grondstoffentekorten
Er zijn concrete manieren om je portfolio te positioneren voor een omgeving van structurele schaarste. Hieronder vind je vier strategieën die beleggers in de praktijk toepassen.
1. Commodity-ETFs als brede blootstelling
ETFs die een grondstoffenindex volgen — zoals de Bloomberg Commodity Index — geven je gespreide blootstelling zonder dat je individuele grondstoffencontracten hoeft te begrijpen. Populaire opties zijn iShares Diversified Commodity Swap UCITS ETF en Invesco Bloomberg Commodity UCITS ETF, beide beschikbaar voor Europese beleggers.
2. Mijnbouwaandelen selecteren
Wie hogere concentratie en mogelijk meer rendement zoekt, kan kiezen voor individuele mijnbouwaandelen of sectorgerichte ETFs zoals de VanEck Vectors Gold Miners ETF of de Global X Copper Miners ETF. Let daarbij op:
- De productiekosten per eenheid grondstof (lager is beter bij tekorten)
- De geografische spreiding van de mijnen
- De schuldenlast van het bedrijf
- Dividendgeschiedenis als inkomstenbron
3. Inflatiegelinkte obligaties (TIPS en linkers)
Als grondstoffentekorten leiden tot aanhoudende inflatie, bieden inflatiegelinkte obligaties bescherming voor het obligatiegedeelte van je portfolio. In Nederland zijn iShares € Inflation Linked Govt Bond UCITS ETF beschikbaar via de meeste brokers.
4. Spreiden over de waardeketen
In plaats van alleen te beleggen in grondstoffenproducenten, kun je ook kijken naar bedrijven die schaarste oplossen — denkt aan recyclingbedrijven (kringloopeconomie), bedrijven die mijnbouwtechnologie leveren of bedrijven die efficiënter omgaan met schaarse materialen. Deze aanpak geeft je exposure naar de trend zonder volledig afhankelijk te zijn van grondstoffenprijzen.
Risico's die je niet mag negeren
Beleggen in grondstoffen en gerelateerde aandelen is niet zonder gevaar. Grondstoffen zijn van nature cyclisch en volatiel.
- Prijsvolatiliteit: Grondstoffenprijzen kunnen binnen korte tijd 30-50% bewegen, zowel omhoog als omlaag. Lithiumcarbonaat daalde in 2023 met meer dan 70% ten opzichte van de piek in 2022.
- Politiek risico: Mijnbouwprojecten in politiek instabiele landen kunnen plotseling worden genationaliseerd of stilgelegd.
- Technologische substitutie: Innovaties kunnen de vraag naar specifieke grondstoffen snel doen dalen. Zo verminderen natriumionbatterijen mogelijk de vraag naar lithium op de langere termijn.
- Valutarisico: Grondstoffen worden wereldwijd in dollars geprijsd. Als Nederlander draag je daardoor automatisch dollarrisico.
Zorg er daarom voor dat grondstoffen en gerelateerde beleggingen een beperkt deel uitmaken van je totale portfolio — experts adviseren doorgaans 5 tot 15 procent, afhankelijk van je risicoprofiel.
Veelgestelde vragen over grondstoffentekorten en beleggen
Wat is het effect van grondstoffentekorten op aandelen?
Grondstoffentekorten drijven grondstoffenprijzen omhoog, wat de winsten van producerende bedrijven verhoogt maar de kosten van verwerkende industrie vergroot. Het netto-effect op de beurs hangt af van welke sector je bekijkt: mijnbouw en energie profiteren doorgaans, terwijl technologie en automotive onder druk kunnen komen. Kapitaalrotatie van groeiaandelen naar waardeaandelen is een veelvoorkomend patroon.
Hoe kan ik als particuliere belegger profiteren van grondstoffentekorten?
Als particuliere belegger zijn commodity-ETFs de meest toegankelijke manier om blootstelling te krijgen. Alternatieven zijn mijnbouwaandelen, energieaandelen of inflatiegelinkte obligaties. Spreid altijd over meerdere grondstoffen en sectoren, want individuele grondstoffenmarkten kunnen extreem volatiel zijn.
Zijn grondstoffen een goede bescherming tegen inflatie?
Historisch gezien presteren grondstoffen goed als hedge tegen inflatie, zeker wanneer schaarste zelf de oorzaak is van die inflatie. Onderzoek van Goldman Sachs toonde aan dat een gediversifieerde grondstoffenportefeuille in inflatieperioden gemiddeld 7-9% beter presteerde dan aandelen. Let er wel op dat dit patroon niet altijd opgaat bij vraaggedreven economische krimp.
Welke grondstoffen zijn het meest kwetsbaar voor tekorten de komende jaren?
Volgens het IEA en het World Economic Forum zijn koper, lithium, kobalt en zeldzame aardmetalen de meest risicovolle grondstoffen voor structurele tekorten richting 2030. De vraag vanuit de energietransitie groeit sneller dan nieuwe mijnbouwcapaciteit kan worden aangelegd. Ook waterschaarste wordt steeds vaker als strategische grondstofdreiging erkend.
Conclusie: zo zet je grondstoffentekorten om in een beleggingsstrategie
Samengevat zijn dit de belangrijkste punten om te onthouden:
- Grondstoffentekorten zijn een structureel fenomeen, aangedreven door de energietransitie, onderinvestering en geopolitieke risico's
- Mijnbouw- en energieaandelen profiteren van hogere grondstoffenprijzen; technologie en automotive kunnen onder druk komen
- Commodity-ETFs bieden een toegankelijke, gespreide manier om blootstelling te krijgen
- Inflatiegelinkte obligaties beschermen het obligatiegedeelte van je portfolio bij aanhoudende prijsdruk
- Beperk grondstoffen tot maximaal 5-15% van je totale portfolio vanwege de hoge volatiliteit
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten