Beleggen naast je pensioen is voor steeds meer Nederlanders geen luxe maar een noodzaak. Onderzoek van het Nibud uit 2024 toont aan dat bijna 40% van de werkenden verwacht een pensioengat te hebben van gemiddeld €400 tot €700 netto per maand. AOW en werkgeverspensioen vullen voor veel mensen simpelweg niet het volledige gewenste inkomen op pensioenleeftijd. Hoe los je dat op? Door nu strategisch bij te beleggen.
In dit artikel leer je precies hoe groot jouw pensioengat kan zijn, welke beleggingsvormen het beste passen bij aanvulling op je pensioen, en hoe je fiscaal slim te werk gaat. Je krijgt concrete stappen waarmee je vandaag kunt beginnen, ongeacht je leeftijd of beleggingservaring.
Wat is een pensioengat en hoe groot is het?
Een pensioengat is het verschil tussen het inkomen dat je verwacht te ontvangen via AOW en pensioen, en het inkomen dat je daadwerkelijk nodig hebt om comfortabel te leven. Dit gat is groter dan veel mensen denken.
De vuistregel is dat je na pensionering ongeveer 70% van je laatste brutoloon nodig hebt. Toch ontvangen veel Nederlanders via AOW en aanvullend pensioen slechts 50 tot 60% van dat bedrag. Dat verschil van 10 tot 20 procentpunt moet ergens vandaan komen.
Hoe bereken je jouw pensioengat?
- Log in op mijnpensioenoverzicht.nl en bekijk je verwachte pensioenuitkering.
- Schat in hoeveel netto inkomen je per maand nodig hebt na pensionering.
- Trek de verwachte AOW en pensioenuitkering hiervan af.
- Het resterende bedrag is jouw maandelijkse pensioengat.
- Bereken hoeveel vermogen je nodig hebt om dit gat 20 tot 25 jaar op te vullen.
Als voorbeeld: een pensioengat van €500 per maand over 20 jaar betekent een benodigde buffer van ongeveer €120.000. Met een gemiddeld beleggingsrendement van 5% per jaar kun je dat bedrag al opbouwen met een maandelijkse inleg van €250 over 25 jaar.
Beleggen naast je pensioen: welke opties heb je?
Er zijn meerdere manieren om naast je pensioen vermogen op te bouwen. De juiste keuze hangt af van je tijdshorizon, risicotolerantie en fiscale situatie. Hieronder zet je de meest gebruikte opties op een rij.
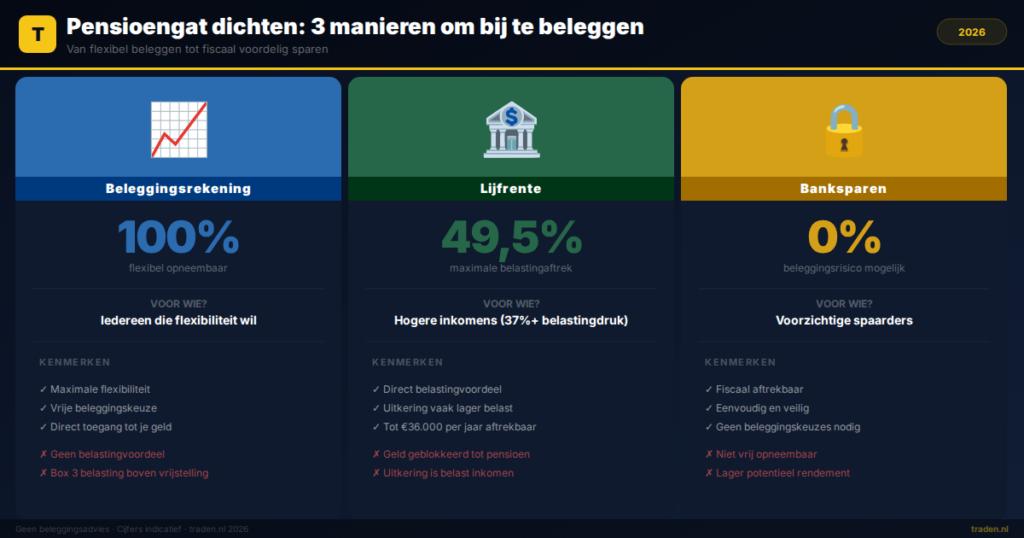
1. Beleggen via een gewone beleggingsrekening
Een beleggingsrekening bij een broker geeft je de meeste flexibiliteit. Je belegt in ETF's, aandelen of obligaties en hebt op elk moment toegang tot je geld. Houd er rekening mee dat je vermogen boven €57.684 (2026) in box 3 belast wordt.
2. Lijfrente als fiscaal voordelig alternatief
Een lijfrenteverzekering of lijfrenterekening geeft je belastingvoordeel nu, in ruil voor een uitkering later. Je trekt de inleg af van je belastbaar inkomen in box 1, wat bij een belastingdruk van 37,07% of 49,5% aanzienlijk scheelt. De uitkering wordt later belast, vaak tegen een lager tarief.
3. Banksparen als eenvoudig alternatief
Banksparen werkt vergelijkbaar met een lijfrente, maar dan via een geblokkeerde spaar- of beleggingsrekening bij een bank. De inleg is fiscaal aftrekbaar, de rekening is echter niet vrij opneembaar voor de pensioendatum. Het is een eenvoudige, veilige keuze voor wie niet wil nadenken over beleggingskeuzes.
Vergelijking van de drie opties
| Optie | Fiscaal voordeel nu | Flexibiliteit | Geschikt voor |
|---|---|---|---|
| Beleggingsrekening | Nee | Hoog | Iedereen |
| Lijfrente | Ja | Laag | Hogere inkomens |
| Banksparen | Ja | Laag | Voorzichtige spaarders |
Welke beleggingsstrategie past bij aanvulling op je pensioen?
Bij pensioenopbouw via beleggen gaat het om de lange termijn. Dat betekent dat je meer risico kunt nemen als je nog ver van je pensioendatum zit, en geleidelijk afbouwt naarmate die datum nadert.
Een breed gespreide world ETF, zoals een ETF op de MSCI World Index, is voor de meeste particuliere beleggers de meest efficiënte keuze. Historisch levert de wereldwijde aandelenmarkt gemiddeld 7 tot 8% per jaar op vóór inflatie, zo blijkt uit gegevens van Vanguard over de periode 1990–2023.
De leeftijdsregel als richtlijn
Een veelgebruikte vuistregel is de 100-min-leeftijd regel. Ben je 40 jaar? Dan beleg je 60% in aandelen en 40% in obligaties of andere defensieve instrumenten. Ben je 55? Dan is de verhouding 45% aandelen en 55% defensief. Houd er rekening mee dat deze regel een richtlijn is, geen absolute wet.
Automatisch beleggen voor discipline
Stel een automatische maandelijkse inleg in. Zo profiteer je van dollar-cost averaging en voorkom je dat je beslissingen neemt op basis van marktemoties. Zelfs een inleg van €100 per maand over 25 jaar groeit bij 6% rendement uit tot ruim €67.000.
Fiscale aandachtspunten bij beleggen naast je pensioen
Fiscale planning is een essentieel onderdeel van je pensioenopbouwstrategie. De keuze tussen box 1 en box 3 heeft grote invloed op je netto rendement.
- Jaarruimte benutten: Elk jaar heb je een fiscale jaarruimte voor lijfrente-inleg. In 2026 is dit maximaal 30% van je premiegrondslag, met een maximum van €36.000. Controleer jaarlijks hoeveel ruimte je hebt.
- Reserveringsruimte: Heb je de jaarruimte van vorige jaren niet benut? Dan kun je die alsnog inhalen via de reserveringsruimte, met een maximum van 10 jaar terugrekenen.
- Box 3 vrijstelling: Je eerste €57.684 (2026, per persoon) is vrijgesteld van vermogensrendementsheffing. Partners hebben samen dus ruim €115.000 vrijgesteld.
- Vermogensrendementsheffing: Boven de vrijstelling betaal je effectief belasting over een fictief rendement. Houd hier rekening mee bij het vergelijken van netto rendementen.
Laat je bij twijfel adviseren door een onafhankelijk financieel planner. De belastingregels rondom pensioen en beleggen zijn complex en veranderen regelmatig.
Concreet stappenplan: zo begin je vandaag
De beste tijd om te beginnen met beleggen naast je pensioen is nu. Elke maand uitstel kost je rendement door het verlies van samengestelde rente. Volg dit stappenplan om snel van start te gaan.
- Check je pensioenoverzicht via mijnpensioenoverzicht.nl en bereken je verwachte pensioengat.
- Stel je noodfonds op orde. Zorg voor 3 tot 6 maanden vaste lasten als buffer voordat je begint met beleggen.
- Bepaal je jaarruimte voor fiscaal aftrekbare pensioenopbouw via een lijfrente of banksparen.
- Kies een broker die past bij jouw behoeften: lage kosten, breed aanbod ETF's en een gebruiksvriendelijk platform.
- Start met een brede world ETF als kern van je portefeuille en breid later uit met obligaties of andere beleggingen.
- Stel een automatische maandelijkse inleg in en verhoog dit bedrag jaarlijks met je loongroei.
- Evalueer jaarlijks je strategie en pas de risicoverdeling aan naarmate je ouder wordt.
Veelgestelde vragen over beleggen naast je pensioen
Is beleggen naast je pensioen verstandig als je al een goed pensioen hebt?
Zelfs met een goed pensioen kan beleggen zinvol zijn. Het geeft je extra financiële flexibiliteit, bescherming tegen inflatie en de mogelijkheid om eerder te stoppen met werken. Bovendien weet je nooit zeker hoe hoog de kosten van levensonderhoud zijn op het moment dat je met pensioen gaat.
Hoeveel moet ik maandelijks inleggen om mijn pensioengat te dichten?
Dat hangt af van hoe groot je gat is, hoe lang je nog hebt tot je pensioendatum en welk rendement je verwacht. Als vuistregel geldt: elk €100.000 dat je wilt opbouwen, vereist bij 6% rendement en 20 jaar looptijd een maandelijkse inleg van circa €215. Gebruik een online pensioenrekenmachine voor een persoonlijke berekening.
Wat is het verschil tussen een lijfrente en een gewone beleggingsrekening voor pensioenopbouw?
Een lijfrente geeft je direct belastingvoordeel op de inleg, maar je geld is geblokkeerd tot je pensioendatum. Een gewone beleggingsrekening is flexibel maar biedt geen directe aftrekpost. De lijfrente is fiscaal interessanter voor mensen met een hoog inkomen en een lange beleggingshorizon.
Kan ik mijn pensioengat ook opvullen met huurinkomsten uit vastgoed?
Dat is mogelijk, maar vastgoed brengt hogere instapkosten, onderhoudsverantwoordelijkheid en minder liquiditeit met zich mee. Een alternatief is beleggen in REIT's of vastgoed-ETF's, waarmee je indirect in vastgoed belegt met veel meer flexibiliteit en lagere drempel. Dit is voor veel particulieren een praktischer keuze dan direct vastgoedbezit.
Conclusie: begin op tijd met aanvullen op je pensioen
- Bijna 40% van de Nederlanders heeft een pensioengat van gemiddeld €400 tot €700 per maand.
- Een beleggingsrekening, lijfrente of banksparen zijn de drie hoofdopties om dit gat te vullen.
- Benut je fiscale jaarruimte voor lijfrente-inleg: in 2026 maximaal €36.000.
- Een brede world ETF met automatische maandelijkse inleg is voor de meeste beleggers de meest efficiënte aanpak.
- Hoe eerder je begint, hoe harder samengestelde rente voor je werkt.
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten