Actief vs passief beleggen is een van de grootste discussies in de beleggingswereld. Welke aanpak levert jou op de lange termijn meer op: zelf aandelen kiezen of gewoon de markt volgen? Het antwoord verraast veel beleggers. In dit artikel vergelijk je beide strategieën eerlijk op rendement, kosten, tijdsinvestering en risico. Zo maak jij een keuze die past bij jouw situatie.
Actief beleggen betekent dat jij (of een fondsbeheerder) bewust aandelen selecteert om de markt te verslaan. Passief beleggen betekent dat je de markt volgt via een indexfonds of ETF, zonder actieve selectie. Beide strategieën hebben echte voor- en nadelen. Maar de cijfers vertellen een duidelijk verhaal.
In dit artikel leer je wat het verschil is tussen actief en passief beleggen, welke strategie historisch beter presteert, wat het je aan kosten scheelt en hoe je de juiste keuze maakt voor jouw portefeuille.
Wat is het verschil tussen actief en passief beleggen?
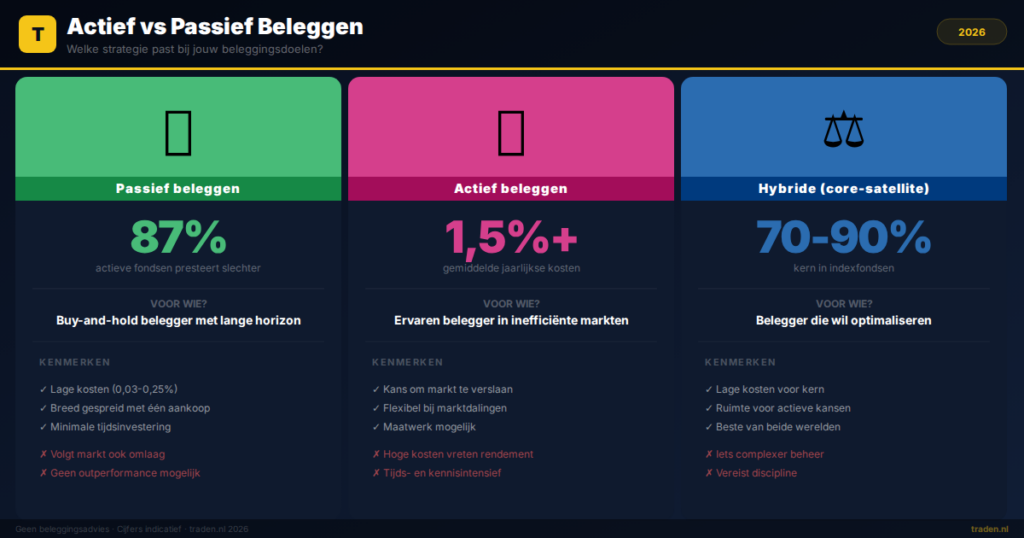
Actief beleggen draait om selectie en timing. Bij passief beleggen koop je simpelweg een mandje van alle aandelen in een index, zoals de S&P 500 of de AEX.
Actief beleggen uitgelegd
Bij actief beleggen probeer je de markt te verslaan door specifieke aandelen, sectoren of momenten te kiezen. Dit doe je zelf of via een actief beheerd beleggingsfonds. De beheerder analyseert bedrijven, economische trends en koersbewegingen om betere rendementen te halen dan de gemiddelde markt.
- Voordeel: mogelijkheid om de markt te verslaan
- Voordeel: flexibiliteit bij marktdalingen
- Nadeel: hogere kosten door beheervergoedingen
- Nadeel: tijdsintensief en kennisintensief
- Nadeel: emotionele beslissingen liggen op de loer
Passief beleggen uitgelegd
Bij passief beleggen koop je een indexfonds of ETF die een bepaalde index volgt. Je doet geen pogingen om de markt te verslaan. Je bent de markt. Het enige doel is het repliceren van het marktrendement, minus een kleine vergoeding.
- Voordeel: lage kosten (vaak onder 0,20% per jaar)
- Voordeel: breed gespreide portefeuille met één aankoop
- Voordeel: minimale tijdsinvestering
- Nadeel: je volgt de markt omlaag bij een crash
- Nadeel: geen kans om bovengemiddeld te presteren
Welke strategie levert historisch meer op?
De cijfers zijn helder: de meerderheid van actieve fondsbeheerders presteert structureel slechter dan de markt. Dit is geen mening, maar een statistisch onderbouwd feit.
Volgens het SPIVA-rapport van S&P Global (2024) presteerde 87% van de actief beheerde Amerikaanse aandelenfondsen over een periode van 15 jaar slechter dan de S&P 500-index. In Europa lag dit percentage over dezelfde periode op ruim 80%. Zelfs professionele fondsbeheerders met toegang tot dure analyses en handelsalgoritmen slagen er zelden in om de index consistent te verslaan.
De reden is simpel: hogere kosten vreten rendement op. Een actief fonds met een jaarlijkse kostenratio van 1,5% moet de index elk jaar met minstens 1,5% verslaan, alleen maar om quitte te spelen. Over tien jaar of meer is dat een enorme horde.
Bovendien speelt market timing een grote rol. Onderzoek van Dalbar (2023) toonde aan dat de gemiddelde particuliere belegger in de VS over 20 jaar een rendement haalde van 6,8% per jaar, terwijl de S&P 500 gemiddeld 9,7% per jaar steeg. Het verschil? Slechte timing bij in- en uitstappen.
Het kostenplaatje: actief vs passief beleggen vergeleken
Kosten zijn de sterkste factor die het verschil maakt tussen actief en passief beleggen op de lange termijn. Kleine procentpunten groeien uit tot enorme bedragen dankzij het rente-op-rente-effect.
| Kostenpost | Actief beleggen | Passief beleggen |
|---|---|---|
| Jaarlijkse beheervergoeding | 0,75% – 2,00% | 0,03% – 0,25% |
| Transactiekosten | Hoog (frequent handelen) | Laag (buy-and-hold) |
| Prestatiekosten | Soms extra 10-20% van winst | Geen |
| Totale jaarlijkse druk | 1,00% – 2,50%+ | 0,05% – 0,30% |
Stel: je belegt €50.000 over 30 jaar met een brutorendement van 8% per jaar. Bij een kostenratio van 0,20% groeit je vermogen naar circa €472.000. Bij 1,50% kosten eindigt dat op slechts €349.000. Het kostenverschil van 1,30% per jaar kost je ruim €123.000 aan eindvermogen.
Wanneer kies je toch voor actief beleggen?
Ondanks de statistieken is actief beleggen niet voor iedereen zinloos. In bepaalde situaties heeft een actieve aanpak wel degelijk toegevoegde waarde.
Situaties waarin actief beleggen zin kan hebben
- Inefficiënte markten: In kleine markten, opkomende landen of nichesectoren bestaat meer ruimte om informatievoordeel te benutten. Indexfondsen voor deze markten zijn ook minder efficiënt.
- Neerwaartse bescherming: Een actieve beheerder kan defensief herpositioneren bij een nakende recessie. Een indexfonds volgt de markt blind omlaag.
- Specifieke beleggingsdoelen: Als jij een specifiek thema, regio of duurzaamheidsprofiel wilt dat geen kant-en-klare index volgt, biedt actief beheer meer maatwerk.
- Bewezen track record: Een kleine selectie fondsbeheerders presteert structureel boven de markt. Denk aan namen als Peter Lynch of de vroege Warren Buffett. Maar die zijn zeldzaam en moeilijk vooraf te identificeren.
Hybride aanpak: het beste van beide werelden
Veel ervaren beleggers kiezen voor een core-satellite strategie. De kern (70-90%) bestaat uit goedkope indexfondsen of ETF's. De satelliet (10-30%) bestaat uit actief geselecteerde aandelen, sectorfondsen of themabeleggingen. Zo profiteer je van lage kosten én behoud je de mogelijkheid om extra rendement te halen.
Actief vs passief beleggen: welke past bij jou?
De juiste keuze hangt af van jouw kennis, tijd, vermogen en beleggingshorizon. Er is geen universeel antwoord, maar er zijn wel duidelijke signalen.
Kies passief beleggen als je:
- Weinig tijd hebt voor marktonderzoek
- Een beleggingshorizon van tien jaar of langer hebt
- Kosten zo laag mogelijk wilt houden
- Emotioneel handelen wilt vermijden
- Beginner bent en wilt beginnen met een solide basis
Overweeg actief beleggen als je:
- Diepgaande kennis hebt van specifieke markten of sectoren
- Bereid bent om extra tijd te investeren in analyse
- Belegt in minder efficiënte markten
- Een kortere horizon hebt en bescherming tegen downside zoekt
- Bewust een bewezen actieve strategie hanteert, zoals value investing
Voor de meeste Nederlandse particuliere beleggers is passief beleggen via ETF's of indexfondsen de meest verstandige keuze. De bewijslast is overweldigend: lage kosten, brede spreiding en geen emotionele beslissingen leveren op de lange termijn meer op dan welke actieve strategie ook voor de gemiddelde belegger.
Veelgestelde vragen over actief vs passief beleggen
Kan een actieve belegger de markt structureel verslaan?
Dat lukt slechts een kleine minderheid. Onderzoek van S&P Global toont aan dat meer dan 80% van de actieve fondsbeheerders de markt over een periode van 15 jaar niet verslaat. Geluk speelt een grotere rol dan velen denken. Structurele outperformance is zeldzaam en moeilijk vooraf te herkennen.
Wat zijn de kosten van een actief beleggingsfonds in Nederland?
Actief beheerde fondsen rekenen in Nederland gemiddeld 0,75% tot 2,00% per jaar aan beheerkosten. Daarboven komen soms nog prestatiekosten en transactiekosten. Goedkope ETF's kosten doorgaans slechts 0,03% tot 0,25% per jaar. Het kostenverschil kan over twintig jaar tienduizenden euro's schelen.
Is passief beleggen veilig bij een beurscrash?
Passieve fondsen dalen mee met de markt tijdens een crash, want ze volgen de index. Ze bieden geen actieve bescherming tegen koersdalingen. Echter: historisch herstellen markten altijd. Wie belegt met een lange horizon en niet verkoopt bij paniek, profiteert op termijn alsnog van het herstel.
Wat is een core-satellite strategie?
Bij een core-satellite strategie vormen goedkope indexfondsen of ETF's de kern van je portefeuille, aangevuld met een klein deel actief geselecteerde beleggingen. De kern zorgt voor stabiel, goedkoop marktrendement. De satelliet biedt de mogelijkheid om extra rendement te halen of specifieke thema's te volgen. Dit is een populaire aanpak voor ervaren particuliere beleggers.
Conclusie: actief of passief beleggen?
- Meer dan 80% van actieve fondsbeheerders presteert over 15 jaar slechter dan de marktindex
- Kosten zijn de belangrijkste verklarende factor voor het rendementsverschil
- Passief beleggen via ETF's is voor de meeste particuliere beleggers de meest kostenefficiënte keuze
- Actief beleggen kan zinvol zijn in nichesectoren of bij bewezen expertise
- Een core-satellite aanpak combineert het beste van beide strategieën
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten