Value averaging is een beleggingsstrategie waarbij je niet elke maand een vast bedrag inlegt, maar je inleg aanpast op basis van de werkelijke waarde van je portfolio. Het doel is eenvoudig: je koopt automatisch meer als koersen dalen en minder als koersen stijgen. Klinkt logisch, maar in de praktijk pakken weinig beleggers het zo aan. In dit artikel leer je precies hoe value averaging werkt, wat het verschil is met dollar-cost averaging (DCA) en wanneer je het slim kunt toepassen.
De strategie werd in 1988 geïntroduceerd door Michael Edleson, destijds professor aan Harvard. Hij publiceerde zijn bevindingen later in het boek Value Averaging: The Safe and Easy Strategy for Higher Investment Returns. Sindsdien wordt de methode gebruikt door een groeiende groep beleggers die de voordelen van systematisch beleggen willen combineren met een beetje marktintelligentie.
In dit artikel behandelen we: hoe value averaging precies werkt, een concreet rekenvoorbeeld, de voor- en nadelen, het verschil met DCA en wanneer de strategie voor jou geschikt is.
Wat is value averaging en hoe werkt het precies?
Value averaging werkt op basis van een vooraf bepaald groeipad voor je portfolio. Je stelt een doelwaarde per periode vast en past je inleg aan zodat je portfolio precies die waarde bereikt. Daalt de markt? Dan leg je meer in. Stijgt de markt? Dan leg je minder in — of verkoop je zelfs een deel.
Stel, je wil dat je portfolio elke maand met €500 groeit. Begin je met €0, dan is je doelwaarde na maand 1 gelijk aan €500, na maand 2 €1.000, na maand 3 €1.500, enzovoort. Dit groeipad leg je vast voordat je begint. Vervolgens kijk je aan het einde van elke maand wat je portfolio werkelijk waard is en vul je het verschil aan.
Een concreet rekenvoorbeeld
Bekijk het zo, stap voor stap:
- Maand 1: Doelwaarde = €500. Je portfolio is €0 waard. Je legt €500 in.
- Maand 2: Doelwaarde = €1.000. Koersen zijn gedaald, portfolio is €450 waard. Je legt €550 in.
- Maand 3: Doelwaarde = €1.500. Koersen zijn sterk gestegen, portfolio is €1.600 waard. Je legt niets in — of verkoopt €100.
- Maand 4: Doelwaarde = €2.000. Portfolio is €1.750 waard. Je legt €250 in.
Het principe is duidelijk: je handelt anticyclisch. Je koopt meer op het moment dat de meeste beleggers uit angst juist minder kopen. Dat is precies het mechanisme dat op de lange termijn extra rendement kan opleveren.
Value averaging vs. dollar-cost averaging: wat is het verschil?
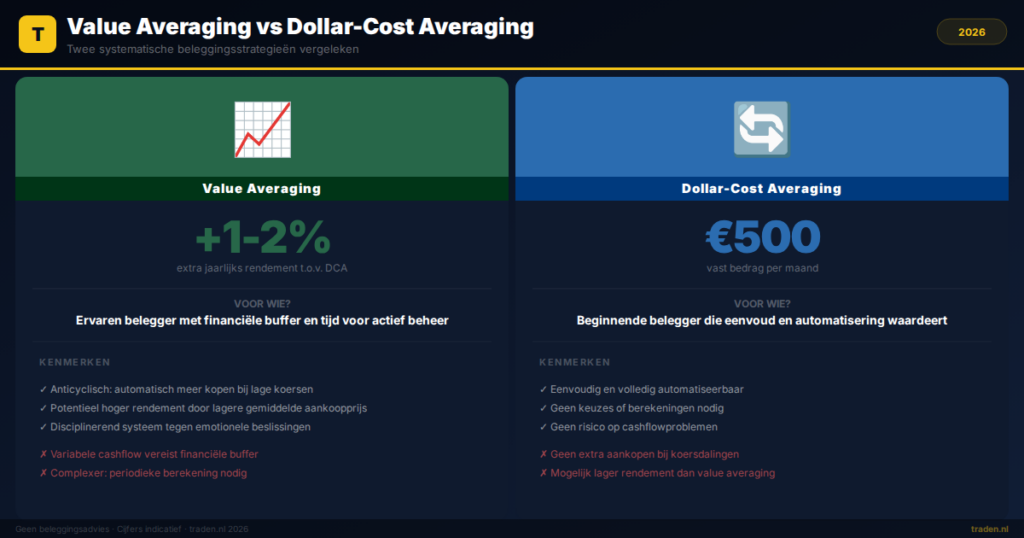
Bij dollar-cost averaging (DCA) leg je elke periode een vast bedrag in, ongeacht de koers. Bij value averaging pas je die inleg actief aan op basis van je portfoliowaarde. Dat is het kernverschil. Beide strategieën zijn systematisch, maar value averaging vereist meer betrokkenheid en discipline.
Onderzoek van Michael Edleson toonde aan dat value averaging historisch gezien een gemiddeld 1 tot 2 procentpunt hoger jaarlijks rendement oplevert dan DCA, bij vergelijkbare markten. Een studie uit 2014 in het Journal of Financial Planning bevestigde dit patroon in backtest-analyses over meerdere decennia.
Toch is het geen gratis lunch. De verschillen tussen de twee strategieën op een rij:
- DCA: Vaste inleg per periode, eenvoudig, volledig automatiseerbaar, geen keuzes vereist
- Value averaging: Variabele inleg, vereist periodieke berekening, potentieel hoger rendement, soms verkopen nodig
- DCA: Je inleg verschilt niet bij stijgende of dalende markten
- Value averaging: Je inleg is groter bij lage koersen — dat vergroot je gemiddeld rendement
- DCA: Geen risico op cashflowproblemen
- Value averaging: In sterke markten heb je mogelijk minder cash nodig — of moet je verkopen
De voor- en nadelen van value averaging
Value averaging heeft een aantrekkelijke theoretische basis, maar kent ook praktische uitdagingen. Het is belangrijk dat je beide kanten begrijpt voordat je besluit de strategie toe te passen.
Voordelen
- Anticyclisch koopgedrag: Je koopt automatisch meer als koersen laag zijn — precies het juiste moment
- Potentieel hoger rendement: Door de lagere gemiddelde aankoopprijs kan je eindrendement hoger uitvallen
- Disciplinerende werking: Je volgt een systeem en omzeilt emotionele beslissingen
- Flexibel: Toepasbaar op aandelen, ETF's en indexfondsen
Nadelen
- Variabele cashflow: In slechte markten moet je soms fors extra inleggen — dat vraagt om een buffer
- Complexer dan DCA: Je moet periodiek berekenen hoeveel je moet inleggen of verkopen
- Belastingimplicaties bij verkoop: In sterke markten moet je soms verkopen, wat fiscale gevolgen kan hebben
- Minder geschikt voor automatisering: De meeste brokers ondersteunen geen automatische value averaging
Wanneer is value averaging de juiste strategie voor jou?
Value averaging werkt het beste in specifieke situaties. Het is niet voor elke belegger even geschikt. Beoordeel eerlijk of je profiel past bij deze methode.
De strategie is het meest geschikt als je:
- Beschikt over een financiële buffer buiten je beleggingsportefeuille, zodat je in slechte maanden extra kunt inleggen
- Bereid bent om maandelijks een berekening te maken en actief bij te sturen
- Belegt in brede, liquide instrumenten zoals ETF's op de S&P 500 of AEX — niet in individuele aandelen met hoge volatiliteit
- Een lange beleggingshorizon hebt van minimaal 10 jaar, zodat het anticyclische voordeel de tijd krijgt om zich te manifesteren
- Emotioneel stabiel genoeg bent om in een dalende markt méér in te leggen — niet minder
Ben je starter met een klein budget en weinig buffer? Dan is DCA waarschijnlijk verstandiger. Heb je meer financiële ruimte en ben je bereid actief betrokken te blijven? Dan biedt value averaging potentieel extra rendement.
Zo pas je value averaging praktisch toe in Nederland
Het implementeren van value averaging is eenvoudiger dan het klinkt. Volg dit stappenplan om te beginnen:
- Bepaal je maandelijkse groeidoel. Bijvoorbeeld: je portfolio moet elke maand met €300 groeien. Dit is je vaste referentiepunt.
- Houd een eenvoudige spreadsheet bij. Noteer je doelwaarde per maand en vergelijk die met de werkelijke portfoliowaarde aan het einde van elke periode.
- Bereken je inleg (of verkoop). Het verschil tussen doelwaarde en werkelijke waarde is het bedrag dat je inlegt. Is je portfolio méér waard dan de doelwaarde? Dan leg je niets in of verkoop je het verschil.
- Houd een cashreserve aan. Zorg dat je altijd minimaal 3 maanden aan maximale inleg apart hebt staan als buffer voor slechte markten.
- Kies een breed gespreide ETF als basisinstrument, bijvoorbeeld een wereldwijde index-ETF of S&P 500 ETF. Dat beperkt het risico en maakt de strategie overzichtelijker.
- Evalueer elk kwartaal of je groeipad realistisch blijft, en pas het aan als je inkomen of uitgaven veranderen.
De meeste Nederlandse brokers, zoals DEGIRO of Trading 212, laten je handmatig orders plaatsen. Een geautomatiseerde value averaging-functie bieden ze niet. Dat betekent dat je dit zelf moet bijhouden — maar met een simpele spreadsheet kost dat je letterlijk vijf minuten per maand.
Veelgestelde vragen over value averaging strategie
Is value averaging beter dan dollar-cost averaging?
Historisch gezien levert value averaging gemiddeld een iets hoger rendement op dan DCA, doordat je automatisch meer koopt als koersen laag zijn. Echter, value averaging vereist meer discipline, een cashbuffer en actieve betrokkenheid. Voor beleggers met voldoende buffer en een lange horizon kan het een slimmere keuze zijn. Beginners doen er vaak verstandiger aan om te starten met DCA.
Wat heb ik nodig om met value averaging te beginnen?
Je hebt drie dingen nodig: een beleggingsrekening bij een broker, een duidelijk maandelijks groeidoel en een financiële cashbuffer buiten je portfolio. Die buffer is cruciaal — zonder reserve kun je in dalende markten niet extra inleggen, wat de strategie ondermijnt.
Werkt value averaging ook bij crypto of individuele aandelen?
Technisch gezien wel, maar het risico is groter. Crypto en individuele aandelen zijn veel volatieler dan brede ETF's. Je kunt daardoor in korte tijd forse extra inlagen moeten doen. Voor value averaging geldt: hoe breder gespreid het instrument, hoe beter de strategie werkt op de lange termijn.
Moet ik belasting betalen als ik verkoop bij value averaging?
In Nederland valt beleggen via box 3 — je betaalt belasting over een fictief rendement op je vermogen, niet over gerealiseerde winst. Dat maakt value averaging fiscaal relatief eenvoudig voor particuliere beleggers. Beleg je via een BV? Dan gelden andere regels en is de belastingimpact van verkopen groter. Raadpleeg in dat geval een belastingadviseur.
Conclusie: value averaging slim inzetten
Value averaging is een doordachte beleggingsstrategie die je kan helpen om anticyclisch te beleggen en op de lange termijn een hoger rendement te behalen dan met een vaste maandelijkse inleg. De belangrijkste punten op een rij:
- Je legt meer in als koersen dalen en minder als koersen stijgen — dat verlaagt je gemiddelde aankoopprijs
- Historisch levert de methode gemiddeld 1-2% meer jaarlijks rendement op dan DCA
- Je hebt een cashbuffer nodig en moet maandelijks actief bijsturen
- De strategie werkt het beste met brede, gespreide ETF's en een lange horizon
- Voor beginners zonder buffer is DCA een betere startpositie
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten