Actieve ETFs vs passieve ETFs — het is één van de meest besproken discussies in de beleggingswereld. Beide varianten groeien hard in populariteit, maar ze werken fundamenteel anders. Welke keuze levert jou meer op? In dit artikel vergelijk je de kosten, het rendement en de risico's van beide ETF-typen. Zo weet je aan het einde precies welke past bij jouw beleggingsdoel.
De ETF-markt groeide wereldwijd naar meer dan $12 biljoen aan beheerd vermogen in 2024. Passieve ETFs domineren dit landschap al jaren, maar actieve ETFs winnen snel terrein. Volgens Morningstar verdubbelde het vermogen in actieve ETFs tussen 2021 en 2024. Die groei vraagt om een eerlijke vergelijking.
Je leert hier wat het verschil is tussen beide varianten, hoe ze presteren op de lange termijn, wat ze kosten en voor welk type belegger elk het meest geschikt is.
Wat zijn actieve en passieve ETFs precies?
Een passieve ETF volgt automatisch een index, zoals de S&P 500 of de AEX. Er is geen fondsmanager die actieve beslissingen neemt. Een actieve ETF heeft juist wél een portfoliomanager die bewust aandelen selecteert en aanpast om de markt te verslaan.
Beide zijn verhandelbaar op de beurs, net als gewone aandelen. Dat is de grootste overeenkomst. Het verschil zit hem in de strategie en de bijbehorende kosten.
Passieve ETFs: volgend en voorspelbaar
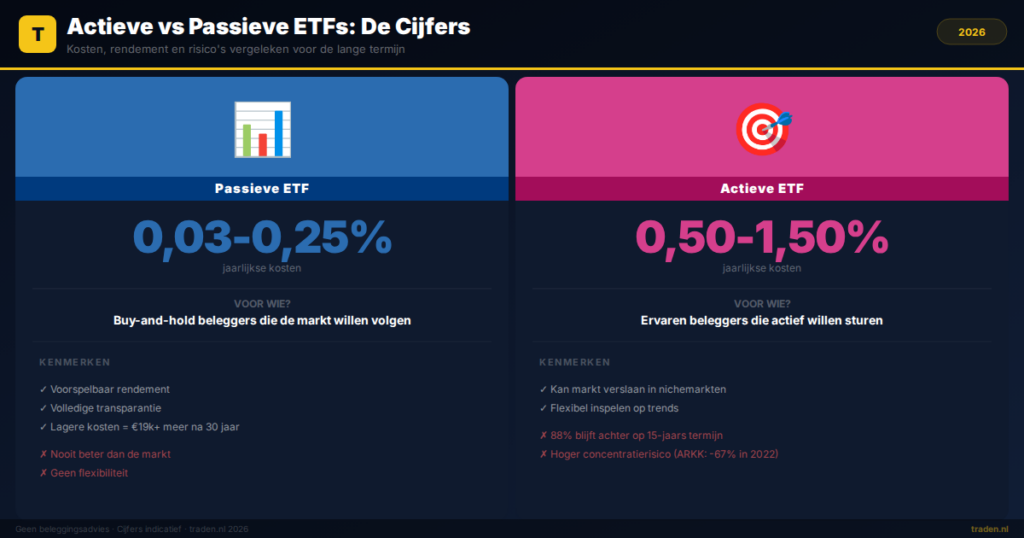
Een passieve ETF repliceert een index zo nauwkeurig mogelijk. De expense ratio (jaarlijkse kosten) ligt gemiddeld tussen de 0,03% en 0,25%. Bekende voorbeelden zijn de Vanguard S&P 500 ETF (VOO) en de iShares Core MSCI World ETF. Je weet altijd exact welke bedrijven erin zitten, want de index bepaalt de samenstelling.
Actieve ETFs: sturend en flexibel
Een actieve ETF geeft een fondsmanager de vrijheid om af te wijken van een index. De manager kan sectoren overwegen, onderwegen of volledig vermijden. De kosten liggen hierdoor een stuk hoger: gemiddeld tussen de 0,50% en 1,50% per jaar. Bekende actieve ETFs zijn de ARK Innovation ETF (ARKK) en de JPMorgan Equity Premium Income ETF (JEPI).
Kosten vergeleken: het verschil is groter dan je denkt
De kostenratio is het eerste getal waar je naar kijkt bij een ETF-vergelijking. Kleine procentuele verschillen leiden over tientallen jaren tot enorme vermogensverschillen.
Stel je belegt €10.000 met een gemiddeld rendement van 7% per jaar. Na 30 jaar:
- Passieve ETF (0,10% kosten): circa €74.900
- Actieve ETF (1,00% kosten): circa €61.500
- Actieve ETF (1,50% kosten): circa €55.300
Het verschil tussen een passieve en dure actieve ETF loopt op tot meer dan €19.000 bij hetzelfde bruto rendement. Dit effect noemen beleggers het kostensamengesteld verlies. Hoe langer je belegt, hoe harder dit doorwerkt.
Bovendien betaal je bij actieve ETFs soms ook hogere transactiekosten door de hogere omloopsnelheid van de portefeuille. Een actieve manager handelt vaker, wat extra kosten genereert die niet altijd zichtbaar zijn in de gepubliceerde expense ratio.
Rendement: verslaat een actieve manager de markt?
Het rendement is het centrale argument voor actieve ETFs. De belofte is simpel: een slimme manager verslaat de markt. Maar de data vertelt een ontnuchterend verhaal.
Uit het SPIVA-rapport van S&P Dow Jones Indices (2024) blijkt dat over een periode van 15 jaar meer dan 88% van de actief beheerde fondsen achterblijft bij hun passieve benchmark in de Verenigde Staten. In Europa is het beeld vergelijkbaar: zo'n 80 tot 85% van de actieve managers presteert na kosten slechter dan de index op de lange termijn.
Op de korte termijn kan een actieve ETF wél beter presteren. Tijdens volatiele markten of in nichemarkten met minder informatieverspreiding is er soms ruimte voor outperformance. Voorbeelden zijn:
- Smallcap markten: minder analistendekking maakt actief voordeel mogelijk
- Emerging markets: informatieasymmetrie biedt kansen voor actieve managers
- Themafondsen: tijdelijk hoge rendementen bij specifieke trends
Het probleem is consistentie. Slechts een klein percentage van de actieve managers presteert jaar na jaar bovengemiddeld. En vooraf identificeren welke manager dat zal zijn, is bijzonder moeilijk.
Transparantie en risico: wat weet je écht van je ETF?
Passieve ETFs zijn volledig transparant. De index bepaalt de holdings en die zijn dagelijks openbaar. Je weet altijd exact wat je bezit. Dat maakt risicobeheer eenvoudiger en voorspelbaarder.
Actieve ETFs zijn in Europa traditioneel minder transparant. Fondsmanagers hoefden lange tijd pas per kwartaal hun holdings te publiceren. Inmiddels zijn de transparantievereisten aangescherpt, maar er bestaat nog altijd een informatieachterstand voor de belegger ten opzichte van de manager.
Concentratierisico bij actieve ETFs
Een actieve manager kan bewust grote posities innemen in een beperkt aantal aandelen. Dat vergroot het potentieel rendement, maar ook het risico. De ARK Innovation ETF verloor in 2022 meer dan 67% van zijn waarde, deels door hoge concentratie in speculatieve techbedrijven. Een passieve brede index-ETF verloor in datzelfde jaar gemiddeld zo'n 18 tot 20%.
Spreidingsrisico is dus een concreet verschil dat je als belegger serieus moet meewegen bij de keuze.
Wanneer kies je voor actief, wanneer voor passief?
Er is geen universeel antwoord. De juiste keuze hangt af van jouw beleggingshorizon, kennis en risicobereidheid.
Kies een passieve ETF als je:
- Een lange beleggingshorizon hebt van 10 jaar of meer
- Kosten zo laag mogelijk wil houden
- Breed gespreide marktrendementen wil volgen
- Weinig tijd wil besteden aan het monitoren van je portefeuille
- Belegging automatisch wil laten groeien via maandelijkse inleg
Kies een actieve ETF als je:
- Bewust een specifieke beleggingsstrategie wil volgen (bijvoorbeeld dividend of factorbeleggen)
- Blootstelling wil aan nichemarkten waar passieve indexen beperkt aanwezig zijn
- Bereid bent hogere kosten te accepteren voor het potentieel van outperformance
- Actief wil inspelen op marktveranderingen via een professionele manager
Veel ervaren beleggers combineren beide: een passieve kern voor langetermijngroei, aangevuld met een kleine actieve satellietpositie voor specifieke kansen.
Veelgestelde vragen over actieve ETFs vs passieve ETFs
Wat is het grootste nadeel van actieve ETFs?
Het grootste nadeel is de hogere kostenratio. Actieve ETFs rekenen gemiddeld 0,50% tot 1,50% per jaar, tegenover 0,03% tot 0,25% voor passieve ETFs. Op de lange termijn tast dit je nettorendement aanzienlijk aan. Bovendien presteert het merendeel van de actieve managers na kosten slechter dan de benchmark.
Zijn actieve ETFs geschikt voor beginners?
Voor de meeste beginners zijn passieve ETFs een betere keuze. Ze zijn eenvoudiger te begrijpen, goedkoper en leveren historisch gezien op de lange termijn meer op na kosten. Actieve ETFs vereisen meer kennis over de strategie en het track record van de fondsmanager.
Kun je actieve en passieve ETFs combineren in één portefeuille?
Ja, dat is een populaire aanpak. De zogenaamde kern-satellietaanpak combineert een brede passieve ETF als kern (70-90% van de portefeuille) met een of meerdere actieve ETFs als satelliet (10-30%). Zo profiteer je van lage kosten én specifieke kansen.
Welke actieve ETFs zijn beschikbaar voor Nederlandse beleggers?
Veel actieve ETFs uit de VS zijn niet direct beschikbaar voor Europese beleggers vanwege PRIIP-regelgeving. In Europa zijn wel actieve ETFs van aanbieders als JPMorgan Asset Management, Fidelity en iShares beschikbaar op euronext.amsterdam en andere Europese beurzen. Check altijd de beschikbaarheid bij jouw specifieke broker.
Conclusie: actief of passief — wat kies jij?
- Passieve ETFs zijn goedkoper, transparanter en presteren op de lange termijn beter dan de meeste actieve alternatieven
- Actieve ETFs bieden flexibiliteit en kunnen kansen grijpen in nichemarkten, maar kosten meer en presteren wisselend
- Meer dan 88% van de actieve fondsen verslaat de benchmark niet op een periode van 15 jaar (SPIVA, 2024)
- Kostencompounding maakt een verschil van 0,90% per jaar over 30 jaar tot meer dan €19.000 op een inleg van €10.000
- Een combinatie van passief en actief kan voor ervaren beleggers werken, mits bewust toegepast
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten