Vroegpensioen en beleggen zijn onlosmakelijk met elkaar verbonden als je vóór je 67e wilt stoppen met werken. Steeds meer Nederlanders streven naar financiële vrijheid op hun 55e of zelfs vroeger. Maar hoe realistisch is dat, en wat heb je precies nodig? In dit artikel leer je hoe je vroegpensioen structureert, hoeveel vermogen je nodig hebt, en welke beleggingsstrategie je daartoe het snelst brengt.
Nederland kent geen automatisch vangnet voor wie vóór de AOW-leeftijd stopt. Dat betekent dat je zelf het gat moet overbruggen — soms wel 10 tot 15 jaar lang. Dat vergt planning, discipline en een slimme beleggingsstrategie. Gelukkig is het voor de meeste Nederlanders haalbaarder dan gedacht.
In dit artikel behandelen we: hoeveel vermogen je nodig hebt, hoe je het opbouwt via beleggen, welke fiscale valkuilen je moet vermijden, en hoe je het vermogen beheert als je eenmaal gestopt bent met werken.
Hoeveel vermogen heb je nodig voor vroegpensioen?
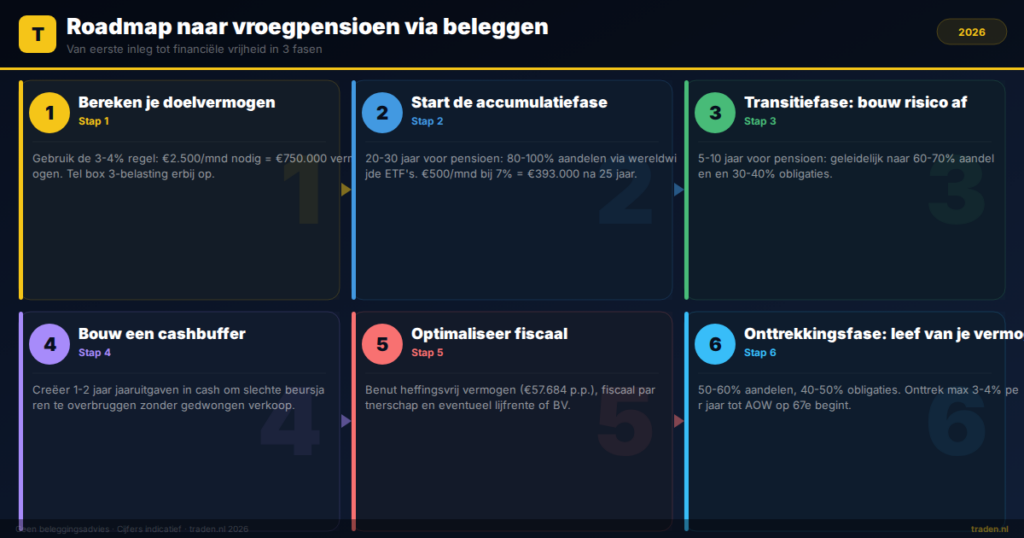
De klassieke vuistregel voor vroegpensioen is de 4%-regel: je hebt genoeg vermogen als je jaarlijkse uitgaven 4% of minder zijn van je totale portefeuille. Wil je €2.500 netto per maand besteden, dan heb je €750.000 nodig. Wil je comfortabeler leven op €4.000 per maand, dan kom je uit op €1,2 miljoen.
De 4%-regel is gebaseerd op historisch onderzoek van William Bengen uit 1994. Hij analyseerde Amerikaanse marktdata over 50 jaar en concludeerde dat een portefeuille van 60% aandelen en 40% obligaties een opnamepercentage van 4% per jaar ten minste 30 jaar overleeft. Dat is een stevige basis, maar geen garantie.
Pas de 4%-regel aan op jouw situatie
Nederlanders die op hun 50e stoppen, hebben mogelijk 40 jaar of meer voor zich. Een lagere onttrekkingsratio van 3% tot 3,5% is dan verstandiger. Bovendien rekent de 4%-regel in dollars en met Amerikaanse belastingdruk. In Nederland speelt vermogensbelasting in box 3 een belangrijke rol.
- Op €750.000 vermogen betaal je in 2025 al snel €6.000 tot €10.000 per jaar aan box 3-belasting
- Dit verlaagt effectief je beschikbare onttrekkingsruimte
- Houd hier rekening mee bij het berekenen van je doelvermogen
- AOW en pensioenopbouw compenseren dit deels vanaf je 67e
Een praktisch alternatief: bereken je netto jaaruitgaven exclusief AOW-fase, vermenigvuldig met 28 tot 33 (= 3% tot 3,5% onttrekking), en tel box 3-belasting op als extra buffer.
Hoe bouw je vermogen op voor vroegpensioen via beleggen?
Vermogen opbouwen voor vroegpensioen doe je het meest effectief via gespreide beleggingen in aandelen-ETF's, aangevuld met obligaties naarmate je de eindstreep nadert. Historisch gezien leverde de wereldwijde aandelenmarkt gemiddeld 7% tot 9% per jaar op vóór inflatie.
De kracht van maandelijkse inleg en compound rendement
Wie op zijn 30e begint met €500 per maand beleggen bij 7% gemiddeld rendement, heeft op zijn 55e ongeveer €393.000 opgebouwd. Wie datzelfde bedrag verhoogt naar €1.000 per maand, bereikt ruim €785.000. Dit zijn rekenkundige schattingen, geen garanties.
Compound rendement werkt exponentieel: de eerste tien jaar lijkt de groei traag, maar daarna versnelt het dramatisch. Wie vroeg begint, heeft daarmee een enorm voordeel. Elke euro die je op je 30e belegt, is op je 55e bij 7% rendement bijna vijf euro waard.
Welke beleggingsstrategie past bij vroegpensioen?
De meest gebruikte aanpak combineert brede indexfondsen met een afbouwende risicostrategie naarmate je pensioeндatum nadert:
- Accumulatiefase (20-30 jaar voor pensioen): 80-100% aandelen via wereldwijde ETF's zoals MSCI World of S&P 500
- Transitiefase (5-10 jaar voor pensioen): Geleidelijk afbouwen naar 60-70% aandelen en 30-40% obligaties
- Onttrekkingsfase (na pensioen): 50-60% aandelen, 40-50% obligaties of alternatieven, met cashbuffer van 1-2 jaar uitgaven
Een cashbuffer van 1 tot 2 jaar jaaruitgaven helpt je om slechte beursjaren te doorstaan zonder gedwongen te verkopen. Dit is een van de meest onderschatte maatregelen bij vroegpensioen.
Fiscale aandachtspunten bij vroegpensioen in Nederland
Bij vroegpensioen en beleggen speelt de Nederlandse belastingwetgeving een cruciale rol. Je moet rekening houden met box 3-belasting, de heffingskortingen en de AOW-opbouw. Wie niet werkt, bouwt geen aanvullend pensioen op via een werkgever en verliest soms ook voordelen qua heffingskortingen.
Box 3: wat betaal je echt?
Per 2025 hanteert de Belastingdienst fictieve rendementspercentages per vermogenscategorie. Voor aandelen en ETF's geldt een fictief rendement van circa 6,17% (2024), waarover je 36% belasting betaalt. Dat komt neer op een effectieve belastingdruk van circa 2,2% per jaar op je beleggingsvermogen. Over een portefeuille van €600.000 is dat al snel €13.000 per jaar.
Mogelijke optimalisaties zijn onder meer:
- Vermogen deels in een lijfrenteverzekering of bankspaarproduct plaatsen (box 1, uitgesteld belast)
- Beleggen via een BV als je als ondernemer werkt (box 2)
- Optimaal gebruik maken van de heffingsvrije drempel (€57.684 in 2025 per persoon)
- Fiscaal partnerschap benutten: heffingsvrij vermogen verdubbelt naar €115.368
AOW-gat: reken er op tijd mee
Wie op zijn 55e stopt met werken, ontvangt pas op zijn 67e AOW. Dat is 12 jaar zonder staatspensioen. In 2025 bedraagt de volledige AOW voor alleenstaanden circa €1.500 netto per maand. Dit is een flinke post die je zelf moet overbruggen. Reken dit AOW-gat altijd mee in je vermogensdoelstelling.
Vermogen beheren tijdens vroegpensioen: de onttrekkingsstrategie
Je hebt je doelvermogen bereikt. En nu? De onttrekkingsfase is minstens zo belangrijk als de opbouwfase. Een slechte volgorde van rendementen — ook wel het sequence-of-returns risico — kan je plannen volledig in de war sturen.
Stel dat je in het eerste jaar van je vroegpensioen een beurskrach van 40% meemaakt. Als je tegelijkertijd 4% ontrekt, slinkt je portefeuille razendsnel. Het herstel kost daarna veel meer tijd dan wanneer diezelfde crash vijf jaar later zou plaatsvinden. Dit is een van de grootste risico's bij vroegpensioen.
Praktische onttrekkingsstrategieën
- Cashbufferstrategie: Houd 1-2 jaar uitgaven in cash of kortlopende obligaties. Slecht beursjaar? Je leeft van de buffer en laat de portefeuille herstellen.
- Dynamische onttrekking: In goede jaren onttrek je iets meer, in slechte jaren iets minder. Flexibel leven verhoogt de kans op succes sterk.
- Bucketstrategie: Verdeel je vermogen in kortetermijn (0-5 jaar), middellang (5-15 jaar) en langetermijn (15+ jaar) met bijpassend risicoprofiel.
Veelgestelde vragen over vroegpensioen en beleggen
Hoeveel geld heb ik nodig om op mijn 55e te stoppen met werken?
Dat hangt af van je maandelijkse uitgaven. Gebruik de 3% tot 3,5%-regel als onttrekkingsratio voor een periode van 40 jaar. Wil je €3.000 netto per maand besteden, dan heb je circa €1.000.000 tot €1.200.000 nodig. Vergeet box 3-belasting en het AOW-gat niet mee te rekenen.
Welke beleggingen passen het beste bij vroegpensioen?
Brede mondiale aandelen-ETF's vormen de kern van de meeste vroegpensioenportefeuilles. Aanvullend gebruik je obligatie-ETF's voor stabiliteit. Naarmate je de pensioendatum nadert, verschuif je geleidelijk naar een defensiever profiel om het sequence-of-returns risico te beperken.
Wat is het verschil tussen vroegpensioen en de FIRE-beweging?
FIRE staat voor Financial Independence, Retire Early en is een internationale beweging rondom vroeg stoppen met werken. Vroegpensioen is een breder begrip dat ook deeltijdstop of geleidelijk afbouwen omvat. FIRE-aanhangers streven vaak naar extreme spaarpercentages van 50% tot 70% van het inkomen om sneller hun doelvermogen te bereiken.
Moet ik mijn hypotheek aflossen vóór vroegpensioen?
Dat is situatieafhankelijk. Een afgeloste hypotheek verlaagt je maandelijkse lasten en daarmee ook je benodigde vermogen. Maar extra aflossen gaat ten koste van je beleggingsvermogen. Vergelijk het netto rendement op beleggen met de netto hypotheekrente om de beste keuze te maken voor jouw situatie.
Conclusie: vroegpensioen realiseren met slim beleggen
- Gebruik de 3% tot 3,5%-regel als onttrekkingsratio voor een vroegpensioen van 30-40 jaar
- Begin zo vroeg mogelijk met maandelijkse inleg in brede aandelen-ETF's
- Houd rekening met box 3-belasting en het AOW-gat in je vermogensdoelstelling
- Bouw een cashbuffer van 1-2 jaar op bij het naderen van je pensioendatum
- Pas een dynamische onttrekkingsstrategie toe om het sequence-of-returns risico te beheersen
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten