Een financiële buffer en beleggen gaan hand in hand — maar hoeveel spaargeld houd je eigenlijk achter de hand voordat je begint met investeren? Het is een van de meest gestelde vragen onder beginnende beleggers. Te weinig buffer en je bent gedwongen op het slechtste moment te verkopen. Te veel op je spaarrekening en je laat rendement liggen. In dit artikel leer je precies hoe je de balans vindt tussen veiligheid en vermogensgroei.
We behandelen de vuistregels voor een gezonde buffer, hoe je situatie bepaalt wat jij nodig hebt, en wanneer je echt kunt beginnen met beleggen. Je krijgt concrete cijfers, praktische stappen en antwoorden op de meest gemaakte fouten.
Waarom een financiële buffer essentieel is vóór je belegt
Een financiële buffer beschermt je beleggingen tegen onverwachte uitgaven. Zonder buffer ben je namelijk gedwongen aandelen of ETFs te verkopen op een ongunstig moment — precies wanneer de markt daalt én jij geld nodig hebt.
Stel je voor: je auto geeft de geest en je hebt €2.000 nodig. Als dat geld vastzit in aandelen die 15% zijn gedaald, realiseer je een verlies dat je niet hoefde te nemen. Liquiditeit — direct beschikbaar geld — is daarom geen luxe, maar een beleggingsvoorwaarde.
Bovendien toont onderzoek van het Nibud (2024) aan dat bijna 40% van de Nederlandse huishoudens te weinig buffer heeft om drie maanden onverwachte kosten op te vangen. Dat is zorgwekkend, zeker voor beleggers die tegelijkertijd vermogen opbouwen.
De psychologische kant van een buffer
Een buffer geeft je ook mentale rust tijdens beursdalingen. Wie weet dat de vaste lasten drie maanden gedekt zijn, verkoopt minder snel in paniek. Gedragsonderzoek bevestigt dit: beleggers met een adequate buffer houden hun portefeuille gemiddeld 30% langer vast tijdens correcties, wat direct beter rendement oplevert.
Hoeveel spaargeld heb je echt nodig als buffer?
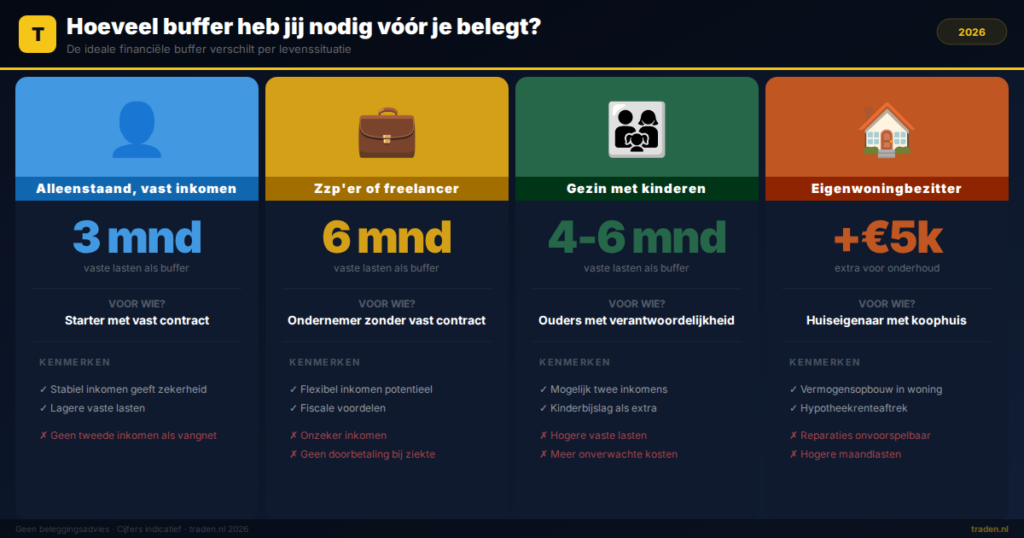
De vuistregel is drie tot zes maanden aan netto-uitgaven als financiële buffer aanhouden. Dit bedrag verschilt per persoon en situatie aanzienlijk.
Hier zijn de belangrijkste factoren die bepalen hoeveel buffer jij nodig hebt:
- Vaste lasten per maand: huur of hypotheek, verzekeringen, abonnementen
- Inkomensstabiliteit: vast dienstverband vs. zzp of freelance
- Gezinssituatie: alleenstaand of samenwonend met kinderen
- Eigen risico en zorgkosten: gemiddeld €385 per jaar in Nederland (2025)
- Oudere auto of woning: hogere kans op onverwachte reparaties
Een alleenstaande met een vast inkomen van €2.500 netto en vaste lasten van €1.500 per maand heeft minimaal €4.500 tot €9.000 nodig als buffer. Een gezin met kinderen, een koophuis en een zzp-inkomen kan al snel €15.000 tot €20.000 nodig hebben.
Buffer per situatie: een overzicht
| Situatie | Aanbevolen buffer |
|---|---|
| Alleenstaand, vast inkomen | 3 maanden vaste lasten |
| Samenwonend, twee inkomens | 3 maanden vaste lasten |
| Zzp'er of freelancer | 6 maanden vaste lasten |
| Gezin met kinderen | 4-6 maanden vaste lasten |
| Eigenwoningbezitter | +€5.000 extra voor onderhoud |
Wanneer is jouw buffer groot genoeg om te beginnen met beleggen?
Je kunt beginnen met beleggen zodra je buffer volledig gevuld is, je schulden met hoge rente hebt afgelost én je een stabiel inkomen hebt. Dit zijn de drie voorwaarden die financieel planners wereldwijd hanteren.
Schulden met een rente boven de 5% — zoals een roodstand of consumptief krediet — lossen je eerst af. Een gemiddeld consumptief krediet in Nederland kent een rente van 6 tot 10% (2025). Geen enkel beleggingsrendement compenseert dat structureel.
De stappen om te bepalen of je klaar bent om te beleggen:
- Bereken je maandelijkse netto-uitgaven
- Vermenigvuldig dit met 3 tot 6 (afhankelijk van je situatie)
- Controleer of je dit bedrag liquide beschikbaar hebt
- Los eerst schulden boven 5% rente volledig af
- Beleg uitsluitend geld dat je 5 jaar kunt missen
Stap 5 is cruciaal. Beleggen werkt op de lange termijn: historisch levert de S&P 500 gemiddeld zo'n 9 tot 10% per jaar, maar tussentijdse dalingen van 20 tot 40% zijn normaal. Wie dat geld op korte termijn nodig heeft, verliest.
Spaargeld dat te veel op de bank staat: de verborgen kosten
Een te grote spaarbuffer heeft ook nadelen. Spaargeld verliest namelijk koopkracht door inflatie. Bij een inflatie van 3% (het gemiddelde in de eurozone, 2024) en een spaarrente van 1,5% verlies je per saldo 1,5% koopkracht per jaar.
Op een bedrag van €20.000 betekent dat ruim €300 aan koopkrachtverlies per jaar. Over tien jaar loopt dit op tot meer dan €3.500 — geld dat je door slim beleggen had kunnen laten groeien.
Bovendien geldt in Nederland de vermogensrendementsheffing in box 3. Spaargeld boven de belastingvrije drempel (€57.000 in 2025 voor fiscaal partners) wordt belast op basis van een fictief rendement. Dat maakt een te grote buffer fiscaal ook inefficiënt.
De optimale verdeling tussen buffer en beleggingen
Een handige vuistregel is de 3-bucket-methode:
- Bucket 1 — Direct beschikbaar (0-3 maanden): spaarrekening met hoge rente, zoals bij een online bank
- Bucket 2 — Middellange termijn (3-12 maanden): deposito of obligatie-ETF met laag risico
- Bucket 3 — Lange termijn (5+ jaar): aandelen, ETFs, beleggingsfondsen
Deze structuur combineert liquiditeit met rendement. Je trekt nooit uit bucket 3 voor korte termijn behoeften en laat je beleggingen ongestoord groeien.
Veelgemaakte fouten bij het combineren van buffer en beleggen
De meest gemaakte fout is beginnen met beleggen zonder voldoende buffer. Dit leidt tot gedwongen verkopen op slechte momenten en kost gemiddeld 2 tot 4% aan jaarlijks rendement op de lange termijn, volgens data van Vanguard (2023).
Andere veelgemaakte fouten zijn:
- Buffer op een zichtrekening laten staan zonder rente, terwijl spaarrekeningen tot 2,5% bieden
- De buffer niet bijstellen na grote levensgebeurtenissen zoals een scheiding of gezinsuitbreiding
- Beleggen met roodstand: je betaalt dan 10%+ rente terwijl je hoopt op 8% rendement
- Buffer en beleggingen door elkaar halen in hetzelfde account
- Te conservatief blijven uit angst: spaargeld dat je 10 jaar niet nodig hebt, werkt harder als belegging
Houd je buffer en beleggingen altijd gescheiden in aparte rekeningen. Dat voorkomt impulsieve beslissingen in beide richtingen.
Veelgestelde vragen over financiële buffer en beleggen
Hoeveel spaargeld heb ik nodig voordat ik begin met beleggen?
De meeste financieel adviseurs raden aan om minimaal drie maanden aan vaste lasten achter de hand te hebben voordat je begint met beleggen. Als zzp'er of bij een onzeker inkomen is zes maanden verstandiger. Zorg er bovendien voor dat je geen schulden hebt met een rente boven de 5%.
Mag ik mijn volledige buffer beleggen?
Nee, dat is sterk af te raden. Een financiële buffer moet altijd direct beschikbaar en risicovrij zijn. Beleggingen kunnen in waarde dalen op het moment dat jij het geld het hardst nodig hebt. Houd je buffer altijd in liquide, veilige producten zoals een spaarrekening.
Is spaargeld aanhouden zinloos door inflatie?
Niet volledig, maar je wilt zo min mogelijk spaargeld aanhouden boven je buffer. Het bedrag dat je direct nodig kunt hebben, bewaar je in spaargeld. De rest beleg je voor de lange termijn om inflatie te verslaan. De balans is persoonlijk en afhankelijk van jouw situatie.
Hoe pas ik mijn buffer aan als mijn situatie verandert?
Evalueer je buffer bij elke grote levensgebeurtenis: een nieuwe baan, verhuizing, huwelijk, scheiding of de geboorte van een kind. Herbereken dan je maandelijkse vaste lasten en pas de buffer dienovereenkomstig aan. Doe dit minimaal één keer per jaar als onderdeel van je financiële jaarcheck.
Conclusie: de slimme balans tussen buffer en beleggen
Een gezonde financiële buffer is de fundering van succesvol beleggen. Onthoud de belangrijkste punten:
- Houd 3 tot 6 maanden vaste lasten als buffer aan op een spaarrekening
- Los eerst schulden met hoge rente (boven 5%) volledig af
- Beleg alleen geld dat je minimaal 5 jaar kunt missen
- Een te grote buffer kost je geld via inflatie en koopkrachtverlies
- Gebruik de 3-bucket-methode om buffer en beleggingen slim te scheiden
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten