Elke maand automatisch een vast bedrag in ETF's beleggen, zonder er zelf naar om te kijken. Het klinkt aantrekkelijk, en steeds meer Nederlandse brokers spelen hierop in. Trade Republic, Scalable Capital en Trading 212 bieden inmiddels uitgebreide spaarplanfuncties aan. Maar wat zit er precies achter deze automatische spaarplannen, wat kosten ze echt, en wanneer zijn ze een slimme keuze?
Een automatisch spaarplan bij een broker werkt eenvoudig: je kiest een ETF of aandeel, stelt een vast bedrag in en kiest een frequentie. Dat bedrag wordt dan automatisch belegd, maandelijks of wekelijks. Het grote voordeel is dat je niet steeds zelf hoeft in te loggen en een order te plaatsen. Je belegt ook automatisch op meerdere momenten, waardoor je minder last hebt van slechte instaptiming.
Toch is niet elk spaarplan gelijk. De kosten, het aanbod aan fondsen en de flexibiliteit verschillen sterk per broker. Hieronder zetten we de belangrijkste aspecten op een rij, zodat je een weloverwogen keuze kunt maken.
Wat is een automatisch spaarplan bij een broker precies?
Een automatisch spaarplan is een periodieke beleggingsopdracht die de broker namens jou uitvoert. Je legt één keer de regels vast en de broker belegt het ingelegde bedrag op het afgesproken moment. Veel brokers werken hierbij met fractionele aandelen, zodat je ook met kleine bedragen in dure fondsen kunt stappen.
Het principe lijkt op dollar-cost averaging: door regelmatig een vast bedrag in te leggen, koop je soms veel en soms weinig eenheden, afhankelijk van de koers. Over langere tijd middelt dit de gemiddelde aankoopprijs uit. Dat is geen garantie voor betere rendementen, maar het verkleint wel het risico dat je precies op een piek instapt.
De meeste spaarplannen zijn flexibel: je kunt het bedrag aanpassen, de frequentie wijzigen of het plan tijdelijk pauzeren. Dat maakt ze toegankelijk voor beleggers die geen vaste maandelijkse verplichting willen aangaan.
Welke brokers bieden automatische spaarplannen aan in Nederland?
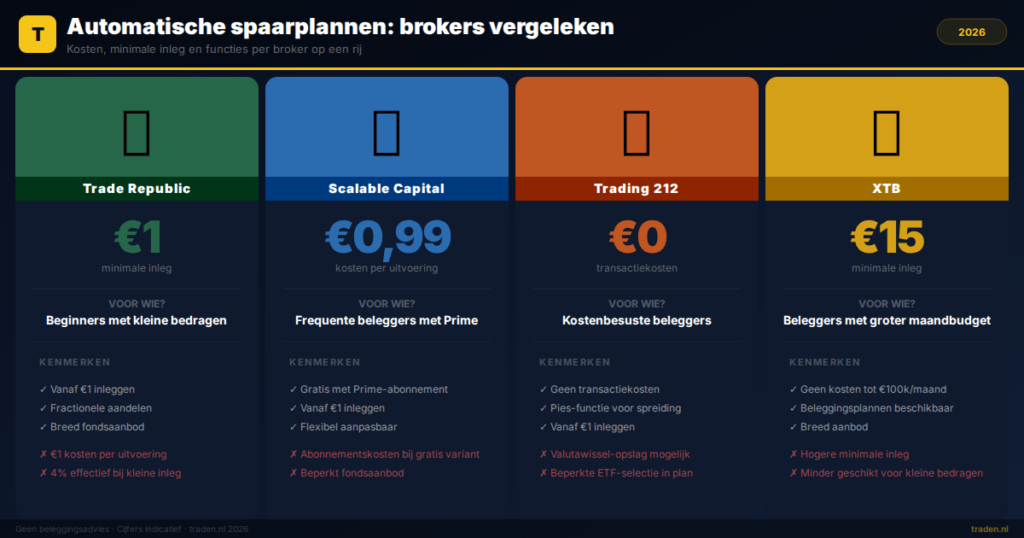
Niet elke broker in Nederland biedt spaarplannen aan. De functies en voorwaarden lopen sterk uiteen. Hieronder een overzicht van de meest gebruikte opties voor Nederlandse beleggers.
| Broker | Spaarplan mogelijk | Minimale inleg | Kosten per uitvoering |
|---|---|---|---|
| Trade Republic | Ja | €1 | €1 per uitvoering |
| Scalable Capital | Ja | €1 | Gratis (Prime-abonnement) of €0,99 |
| Trading 212 | Ja (via Pies) | €1 | Geen transactiekosten |
| DEGIRO | Beperkt (gratis ETF per maand) | Variabel | €0 voor geselecteerde ETFs, anders transactiekosten |
| XTB | Ja (beleggingsplannen) | €15 | Geen transactiekosten tot €100.000 per maand |
Let op: deze gegevens zijn indicatief. Kosten en voorwaarden kunnen wijzigen. Controleer de actuele tarieven altijd via de broker zelf of via onze broker vergelijkingspagina met actuele kosten en aanbod.
Automatische spaarplannen: de voordelen op een rij
Spaarplannen bij brokers hebben een aantal concrete voordelen ten opzichte van handmatig beleggen. Ze zijn vooral zinvol als je een langetermijnstrategie wilt uitvoeren zonder er veel tijd aan te besteden.
- Discipline afdwingen: je belegt automatisch, ook als de markt daalt of je het even vergeet.
- Lage instapdrempel: veel brokers laten je starten met €1, waardoor je al vroeg kunt beginnen.
- Kostenmiddeling: door regelmatig in te leggen koop je op meerdere koersniveaus, niet alleen op een piek.
- Tijdsbesparing: je hoeft niet elke maand zelf een order in te voeren.
- Fractionele aandelen: dure ETF's of aandelen zijn bereikbaar met kleine bedragen.
Wil je meer weten over periodiek beleggen en welke broker daarvoor het meest geschikt is? Bekijk dan onze gids over de beste broker voor maandelijks sparen in 2026.
De valkuilen die je moet kennen bij automatische spaarplannen
Spaarplannen hebben ook nadelen die minder zichtbaar zijn. Het automatische karakter kan een vals gevoel van veiligheid geven. Hieronder de risico's die je als belegger bewust moet zijn.
Je vergeet je portfolio te evalueren
Automatisch beleggen betekent niet dat je nooit meer hoeft na te denken. Als je ETF jaren automatisch koopt, kan je allocatie verschuiven. Een ETF die je ooit koos, past mogelijk niet meer bij je huidige doelen of risicoprofiel. Plan minimaal één keer per jaar een portfoliocheck in.
Kosten kunnen hoger zijn dan ze lijken
Sommige brokers rekenen per spaarplanuitvoering een vast bedrag. Bij een kleine inleg van €25 per maand en een kost van €1 per uitvoering betaal je effectief 4% transactiekosten. Dat is aanzienlijk. Bereken altijd het kostenpercentage op basis van jouw inleg.
Niet alle ETF's zijn beschikbaar
Brokers beperken het spaarplanaanbod soms tot een vaste lijst van fondsen. Populaire ETF's zoals VWRL zijn niet bij elke broker automatisch te besparen. Controleer vooraf of jouw gewenste fonds beschikbaar is.
Valutarisico wordt niet afgedekt
Veel populaire ETF's zijn in dollars genoteerd. Bij automatische aankopen wordt dit valutarisico elke maand opnieuw opgebouwd. Sommige brokers rekenen bovendien een valutawissel-opslag, ook als het fonds in euro's genoteerd is maar onderliggende aandelen in dollars worden verhandeld. Lees meer over dit onderwerp in ons artikel over valutarisico bij beleggen.
Wanneer is een automatisch spaarplan slim voor jou?
Een spaarplan is een goed instrument voor specifieke situaties. Het is niet voor iedereen de beste aanpak, maar voor veel langetermijnbeleggers wel degelijk zinvol.
Een automatisch spaarplan past goed bij jou als:
- Je een langetermijnhorizon hebt van minimaal vijf jaar.
- Je niet actief wilt handelen en liever een passieve strategie volgt.
- Je de discipline mist om elke maand zelf een order in te voeren.
- Je een klein bedrag per maand wilt beleggen en fractionele aandelen nodig hebt.
- Je al een goed gespreide ETF gekozen hebt die je langdurig wilt aanhouden.
Een spaarplan is minder geschikt als je actief wilt handelen, je allocatie regelmatig wilt aanpassen, of als je specifieke sectoren of thema's wilt bespelen op basis van marktomstandigheden.
Spaarplan bij een broker vs. een robo-advisor
Naast de spaarplanfunctie van brokers zijn er ook robo-advisors, zoals Peaks of Birdee. Een robo-advisor stelt niet alleen automatisch aan, maar kiest ook zelf de fondsen en past de verdeling aan op basis van je risicoprofiel. Je betaalt hiervoor een beheerfee, vaak tussen 0,5% en 1% per jaar bovenop de fondskosten.
Bij een spaarplan bij een broker kies je zelf de fondsen. Dat geeft meer controle, maar vereist ook meer kennis. Voor beginners die nog geen duidelijk fondsenpalet hebben gekozen, kan een robo-advisor een lagere-drempel alternatief zijn. Voor beleggers die al weten wat ze willen, is een spaarplan bij een lage-kostenbbroker doorgaans voordeliger.
Veelgestelde vragen over automatische spaarplannen bij brokers
Kan ik een automatisch spaarplan op elk moment stopzetten?
Ja, bij vrijwel alle brokers kun je een spaarplan op elk moment pauzeren of volledig stopzetten. Er zijn geen boetes of vaste looptijden. Je behoudt de reeds aangekochte ETF's of aandelen in je portfolio.
Zijn er belastingconsequenties bij automatische spaarplannen?
In Nederland valt je beleggingsportefeuille onder box 3 van de inkomstenbelasting. Het maakt voor de belastingaangifte niet uit of je handmatig of via een spaarplan belegt. De waarde van je portfolio op de peildatum (1 januari) is bepalend. Controleer de actuele heffingsvrije voeten en tarieven via de Belastingdienst, want deze kunnen jaarlijks wijzigen.
Welke ETF's zijn geschikt voor een automatisch spaarplan?
Breed gespreide wereld-ETF's worden het meest gebruikt in spaarplannen. Voorbeelden zijn ETF's die de MSCI World of FTSE All-World index volgen. Ze combineren brede spreiding met lage beheerkosten. Let op de lopende kosten (TER) van het fonds, idealiter onder 0,25% per jaar.
Is een spaarplan beter dan één grote eenmalige inleg?
Historisch gezien presteert een eenmalige grote inleg (lump sum) op langere termijn gemiddeld beter dan periodiek inleggen, omdat het kapitaal langer belegd is. Toch kiezen veel beleggers voor een spaarplan vanwege de psychologische voordelen en omdat ze niet in één keer een groot bedrag beschikbaar hebben. Beide strategieën zijn legitiem, afhankelijk van jouw situatie.
Conclusie
- Automatische spaarplannen bij brokers maken periodiek beleggen eenvoudiger en toegankelijker voor een breed publiek.
- De kosten lopen sterk uiteen per broker en hebben grote invloed bij kleine inlegbedragen.
- Niet alle ETF's zijn beschikbaar in een spaarplan, controleer dit vooraf.
- Een spaarplan vervangt geen actieve portfoliobewaking, evalueer je portefeuille minimaal jaarlijks.
- Voor langetermijnbeleggers met een passieve strategie zijn spaarplannen bij lagekosten-brokers een efficiënte aanpak.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten