Stel je voor: je hebt een strategie met een winstkans van 60% en een gemiddelde winst die twee keer zo groot is als je gemiddeld verlies. Hoeveel van je vermogen zet je dan in op elke trade? Te weinig en je laat rendement liggen. Te veel en één slechte reeks blaast je rekening op. Het Kelly-criterium geeft je een wiskundig antwoord op precies die vraag.
Het Kelly-criterium is een formule waarmee je de optimale positiegrootte berekent op basis van je winstkans en je verhouding tussen gemiddelde winst en verlies. De formule werd in 1956 ontwikkeld door wiskundige John L. Kelly Jr. bij Bell Labs en later populair gemaakt door beleggers als Warren Buffett en Ed Thorp. Het is geen handelsstrategie op zichzelf, maar een risicobeheertool die bepaalt hoeveel je inzet, niet wanneer.
In dit artikel lees je hoe de formule werkt, hoe je hem toepast op je eigen portefeuille, en waarom de meeste beleggers bewust kiezen voor een afgezwakte versie ervan.
Hoe werkt de Kelly-formule?
De Kelly-formule berekent het percentage van je vermogen dat je optimaal inzet per positie. De uitkomst maximaliseert je vermogensgroei op de lange termijn zonder je rekening te ruïneren bij een verliesserie.
De basisformule ziet er zo uit:
f* = (b × p − q) / b
Waarbij:
- f* = het optimale percentage van je vermogen
- b = de netto winstverhouding (winst gedeeld door verlies)
- p = de kans op winst
- q = de kans op verlies (1 − p)
Een concreet voorbeeld maakt dit inzichtelijk. Stel dat je strategie 55% winnende trades oplevert. Je gemiddelde winst bedraagt €150 bij een gemiddeld verlies van €100. Dan is b = 1,5, p = 0,55 en q = 0,45.
Invullen geeft: f* = (1,5 × 0,55 − 0,45) / 1,5 = (0,825 − 0,45) / 1,5 = 0,375 / 1,5 = 0,25.
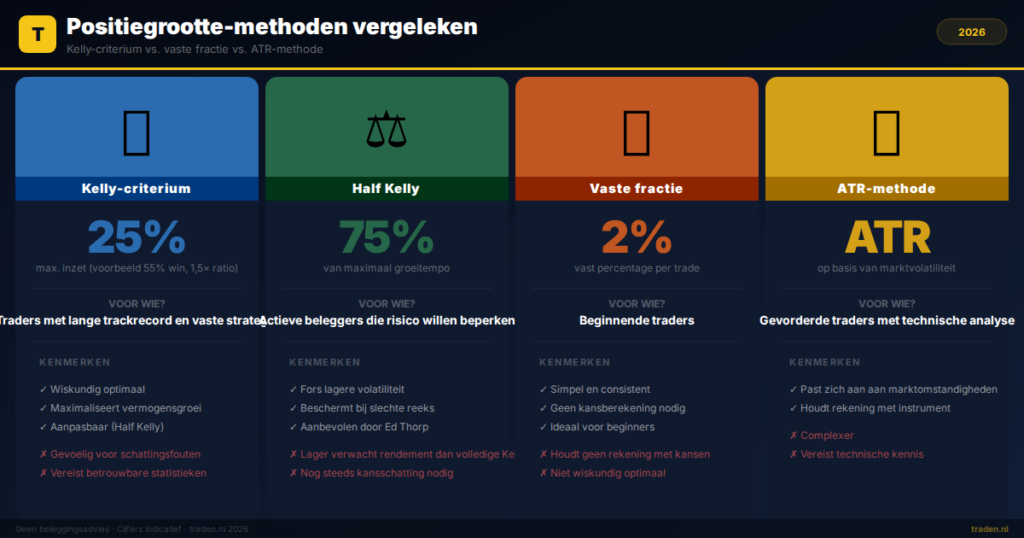
Je zou dus 25% van je vermogen per trade inzetten. Dat klinkt veel en dat is het ook. Verderop lees je waarom de meeste beleggers dit halveren of verder terugschroeven.
Kelly-criterium in de praktijk: drie aanpassingen
De volledige Kelly-inzet is in de praktijk zelden verstandig. Zelfs kleine fouten in je kansschattingen kunnen leiden tot forse verliezen. Professionele traders gebruiken daarom bijna altijd een aangepaste versie.
Half Kelly
De meest gebruikte aanpassing is de zogenaamde Half Kelly: je inzet wordt de helft van wat de formule berekent. In het voorbeeld hierboven is dat 12,5% per positie. Onderzoek van Ed Thorp toont aan dat Half Kelly 75% van het maximale groeitempo oplevert, maar de volatiliteit van je vermogen fors verlaagt. Dat is voor de meeste beleggers een betere ruil.
Fractionele Kelly
Sommige beleggers gaan verder en gebruiken een kwart of een vijfde Kelly. Dit verlaagt het risico nog meer, maar ook het verwachte rendement. Een vuistregel: hoe onzekerder je bent over je winstkans, hoe lager je fractionele Kelly zou moeten zijn.
Maximale positiegrootte als extra rem
Een derde aanpassing is een harde bovengrens instellen, ongeacht wat Kelly berekent. Veel traders hanteren een maximum van 5% tot 10% van hun vermogen per positie. Dit beschermt je als je kansschatting achteraf onjuist blijkt.
Wanneer werkt het Kelly-criterium en wanneer niet?
Het Kelly-criterium werkt het best in situaties waarbij je betrouwbare statistieken hebt over je winstkans en je winst-verliesverhouding. Dat geldt met name voor geautomatiseerde strategieën met een lange trackrecord.
Bij aandelenbeleggen is het moeilijker. Je winstkans is zelden precies te kwantificeren en de markt verandert voortdurend. Bovendien houdt de basisformule geen rekening met gecorreleerde posities. Als je drie aandelen in dezelfde sector aanhoudt, gedragen ze zich in een crisis als één grote positie.
Situaties waarin Kelly minder goed werkt:
- Je hebt minder dan 50 tot 100 historische trades als basis
- Marktomstandigheden veranderen structureel
- Je posities zijn onderling sterk gecorreleerd
- Je hebt geen vaste stop-loss of winststrategie
Voor beleggers die werken met opties of complexere instrumenten is de formule uitbreidbaar, maar dan heb je meer geavanceerde wiskunde nodig. Op onze pagina over opties handelen uitgelegd vind je meer achtergrond over risicobeheer bij dit soort posities.
Kelly vergelijken met andere positiegrootte-methoden
Het Kelly-criterium is niet de enige methode om je positiegrootte te bepalen. Hieronder een vergelijking met twee veelgebruikte alternatieven.
| Methode | Basis | Voordeel | Nadeel |
|---|---|---|---|
| Kelly-criterium | Winstkans + winst/verliesratio | Wiskundig optimaal | Gevoelig voor schattingsfouten |
| Vaste fractie (bijv. 2%) | Vast percentage per trade | Simpel en consistent | Houdt geen rekening met kansen |
| ATR-gebaseerd | Volatiliteit van het instrument | Past zich aan aan markt | Complexer, vereist technische kennis |
De vaste-fractie-methode, waarbij je altijd een vast percentage van je vermogen riskeert per trade, is voor veel beginners de meest toegankelijke aanpak. Als je net begint, is dit een goede eerste stap voordat je Kelly introduceert. Bekijk daarvoor ook onze gids op leren traden voor beginners.
Kelly-criterium toepassen in je eigen portefeuille: stap voor stap
Voordat je de formule kunt toepassen, heb je betrouwbare data nodig over je eigen strategie. Zonder die data is het rekenen met drijfzand.
- Documenteer je trades. Houd minimaal 50 tot 100 trades bij, inclusief winst, verlies en uitkomst.
- Bereken je winstkans (p). Deel het aantal winnende trades door het totale aantal trades.
- Bereken je winst/verliesverhouding (b). Deel de gemiddelde winst per winnende trade door het gemiddelde verlies per verliezende trade.
- Pas de Kelly-formule toe. f* = (b × p − q) / b
- Pas fractionele Kelly toe. Gebruik maximaal de helft van de uitkomst als startpunt.
- Stel een harde bovengrens in. Zet nooit meer dan 10% van je vermogen in één positie, ongeacht de uitkomst.
- Herbereken regelmatig. Naarmate je meer data verzamelt, worden je schattingen betrouwbaarder.
Wil je weten hoeveel je inleg na verloop van tijd kan opleveren? De beleggingscalculator op Traden.nl helpt je snel berekenen wat een consistent rendement doet met je vermogen over langere perioden.
De psychologische kant van Kelly
Een onderschat aspect van het Kelly-criterium is de psychologische impact. Zelfs bij Half Kelly kun je tijdelijk 25% tot 30% van je vermogen verliezen bij een ongunstige reeks. Dat is wiskundig verdedigbaar, maar voor de meeste beleggers emotioneel ondraaglijk.
Onderzoek op het gebied van gedragseconomie laat zien dat verlies twee keer zo hard aankomt als een gelijkwaardige winst. Als je positiegrootte zo groot is dat verliezen je beleggingsbeslissingen gaan beïnvloeden, kies je beter voor een nog conservatievere inzet. Een strategie die je consequent volhoudt, levert meer op dan een optimale strategie die je bij de eerste tegenslag verlaat.
Dit sluit aan bij bredere inzichten over hoe je omgaat met verliezen, zoals besproken in het artikel over loss aversion bij beleggen.
Veelgestelde vragen over het Kelly-criterium
Is het Kelly-criterium geschikt voor beginners?
Het Kelly-criterium is in principe beschikbaar voor iedereen, maar vereist betrouwbare data over je eigen strategie. Beginners hebben die data vaak nog niet. Een vaste inzet van 1% tot 2% per positie is dan een betere start. Zodra je 50 tot 100 trades hebt gedocumenteerd, kun je Kelly geleidelijk introduceren.
Wat als de Kelly-formule een negatieve uitkomst geeft?
Een negatieve uitkomst betekent dat je strategie statistisch verliesgevend is. De formule vertelt je dan dat je helemaal niet moet handelen met die strategie. Dat is een waardevol signaal: stop met de strategie of verfijn haar eerst voordat je er geld op inzet.
Kan ik het Kelly-criterium gebruiken voor ETF-beleggen?
Voor passief beleggen in ETF's is het Kelly-criterium minder relevant, omdat je geen individuele in- en uitstapbeslissingen neemt. Bij actieve ETF-rotatie of momentum-strategieën kan de formule wel houvast bieden. Wil je meer weten over ETF-strategieën in het algemeen, bekijk dan onze complete gids over ETF beleggen.
Verschilt Kelly per broker of instrument?
De formule zelf verandert niet per broker, maar transactiekosten beïnvloeden je effectieve winst/verliesverhouding wel. Bij een goedkopere broker is je netto winst per trade hoger, wat de Kelly-uitkomst iets verhoogt. Het loont daarom om de kosten van verschillende brokers te vergelijken voordat je een actieve strategie uitvoert.
Conclusie
- Het Kelly-criterium berekent de wiskundig optimale positiegrootte op basis van je winstkans en winst/verliesverhouding.
- De volledige Kelly-inzet is in de praktijk te risicovol door de hoge volatiliteit en gevoeligheid voor schattingsfouten.
- Half Kelly is de meest gebruikte aanpassing: je behoudt 75% van het maximale groeitempo met fors minder risico.
- De formule werkt het best als je minimaal 50 tot 100 gedocumenteerde trades hebt als basis.
- Combineer Kelly altijd met een harde bovengrens per positie en pas de inzet aan als marktomstandigheden veranderen.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten