Beleggen met een laag inkomen is in Nederland gewoon mogelijk, ook als je maar €25 of €50 per maand kunt missen. Je hoeft geen groot startkapitaal te hebben. Wat telt, is dat je consistent inlegt en begrijpt hoe belasting, toeslagen en uitkeringen samenhangen met je beleggingen.
Toch zijn er een paar valkuilen waar mensen met een laag inkomen extra op moeten letten. Denk aan de invloed op toeslagen, de drempelwaarden in box 3 en de vraag of je noodfonds wel op orde is voordat je begint. Dit artikel legt die zaken stap voor stap uit.
Je leest hier wat de belastingdienst verwacht, hoe toeslagen reageren op je vermogen, en welke aanpak het meest verstandig is als je weinig te besteden hebt.
Wat is beleggen met een laag inkomen precies?
Beleggen met een laag inkomen betekent dat je maandelijks een klein bedrag opzijzet en dat investeert, terwijl je bestaanskosten weinig ruimte laten. Voor de meeste mensen gaat het om bedragen tussen de €25 en €150 per maand. Dat klinkt bescheiden, maar door het rente-op-rente effect groeit dit over jaren wel degelijk.
Het gaat niet om snel rijk worden. Het gaat om het opbouwen van een buffer en toekomstzekerheid, ook als je salaris of uitkering beperkt is. Dat verschil in insteek bepaalt welke producten en strategieën bij je passen.
Beleggen en toeslagen: wat verandert er?
Toeslagen zoals huurtoeslag, zorgtoeslag en kindgebonden budget zijn afhankelijk van je vermogen én inkomen. Als je vermogen toeneemt door beleggen, kan dat invloed hebben op je recht op toeslagen. Dit is een van de meest onderschatte risico's voor beleggers met een laag inkomen.
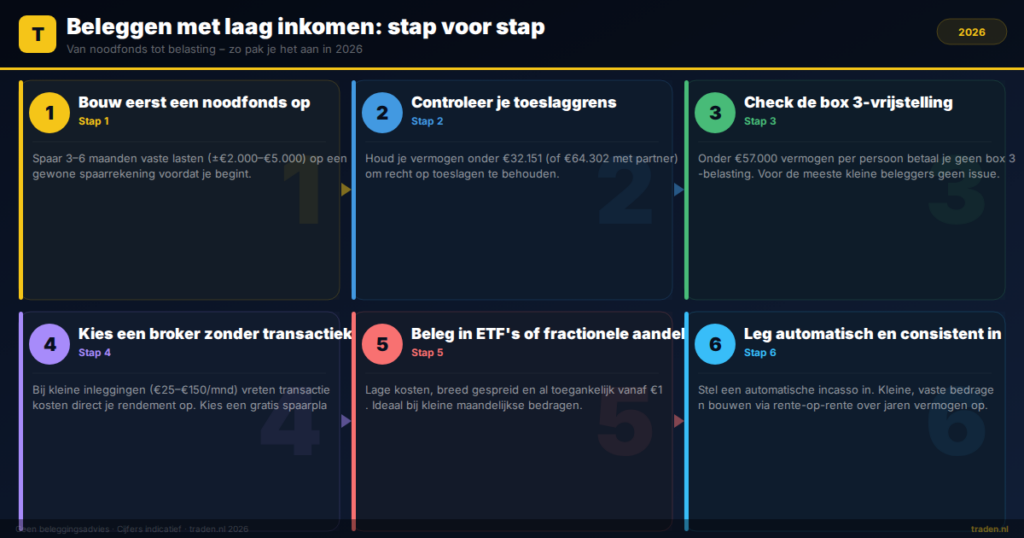
De Belastingdienst hanteert voor toeslagen een vermogensgrens. Voor 2026 geldt een vermogensgrens van circa €32.151 per persoon (€64.302 voor toeslagpartners) voor de meeste toeslagen. Dit is het zogeheten toetsingsvermogen. Controleer de actuele bedragen altijd op belastingdienst.nl, want deze grenzen worden jaarlijks bijgesteld.
Wat telt als vermogen? Je spaargeld, beleggingen en andere bezittingen, minus schulden. Je eigen woning en pensioenpot tellen in de meeste gevallen niet mee. Zit je beleggingsportfolio boven de grens, dan kun je je toeslag gedeeltelijk of volledig verliezen. Dat kan financieel zwaarder wegen dan het rendement op je beleggingen.
Praktisch voorbeeld
Stel je hebt €20.000 aan spaargeld en je beleggingsportfolio groeit naar €15.000. Samen is dat €35.000, wat boven de grens van €32.151 uitkomt. Je verliest dan recht op huurtoeslag of zorgtoeslag. Dat kan honderden euro's per jaar schelen. Houd dit dus goed in de gaten als je begint met beleggen.
Box 3 en beleggen met een laag inkomen
In Nederland betaal je vermogensbelasting via box 3. Het heffingvrije vermogen in 2026 bedraagt €57.000 per persoon (€114.000 voor fiscale partners). Zit je daar onder, dan betaal je geen box 3-belasting over je beleggingen. Voor de meeste mensen met een laag inkomen is dit dus geen directe zorg.
Heb je een partner, dan verdubbelt de vrijstelling automatisch. Je mag vermogen ook vrij verdelen tussen partners, wat fiscaal voordeel kan opleveren. Kom je boven de vrijstelling uit, dan betaalt de Belastingdienst een forfaitair rendement aan, ongeacht wat je werkelijk hebt verdiend.
Wil je meer weten over hoe box 3 precies werkt voor beleggers in 2026? Lees dan het artikel over box 3 en beleggen 2026 voor een uitgebreide uitleg.
Belasting betalen als je weinig verdient
Heb je een inkomen onder de belastingvrije voet, dan betekent dat niet automatisch dat je ook geen box 3-belasting betaalt. Vermogensbelasting staat los van je inkomen in box 1. Je kunt dus vrij zijn van inkomstenbelasting en toch box 3-belasting verschuldigd zijn als je vermogen hoog genoeg is.
Noodfonds eerst, daarna beleggen
Voordat je begint met beleggen, is een noodfonds verstandig. Experts adviseren drie tot zes maanden aan vaste lasten achter de hand te houden. Voor iemand met een laag inkomen betekent dit misschien €2.000 tot €5.000 op een gewone spaarrekening.
Beleggingen zijn niet meteen beschikbaar als je ze nodig hebt. Bovendien kan de waarde op een slecht moment gedaald zijn. Wie geen buffer heeft, is gedwongen te verkopen op het verkeerde moment. Dat kost rendement en soms ook geld.
Pas als de buffer er staat, is het verstandig om te beginnen met maandelijks beleggen. Kleine, vaste bedragen via automatische incasso zijn een bewezen methode om zonder stress vermogen op te bouwen. Meer over deze aanpak lees je in de gids over de beste broker voor maandelijks sparen.
Welke producten passen bij een laag inkomen?
Als je weinig kunt inleggen, wil je geen hoge transactiekosten betalen. Een aankoop van €25 met €2 aan transactiekosten kost je al 8% rendement vooraf. Kies dus voor brokers zonder transactiekosten of met een goedkoop spaarplan.
De meest geschikte producten voor beleggers met een laag inkomen zijn:
- ETF's (beursgenoteerde indexfondsen): breed gespreid, lage kosten, geschikt voor kleine bedragen.
- Fractionele aandelen: bij sommige brokers kun je al voor €1 een deel van een duur aandeel kopen.
- Spaarplannen bij brokers: automatisch maandelijks inleggen in een ETF zonder transactiekosten.
Vermijd producten met hefboom, zoals CFD's en turbo's. Die zijn bedoeld voor actieve traders met risicokapitaal. Als je vermogen beperkt is, kan een verlies desastreus zijn.
Vergelijking: kosten per inleg bij verschillende brokers
| Broker | Minimale inleg ETF | Kosten per aankoop | Spaarplan mogelijk? |
|---|---|---|---|
| Trade Republic | €1 | €0 (spaarplan) | Ja |
| Scalable Capital | €1 | €0 (spaarplan) | Ja |
| Trading 212 | €1 | €0 | Ja |
| DEGIRO | Variabel | Vanaf ca. €1 | Beperkt |
Bovenstaande kosten zijn indicatief. Controleer altijd de actuele tarieven op de website van de broker zelf. Je kunt ook meerdere brokers vergelijken via het overzicht van alle brokers vergeleken op kosten en aanbod.
Beleggen met een uitkering of bijstand
Heb je een bijstandsuitkering, dan gelden strenge vermogensregels. De gemeente hanteert een vermogensgrens. Overschrijd je die, dan heb je mogelijk geen recht meer op bijstand. Die grens ligt in 2026 voor een alleenstaande op circa €7.605. Voor gehuwden of samenwonenden is dat circa €15.210.
Beleggingen tellen mee als vermogen bij de bijstand. Groeit je portfolio boven de grens, dan moet je dit melden bij de gemeente. Dat kan betekenen dat je uitkering tijdelijk stopt totdat je vermogen weer onder de grens valt. Controleer de regels altijd bij je eigen gemeente, want uitvoering verschilt per situatie.
Heb je een WW- of WIA-uitkering, dan gelden andere regels. Vermogen heeft daarbij minder directe invloed op je uitkering, maar inkomen uit beleggingen kan soms wel meetellen. Lees meer over de specifieke regels in het artikel over beleggen met een uitkering.
Slim starten: een stappenplan
- Breng je maandelijkse uitgaven in kaart. Weet wat er overblijft na vaste lasten.
- Bouw eerst een noodfonds op. Zet drie maanden aan vaste lasten apart op een spaarrekening.
- Controleer je toeslagsituatie. Bereken via de Belastingdienst of beleggen invloed heeft op jouw toeslagen.
- Kies een goedkope broker met een spaarplan. Geen transactiekosten bij kleine bedragen is essentieel.
- Beleg in een brede ETF. Een wereldwijd gespreide ETF is voor beginners de meest verstandige keuze.
- Houd je vermogen bij. Controleer maandelijks of je onder de relevante grenzen blijft.
Veelgestelde vragen over beleggen met een laag inkomen
Mag ik beleggen als ik een minimuminkomen heb?
Ja, beleggen is in Nederland niet verbonden aan een minimuminkomen. Er zijn geen wettelijke drempels die je verbieden te beleggen. Wel moet je rekening houden met toeslaggrenzen en bijstandsregels als die op jou van toepassing zijn.
Hoeveel spaargeld mag ik hebben zonder toeslagen te verliezen?
Voor 2026 geldt een vermogensgrens van circa €32.151 per persoon voor de meeste toeslagen. Kom je daarboven, dan kun je toeslagen geheel of gedeeltelijk verliezen. Controleer de actuele bedragen bij de Belastingdienst, want ze worden elk jaar bijgesteld.
Betaal ik belasting over mijn beleggingen als ik weinig verdien?
Box 3-belasting staat los van je inkomen. Je betaalt pas belasting over vermogen in box 3 als je boven het heffingvrije vermogen van €57.000 per persoon uitkomt. Zit je daarna, dan betaal je geen vermogensbelasting, ongeacht hoe laag je inkomen is.
Wat is de beste manier om te beginnen met beleggen als je weinig geld hebt?
Begin met een klein, vast bedrag per maand via een gratis spaarplan bij een broker zoals Trade Republic of Scalable Capital. Kies een brede ETF met lage kosten. Vermijd producten met hefboom of hoge transactiekosten, want die vreten je inleg op.
Conclusie
- Beleggen met een laag inkomen is mogelijk vanaf €1 per maand bij de juiste broker.
- Toeslagen kunnen onder druk komen als je vermogen boven de drempelwaarden uitkomt.
- Box 3-belasting speelt pas een rol boven €57.000 aan vermogen per persoon.
- Bijstandsontvangers moeten extra oppassen: vermogen boven circa €7.605 kan de uitkering beïnvloeden.
- Een noodfonds opbouwen gaat altijd vóór beleggen, zeker bij een krap budget.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten