Je wilt zelf je pensioen opbouwen, maar waar doe je dat het beste: bij je eigen bank of via een gespecialiseerde broker? Het verschil in kosten, aanbod en flexibiliteit is groot. Die keuze heeft op de lange termijn een flinke impact op je eindvermogen.
Banken bieden pensioenproducten aan zoals bankspaarrekeningen en beleggingsrekeningen met fiscaal voordeel. Brokers geven je meer vrijheid, maar verlangen ook meer eigen inzicht. In dit artikel zet je beide opties naast elkaar, zodat je een weloverwogen keuze maakt.
Je leest hier wat de verschillen zijn op het gebied van kosten, aanbod, fiscaliteit en gebruiksgemak. Aan het einde weet je welke optie het beste past bij jouw situatie en doelen.
Pensioenbeleggen bij bank of broker: de kernverschillen
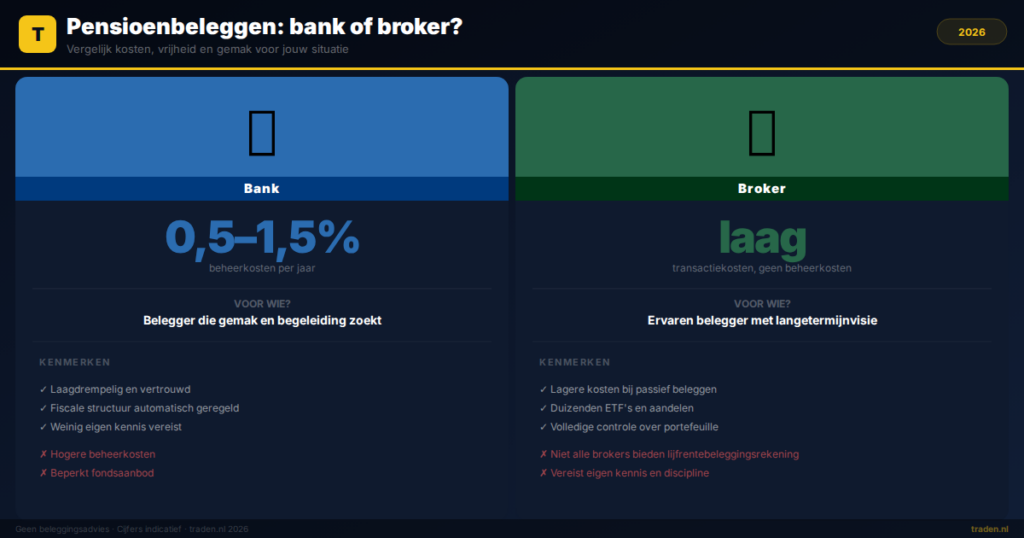
Banken richten hun pensioenproducten op gemak en begeleiding. Je kiest meestal uit een beperkt assortiment fondsen of legt geld vast op een geblokkeerde spaarrekening. De bank beheert het product en zorgt voor de fiscale afwikkeling.
Brokers bieden meer keuzevrijheid. Je bepaalt zelf in welke ETF's, aandelen of obligaties je belegt. Die vrijheid heeft een prijs: je bent zelf verantwoordelijk voor je beleggingskeuzes en de bijbehorende risico's.
Beide opties kunnen gebruik maken van de derde pijler: het lijfrentebeleggingsrecht of de lijfrentebankspaarvorm. Stortingen in aanmerking komende producten zijn aftrekbaar van de inkomstenbelasting, mits je voldoet aan de jaarruimte of reserveringsruimte (controleer actuele bedragen bij de Belastingdienst).
Vergelijkingstabel: bank vs. broker voor pensioenbeleggen
| Criterium | Bank (bijv. ABN AMRO, ING, Rabobank) | Broker (bijv. DEGIRO, LYNX, Freedom24) |
|---|---|---|
| Kosten (indicatief) | Vaak 0,5–1,5% per jaar aan beheerkosten | Lagere transactiekosten, geen of lage beheerkosten |
| Fiscaal voordeel (lijfrente) | Ja, via banksparen of beleggingsrekening | Ja, via lijfrentebeleggingsrekening bij geselecteerde brokers |
| Aanbod beleggingen | Beperkt, eigen fondsen of huisselectie | Breed: duizenden ETF's, aandelen, obligaties |
| Gebruiksgemak | Hoog: geïntegreerd in bankapp | Variabel: vereist eigen onderzoek en keuzes |
| Flexibiliteit | Laag: fondskeuze beperkt | Hoog: volledige controle over portefeuille |
| Regulering | AFM en DNB toezicht, depositogarantie op spaardeel | AFM-geregistreerd, beleggerscompensatiestelsel van toepassing |
| Voor wie? | Beleggers die gemak en begeleiding willen | Beleggers met kennis en behoefte aan controle |
Pensioenbeleggen bij de bank: voor- en nadelen
Pensioenbeleggen via je bank is laagdrempelig. Je koppelt het product eenvoudig aan je bestaande rekening en de bank neemt veel administratie uit handen. Voor wie geen zin heeft om zelf beleggingen te selecteren, is dit een prettige optie.
Voordelen van de bank
- Eenvoudig te openen via bestaande bankrelatie
- Fiscale structuur is vooraf correct ingericht
- Weinig eigen kennis vereist
- Automatisch herbeleggen vaak beschikbaar
- Vertrouwde omgeving met klantenservice
Nadelen van de bank
- Hogere beheerkosten dan bij brokers
- Beperkt aanbod: vaak alleen huisfondsen
- Minder transparantie over onderliggende kosten
- Weinig flexibiliteit in beleggingskeuze
Die hogere kosten kunnen op de lange termijn flink optellen. Een verschil van 0,5% per jaar lijkt klein, maar over 30 jaar tast het een significant deel van je eindvermogen aan. Bereken zelf het effect van kosten op je eindvermogen met onze beleggingscalculator.
Pensioenbeleggen via een broker: voor- en nadelen
Via een broker heb je volledige vrijheid om zelf een pensioenportefeuille op te bouwen. Dat kan met goedkope indexfondsen, ETF's of losse aandelen. Niet alle brokers bieden echter een fiscaal gefaciliteerde lijfrentebeleggingsrekening aan, dus check dit van tevoren.
Voordelen van de broker
- Lagere kosten, zeker bij passief beleggen
- Breed aanbod: wereldwijd gespreide ETF's mogelijk
- Volledige controle over beleggingskeuze
- Transparante kostenstructuur
- Geschikt voor ervaren beleggers met een langetermijnvisie
Nadelen van de broker
- Niet alle brokers bieden een lijfrentebeleggingsrekening aan
- Vereist eigen kennis en discipline
- Fiscale afwikkeling vereist meer eigen aandacht
- Minder begeleiding dan bij een bank
Brokers als LYNX en Mexem richten zich op actieve beleggers met een breed productaanbod. Voor wie vooral goedkoop wil beleggen voor het pensioen, zijn brokers met lage transactiekosten en een goed ETF-aanbod interessant. Lees meer op de pensioen beleggen gids van Traden.nl over hoe je dit slim opzet.
Fiscale regels: hetzelfde voordeel, andere uitvoering
Zowel banken als geselecteerde brokers kunnen een fiscaal gefaciliteerde lijfrenterekening aanbieden. Het fiscale voordeel is in beide gevallen identiek: je betaalt pas belasting op het moment van uitkering, niet over de groei tijdens de opbouwfase.
Het verschil zit in de uitvoering. Banken regelen de jaaropgave en communicatie met de Belastingdienst grotendeels automatisch. Bij een broker ben je zelf verantwoordelijk voor de juiste aangifte van je aftrekbedrag. Raadpleeg altijd de Belastingdienst voor actuele regels rondom jaarruimte en lijfrenteaftrek.
Let ook op de uitkeringsfase: het gespaarde kapitaal moet op pensioendatum worden omgezet in een periodieke uitkering. Die verplichting geldt voor beide opties en heeft invloed op je planning.
Voor wie is welke optie beter?
Kies voor pensioenbeleggen bij de bank als je:
- Weinig beleggingservaring hebt en gemak zoekt
- Alles wilt regelen vanuit één bestaande bankapp
- Bereid bent iets meer kosten te betalen voor begeleiding
- Geen zin hebt om zelf fondsen te selecteren
Kies voor pensioenbeleggen via een broker als je:
- Zelf beleggingskeuzes wilt maken en kostenefficiency belangrijk vindt
- Wilt beleggen in brede wereldwijde ETF's met lage kosten
- Bereid bent om de fiscale afwikkeling zelf te beheren
- Al ervaring hebt met een brokerplatform
Heb je al een reguliere beleggingsrekening bij een broker en wil je de overstap maken naar fiscaal beleggen voor je pensioen? Vergelijk dan eerst of jouw huidige broker een lijfrentebeleggingsrekening aanbiedt. Bekijk daarvoor ons overzicht van alle brokers in Nederland op kosten en aanbod.
Veelgestelde vragen over pensioenbeleggen bank of broker
Kan ik bij elke broker fiscaal beleggen voor mijn pensioen?
Nee. Alleen brokers die een erkende lijfrentebeleggingsrekening aanbieden, komen in aanmerking. Controleer dit altijd bij de betreffende broker voordat je een rekening opent. Niet alle Nederlandse of Europese brokers bieden dit product aan.
Is pensioenbeleggen bij een bank veilig?
Ja, banken staan onder toezicht van de AFM en DNB. Het spaardeel van een bankspaarrekening valt onder het depositogarantiestelsel tot €100.000. Het beleggingsdeel valt niet onder deze garantie, maar wel onder het beleggerscompensatiestelsel.
Hoeveel mag ik fiscaal aftrekken voor mijn pensioen?
Dat hangt af van je jaarruimte, die wordt berekend op basis van je inkomen en eventueel al opgebouwd pensioen. De berekening wijzigt jaarlijks. Raadpleeg de Belastingdienst of een fiscaal adviseur voor het actuele bedrag dat voor jou van toepassing is.
Wat is het verschil tussen banksparen en beleggingsrekening voor pensioen?
Banksparen is geblokkeerd sparen met een vaste of variabele rente, zonder beleggingsrisico. Een lijfrentebeleggingsrekening laat je het gespaarde bedrag daadwerkelijk beleggen, wat potentieel meer rendement oplevert maar ook meer risico met zich meebrengt.
Conclusie: bank of broker voor je pensioen?
- Banken bieden gemak en begeleiding, maar rekenen hogere kosten dan brokers.
- Brokers geven meer vrijheid en lagere kosten, maar vereisen meer eigen kennis en aandacht.
- Beide opties bieden dezelfde fiscale voordelen via de lijfrentestructuur, mits correct opgezet.
- Niet alle brokers bieden een lijfrentebeleggingsrekening aan: check dit van tevoren.
- Op de lange termijn kunnen lagere kosten bij een broker een significant verschil maken in je eindvermogen.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten