Je ontvangt een WW-, bijstands- of arbeidsongeschiktheidsuitkering en vraagt je af of je mag beleggen. Het korte antwoord: in de meeste gevallen mag het, maar er zijn regels die je niet kunt negeren. Vermogen boven een bepaalde grens kan je uitkering verlagen of zelfs stopzetten. Tegelijkertijd is beleggen voor veel mensen met een uitkering een manier om hun financiële positie op lange termijn te versterken.
De regels verschillen sterk per uitkeringssoort. Bij een WW-uitkering gelden andere voorwaarden dan bij de bijstand of een arbeidsongeschiktheidsuitkering (WIA of WAO). Wat je vermogen is, hoe je het opbouwt en wat je ermee doet, telt allemaal mee. Dit artikel legt de belangrijkste regels per uitkeringssoort uit en geeft je concrete handvatten om slimme keuzes te maken.
Houd er altijd rekening mee dat regelgeving kan wijzigen. Controleer je specifieke situatie altijd bij het UWV, de gemeente of de Belastingdienst voordat je stappen zet.
Beleggen met een WW-uitkering: wat zijn de regels?
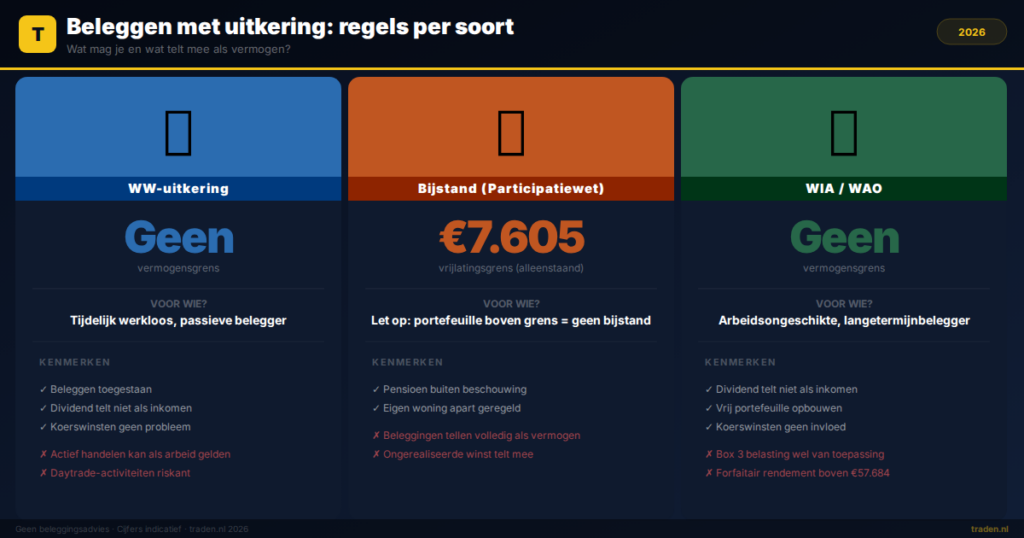
Bij een WW-uitkering kijkt het UWV niet naar je vermogen, maar naar je inkomsten. Beleggen is toegestaan zolang je geen arbeidsinkomen verdient via beleggen dat als werk wordt aangemerkt. Dividenden en koerswinsten tellen in principe niet als inkomen voor de WW-uitkering.
Het gaat mis als je actief handelt op een manier die het UWV als arbeid beschouwt. Daydagen als professionele trader terwijl je een WW-uitkering ontvangt, kan problemen opleveren. Het UWV beoordeelt dit per geval. Passief beleggen in ETF's of het aanhouden van aandelen is doorgaans geen probleem.
Wat je ook meespeelt: inkomsten uit vermogen worden in box 3 belast. Dit heeft geen directe invloed op je WW-uitkering, maar wel op je belastingaangifte. Gebruik de beleggingscalculator op Traden.nl om te zien wat jouw netto positie is na belastingen.
Beleggen met een bijstandsuitkering: de vermogensgrens
Bij de bijstand (Participatiewet) gelden strenge vermogensgrenzen. De gemeente kijkt naar je vrij beschikbare vermogen. Zit je boven de vrijlatingsgrenzen, dan heb je in principe geen recht op bijstand totdat je vermogen weer onder de grens is gedaald.
De vrijlatingsgrens voor vermogen is in 2024 vastgesteld op circa €7.605 voor alleenstaanden en circa €15.210 voor gehuwden of samenwonenden (bron: Participatiewet, artikel 34). Beleggingen tellen volledig mee als vermogen. Heb je een aandelenportefeuille met een waarde boven deze grens, dan ontvang je geen bijstand.
Wat veel mensen niet weten: ook ongerealiseerde koerswinsten tellen mee. De gemeente waardeert je beleggingen op de actuele marktwaarde. Stijgt je portefeuille sterk, dan kan dit je uitkering raken. Informeer je gemeente altijd over wijzigingen in je vermogenspositie. Dit is een meldingsplicht.
Wat valt buiten het vrije vermogen bij bijstand?
- De eigen woning (in sommige situaties geldt een aparte regeling)
- Pensioenaanspraken die je nog niet kunt opnemen
- Bepaalde uitkeringen of tegemoetkomingen van de overheid
Beleggingen in een gewone effectenrekening vallen wél onder het vrije vermogen. Een lijfrenteverzekering of pensioenbelegging kan soms buiten beschouwing blijven. Laat dit altijd door een adviseur of de gemeente beoordelen.
Beleggen met een WIA- of WAO-uitkering
Bij arbeidsongeschiktheidsuitkeringen zoals de WIA (Wet werk en inkomen naar arbeidsvermogen) kijkt het UWV primair naar je arbeidsinkomen, niet naar je vermogen. Beleggen heeft in de meeste gevallen geen directe invloed op de hoogte van je WIA-uitkering.
Dividenden en koerswinsten worden door het UWV niet als inkomen aangemerkt voor de WIA. Dat is een belangrijk verschil met de bijstand. Je kunt dus in principe gewoon een beleggingsportefeuille opbouwen zonder dat dit je uitkering raakt.
Let wel op de belastingaangifte. Vermogen in box 3 wordt belast via een forfaitair rendement, ongeacht of je daadwerkelijk rendement maakt. Controleer bij de Belastingdienst wat de actuele vrijstellingen zijn voor box 3, want deze worden jaarlijks bijgesteld.
Box 3 en beleggen met een uitkering: hoe werkt dat?
Box 3 belast je vermogen boven de vrijstellingsgrens. In 2025 bedraagt het heffingsvrij vermogen €57.684 per persoon (fiscaal partners tellen dubbel). Zit je daarboven, dan betaal je vermogensrendementsheffing over een fictief rendement.
De overheid gaat op termijn over op een systeem waarbij het werkelijke rendement wordt belast. Dit is nog niet volledig ingevoerd. De precieze regels voor de overgangsperiode zijn complex en kunnen per jaar veranderen. Raadpleeg de Belastingdienst voor je eigen situatie.
Voor mensen met een uitkering is box 3 dus een apart vraagstuk dat losstaat van de uitkeringsregels zelf. Je kunt een portefeuille opbouwen die geen invloed heeft op je WW of WIA, maar toch box 3-belasting betalen als je vermogen de vrijstellingsgrens overschrijdt.
Tabel: Vermogensregels per uitkeringssoort
| Uitkeringssoort | Vermogensgrens | Invloed beleggen |
|---|---|---|
| WW | Geen vermogensgrens | Alleen als beleggen als arbeid wordt aangemerkt |
| Bijstand (Participatiewet) | ~€7.605 (alleenstaand) / ~€15.210 (gehuwd) | Beleggingen tellen volledig mee als vermogen |
| WIA / WAO | Geen vermogensgrens | Dividenden en koerswinsten tellen niet als inkomen |
Slim beleggen met een uitkering: praktische aanpak
Als je weet dat je mag beleggen, is de volgende stap bepalen hoe je dat doet. Passief beleggen in een breed gespreide ETF is voor de meeste uitkeringsontvangers de meest logische aanpak. Je hoeft er weinig tijd in te steken, de kosten zijn laag en er is geen risico dat het als arbeid wordt aangemerkt.
Start met een financiële buffer van drie tot zes maanden aan vaste lasten op een spaarrekening. Beleg alleen geld dat je een aantal jaren kunt missen. Met een uitkering is je financiële positie al kwetsbaar. Neem dus geen onnodige risico's met geleend geld of hefboomproducten.
Kies een broker met lage kosten en een eenvoudige interface. Voor periodiek, passief beleggen zijn platforms als Trade Republic of Scalable Capital populair. Vergelijk de opties via ons overzicht van de beste brokers voor maandelijks sparen. Wil je eerst meer weten over hoe ETF-beleggen werkt, dan biedt onze complete gids over ETF beleggen een goede basis.
Praktische stappen voor beleggen met een uitkering
- Controleer welke regels gelden voor jouw specifieke uitkering (UWV of gemeente).
- Bouw eerst een financiële buffer op van minimaal drie maanden aan vaste lasten.
- Start met een laag maandelijks bedrag dat je echt kunt missen.
- Kies voor passief beleggen in ETF's om discussie over “arbeid” te vermijden.
- Geef wijzigingen in je vermogenspositie altijd door aan de gemeente of het UWV.
- Houd rekening met box 3 bij je belastingaangifte.
Veelgestelde vragen over beleggen met een uitkering
Mag je beleggen als je een bijstandsuitkering ontvangt?
Dat hangt af van je vermogen. De bijstand kent een vrijlatingsgrens van circa €7.605 voor alleenstaanden (2024). Heb je meer vermogen, inclusief beleggingen, dan heb je in principe geen recht op bijstand. Informeer je gemeente altijd over je vermogenspositie.
Tellen dividenden mee als inkomen voor de WW?
In de meeste gevallen niet. Het UWV beschouwt dividenden en koerswinsten niet als arbeidsinkomen. Alleen als je beleggingsactiviteiten als arbeid worden aangemerkt, kan dit een probleem worden. Bij twijfel leg je je situatie voor aan het UWV.
Wat gebeurt er als je beleggingen stijgen terwijl je bijstand ontvangt?
Je bent verplicht dit te melden bij de gemeente. Stijgt je portefeuille boven de vrijlatingsgrens, dan kan je uitkering worden stopgezet totdat je vermogen weer onder de grens ligt. Dit geldt ook voor ongerealiseerde winsten.
Is passief beleggen veiliger dan actief traden voor uitkeringsontvangers?
Ja, om twee redenen. Ten eerste is het risico kleiner dat het als arbeid wordt aangemerkt. Ten tweede zijn de kosten lager en de aanpak minder tijdrovend. Passief beleggen in ETF's sluit het beste aan bij een situatie waarin je financiële stabiliteit centraal staat.
Conclusie
- Bij een WW- of WIA-uitkering mag je vrijwel altijd beleggen, zolang het niet als arbeid wordt aangemerkt.
- Bij de bijstand gelden strikte vermogensgrenzen en tellen beleggingen volledig mee.
- Meld altijd wijzigingen in je vermogenspositie aan de gemeente of het UWV.
- Passief beleggen in ETF's is de meest geschikte aanpak voor de meeste uitkeringsontvangers.
- Houd naast uitkeringsregels ook rekening met box 3 in je belastingaangifte.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten