Stel: je hebt €10.000 klaarstaan en je wilt meer rendement dan een spaarrekening biedt, maar je wilt ook niet het volledige risico van aandelen lopen. Dan kom je al snel uit bij twee opties: een deposito of een obligatie-ETF. Beide lijken op elkaar, maar de verschillen zijn groter dan je denkt. Dit artikel zet ze eerlijk naast elkaar, zodat jij een weloverwogen keuze kunt maken.
Een deposito is een tijdgebonden spaarproduct waarbij je een vast bedrag voor een vaste looptijd stalt bij een bank. Een obligatie-ETF is een beursgenoteerd fonds dat belegt in een mandje van obligaties. Beide bieden meer stabiliteit dan aandelen, maar ze werken fundamenteel anders.
Hieronder vergelijk je ze op kosten, risico, rendement, liquiditeit, belasting en gebruiksgemak. Aan het einde vind je een concreet advies per beleggersprofiel.
Deposito of obligatie-ETF: de kern in één tabel
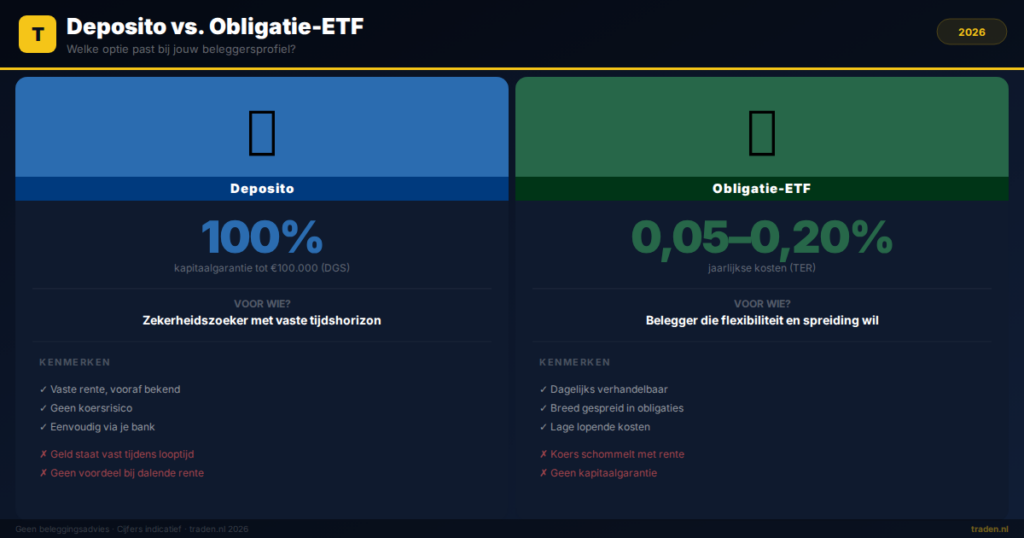
Een deposito biedt zekerheid en een vaste rente, maar bindt je aan een looptijd. Een obligatie-ETF is flexibeler en breed gespreid, maar de koerswaarde schommelt mee met de rente.
| Criterium | Deposito | Obligatie-ETF |
|---|---|---|
| Kosten | Geen directe kosten | Lopende kosten (TER) van indicatief 0,05%–0,20% per jaar |
| Rendement | Vast en vooraf bekend | Variabel: rente-inkomsten + koersschommelingen |
| Risico | Laag (garantie tot €100.000 per bank per persoon via DGS) | Laag tot middel (afhankelijk van looptijd en kredietkwaliteit) |
| Liquiditeit | Beperkt: geld is vast voor de looptijd | Hoog: dagelijks verhandelbaar op de beurs |
| Aanbod | Vaste looptijden (bijv. 1, 2, 5 jaar) | Breed: staats-, bedrijfs-, kortlopend, wereldwijd |
| Belasting (box 3) | Telt mee als spaargeld/vordering | Telt mee als belegging (ander fictief rendement) |
| Gebruiksgemak | Eenvoudig via je bank of vergelijkingssite | Vereist een broker en basiskennis van ETF's |
| Voor wie | Zekerheidszoeker met vaste horizon | Belegger die flexibiliteit en spreiding wil |
Hoe werkt een deposito precies?
Bij een deposito (ook wel termijndeposito of spaardeposito) zet je een vast bedrag voor een afgesproken periode weg bij een bank. Je ontvangt een vaste rente, die je aan het einde of periodiek uitbetaald krijgt. De rente is vooraf vastgelegd en verandert niet gedurende de looptijd.
Het grote voordeel is zekerheid. Via het Depositogarantiestelsel (DGS) zijn je tegoeden tot €100.000 per bank per persoon beschermd. Dit geldt voor banken die vallen onder een Europees garantiestelsel. De Nederlandsche Bank houdt toezicht op dit stelsel in Nederland.
- Voordelen: Vaste rente, geen koersrisico, beschermd tot €100.000, eenvoudig te begrijpen
- Nadelen: Geld staat vast, geen meevaller bij dalende rente, beperkte looptijden, mogelijk lagere rente dan inflatie
Een aandachtspunt: als de marktrente daalt na het afsluiten van je deposito, profiteer je daarvan niet. Omgekeerd geldt hetzelfde: bij stijgende rentes zit je vast aan een lager tarief.
Hoe werkt een obligatie-ETF?
Een obligatie-ETF is een fonds dat op de beurs verhandeld wordt en belegt in tientallen tot duizenden obligaties tegelijk. Denk aan staatsobligaties van eurolanden, bedrijfsobligaties of een wereldwijde mix. Je koopt en verkoopt de ETF via een broker, net zoals aandelen.
De waarde van een obligatie-ETF beweegt omgekeerd met de rente. Stijgt de rente, dan daalt de koers van de ETF. Daalt de rente, dan stijgt de koers. Dit renterisico is groter bij ETF's met langlopende obligaties. Als je wilt begrijpen hoe ETF's in het algemeen werken, is de complete gids over ETF beleggen een goed startpunt.
- Voordelen: Breed gespreid, dagelijks verhandelbaar, lage lopende kosten, wereldwijd beschikbaar
- Nadelen: Koers schommelt, geen garantie op kapitaal, vereist een broker, belastingbehandeling in box 3 is anders dan spaargeld
Bekende voorbeelden zijn de iShares Core Euro Government Bond ETF (ticker: IEGA) of de Vanguard Global Bond Index Fund. Controleer altijd de TER (Total Expense Ratio) en de gemiddelde looptijd van de onderliggende obligaties voor je koopt.
Rendement en risico eerlijk vergeleken
Het rendement van een deposito staat vast bij afsluiting. Het rendement van een obligatie-ETF bestaat uit twee onderdelen: de rente-uitkeringen van de onderliggende obligaties én de koersverandering van de ETF zelf.
Historisch gezien leveren langlopende obligaties op de lange termijn meer op dan kortlopende deposito's, maar dat gaat gepaard met hogere koersschommelingen. In 2022 daalden veel obligatie-ETF's fors door de snelle renteverhogingen van de ECB. Dat is een concreet voorbeeld van het renterisico dat bij een deposito niet bestaat.
Wil je weten hoe rentebewegingen van de ECB jouw beleggingen beïnvloeden? Het artikel over ECB-rentepolitiek en jouw beleggingen legt dit stap voor stap uit.
Een vuistregel: hoe langer de gemiddelde looptijd van een obligatie-ETF, hoe gevoeliger de koers voor renteveranderingen. Kortlopende obligatie-ETF's (looptijd 1-3 jaar) gedragen zich stabieler en lijken meer op een deposito.
Belasting: deposito of obligatie-ETF in box 3
Beide vallen in box 3, maar worden anders belast. De overheid gebruikt fictieve rendementspercentages die per vermogenscategorie verschillen. Spaargeld en deposito's vallen in een andere categorie dan beleggingen zoals obligatie-ETF's.
Voor het belastingjaar 2025 geldt dat de Belastingdienst voor beleggingen een hoger fictief rendement hanteert dan voor spaargeld, wat kan betekenen dat een obligatie-ETF zwaarder belast wordt ondanks een vergelijkbaar werkelijk rendement. De regels rondom box 3 zijn nog in ontwikkeling. Controleer altijd de actuele situatie via de Belastingdienst, want de wetgeving kan jaarlijks wijzigen.
Praktisch gevolg: voor kleine vermogens kan een deposito fiscaal gunstiger uitpakken dan een obligatie-ETF. Voor grote vermogens is het verschil kleiner of omgekeerd, afhankelijk van je totale vermogensmix.
Voor wie is een deposito beter, en voor wie een obligatie-ETF?
De keuze hangt sterk af van jouw situatie, doelen en kennis. Hieronder drie concrete profielen:
Profiel 1: de veiligheidszoeker met een concreet doel
Je spaart voor een specifiek bedrag dat je over twee jaar nodig hebt, bijvoorbeeld voor een verbouwing. Je wilt geen risico lopen. In dit geval past een deposito beter: je rente staat vast, je weet precies wat je terugkrijgt, en je geld is beschermd via het DGS.
Profiel 2: de langetermijnbelegger die wil spreiden
Je belegt al in aandelen en wilt een stabielere component toevoegen aan je portfolio. Je hebt geen concrete einddatum en wilt flexibel kunnen instappen en uitstappen. Een obligatie-ETF past hier beter: je kunt dagelijks handelen, je bent breed gespreid en je profiteert van dalende rentes.
Profiel 3: de starter met weinig kennis
Je hebt nog nooit belegd en wilt een eerste stap zetten met weinig risico. Begin dan met een deposito: het is eenvoudig, transparant en vereist geen brokersaccount. Wil je daarna stappen zetten richting beleggen, dan helpt onze pagina over de beste broker voor beginners je op weg.
Veelgestelde vragen over deposito of obligatie-ETF
Is een deposito veiliger dan een obligatie-ETF?
Ja, in de meeste gevallen. Een deposito bij een bank die valt onder het DGS is beschermd tot €100.000 per persoon per bank. Een obligatie-ETF heeft geen kapitaalgarantie en de koers kan dalen, al is het risico bij kortlopende, hoogwaardige obligaties beperkt.
Kan ik eerder bij mijn geld als ik een deposito heb?
Dat hangt af van de voorwaarden. Veel deposito's zijn niet vervroegd opvraagbaar, of alleen met verlies van rente. Een obligatie-ETF kun je op elke beursdag verkopen, al kan de koers op dat moment lager zijn dan je aankoopprijs.
Welke obligatie-ETF lijkt het meest op een deposito?
Een kortlopende obligatie-ETF (looptijd 1-3 jaar) met hoogwaardige staatsobligaties (rating AA of hoger) gedraagt zich het meest stabiel en lijkt het meest op een deposito. De koersschommelingen zijn beperkt en de inkomsten zijn redelijk voorspelbaar.
Hoe beleg ik in een obligatie-ETF?
Je hebt hiervoor een brokersaccount nodig. Zoek de ETF op via de naam of ticker, controleer de TER en de looptijd van de onderliggende obligaties, en plaats een order. Via onze pagina brokers vergelijken vind je een overzicht van alle brokers met hun kosten en aanbod.
Conclusie: deposito of obligatie-ETF?
- Kies een deposito als je zekerheid wilt, een concrete einddatum hebt en maximaal €100.000 wilt beschermen via het DGS.
- Kies een obligatie-ETF als je flexibiliteit, spreiding en dagelijkse verhandelbaarheid belangrijker vindt dan kapitaalzekerheid.
- Let bij obligatie-ETF's op de gemiddelde looptijd: hoe langer, hoe groter het renterisico.
- De fiscale behandeling in box 3 verschilt: controleer de actuele regels via de Belastingdienst voor je beslist.
- Beide opties passen als buffer naast aandelen, maar vervullen een iets andere rol in je portfolio.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten