VWCE en VWRL volgen exact dezelfde index en bevatten dezelfde aandelen. Toch maken beleggers bewust een keuze tussen de twee. Het enige echte verschil is hoe de ETF omgaat met dividend: uitkeren of herbeleggen. Die keuze heeft meer gevolg voor je belastingpositie en beleggingsrendement dan de meeste beleggers beseffen.
VWRL keert dividend elk kwartaal uit aan jou als belegger. VWCE herbelegt dat dividend automatisch binnen het fonds. Beide ETFs zijn van Vanguard, kosten hetzelfde (indicatief 0,22% jaarlijkse beheervergoeding) en volgen de FTSE All-World Index met meer dan 3.700 aandelen wereldwijd. De vraag is simpelweg: wil jij het dividend op je rekening, of laat je het stille rentes-op-rente-effect zijn werk doen?
In dit vergelijkingsartikel zet je VWCE en VWRL naast elkaar op de punten die er echt toe doen: fiscaliteit, herbelegging, kosten, brokerondersteuning en voor wie welke variant het beste uitpakt.
VWCE vs VWRL: de belangrijkste verschillen op een rij
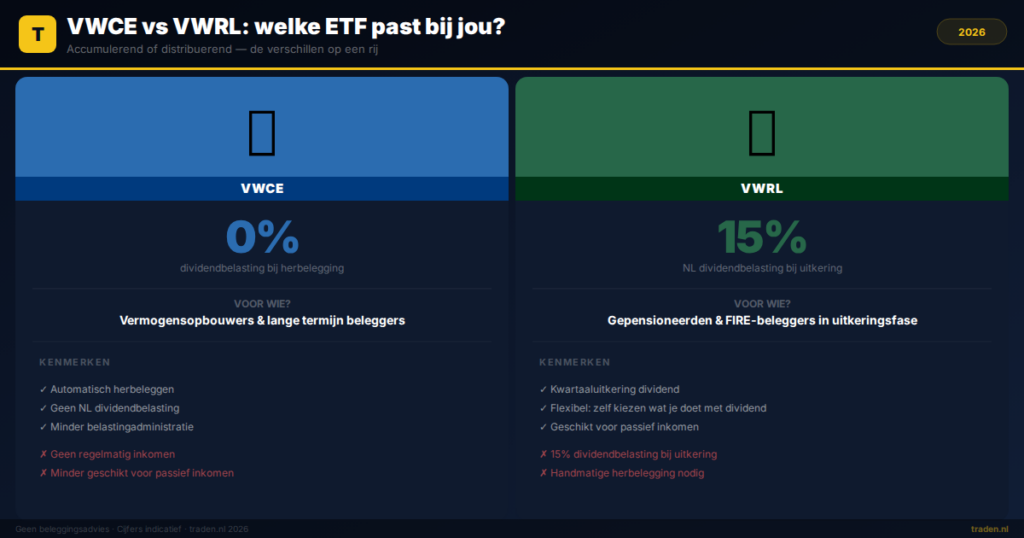
Het fundamentele verschil tussen VWCE en VWRL zit in het dividendbeleid. VWCE is een accumulerende ETF: dividend wordt automatisch herbelegd. VWRL is distribuerend: dividend wordt elk kwartaal uitgekeerd aan de belegger.
| Criterium | VWCE (accumulerend) | VWRL (distribuerend) |
|---|---|---|
| Dividendbeleid | Automatisch herbelegd | Kwartaaluitkering |
| Jaarlijkse beheerkosten (TER) | 0,22% (indicatief) | 0,22% (indicatief) |
| Notering | Euronext Amsterdam (EUR) | Euronext Amsterdam (EUR) en LSE (USD/GBP) |
| ISIN | IE00BK5BQT80 | IE00B3RBWM25 |
| Fondsvermogen | Zeer groot (indicatief >$50 mrd) | Zeer groot (indicatief >$20 mrd) |
| Dividendbelasting NL | Geen inhouding bij herbelegging | 15% Nederlandse dividendbelasting |
| Geschikt voor spaarplan | Ja, ideaal | Ja, maar handmatige herbelegging nodig |
| Voor wie | Vermogensopbouwers, lange termijn | Dividendinkomenzoekers, FIRE-beleggers |
VWCE en VWRL vergeleken: fiscale impact voor Nederlandse beleggers
Voor Nederlandse beleggers is belasting het meest bepalende argument in deze vergelijking. Het verschil zit niet in de belasting op je vermogen, want beide ETFs vallen in box 3. Het zit in de dividendbelasting die je betaalt bij uitkering.
Wanneer VWRL dividend uitkeert, houdt Nederland 15% dividendbelasting in op het uitgekeerde bedrag. Die belasting verrekenbaar via je belastingaangifte, maar het kost je tijd en aandacht. Bij VWCE wordt dividend niet uitgekeerd maar herbelegd binnen het fonds. Er is geen Nederlandse dividendbelasting op het moment van herbelegging. Dat scheelt administratie en potentieel belastinglekkage.
Denk ook aan de buitenlandse bronbelasting. Vanguard's Ierse fondsenstructuur zorgt ervoor dat dividenden vanuit de VS al worden belast tegen een gunstig tarief van 15% (VS-Ierland belastingverdrag). Dit geldt voor beide ETFs. Controleer je persoonlijke situatie altijd bij de Belastingdienst.
Het rentes-op-rente-effect van VWCE
VWCE herbelegt dividend direct, zonder dat jij actie hoeft te ondernemen. Dat betekent dat meer vermogen aan het werk blijft. Over een periode van twintig jaar kan dit een merkbaar verschil opleveren ten opzichte van handmatige herbelegging, omdat bij handmatige herbelegging altijd een klein tijdsverlies zit tussen uitkering en herinvestering.
Voor- en nadelen van VWCE
- Voordeel: Automatisch herbeleggen zonder actie van jouw kant
- Voordeel: Geen Nederlandse dividendbelasting op het moment van herbelegging
- Voordeel: Minder belastingadministratie
- Voordeel: Ideaal voor maandelijkse spaarplannen
- Nadeel: Geen regelmatig inkomen uit je belegging
- Nadeel: Minder geschikt als je passief inkomen wilt genereren
- Nadeel: Koers per aandeel is hoger door herbelegging, wat fractional shares relevanter maakt
Voor- en nadelen van VWRL
- Voordeel: Regelmatige dividenduitkering elk kwartaal
- Voordeel: Geschikt voor beleggers die passief inkomen willen
- Voordeel: Flexibel: je kiest zelf wat je met het dividend doet
- Voordeel: Langere trackrecord en hogere naamsbekendheid
- Nadeel: 15% Nederlandse dividendbelasting bij uitkering
- Nadeel: Handmatige herbelegging nodig als je vermogen wilt opbouwen
- Nadeel: Meer administratie bij belastingaangifte
Voor wie is VWCE beter?
VWCE is de betere keuze als je bezig bent met vermogensopbouw voor de lange termijn. Je hebt geen dividend nodig als inkomen en je wilt zo min mogelijk belastinggedoe.
Concrete profielen waarbij VWCE beter past:
- Beleggers die maandelijks automatisch inleggen via een spaarplan
- Jongeren en starters die vermogen opbouwen voor later
- FIRE-beleggers in de opbouwfase (niet de uitkeringsfase)
- Beleggers die belastingadministratie willen minimaliseren
- Iedereen die het rentes-op-rente-effect maximaal wil benutten
Als je op zoek bent naar een broker die goede spaarplannen biedt voor accumulerende ETFs zoals VWCE, bekijk dan de beste broker voor maandelijks sparen op Traden.nl.
Voor wie is VWRL beter?
VWRL is de logische keuze als je dividend als inkomstenstroom wilt gebruiken. Je bent dan niet afhankelijk van verkopen om geld vrij te maken.
Concrete profielen waarbij VWRL beter past:
- Gepensioneerden of vroeggepensioneerden die leven van hun beleggingen
- FIRE-beleggers in de uitkeringsfase
- Beleggers die dividend willen gebruiken als aanvulling op inkomen
- Mensen die bewust willen kiezen waar het dividend naartoe gaat
- Beleggers die al een efficiënte belastingaangifte doen en herbelegging handmatig regelen
Wil je meer weten over dividendbeleggen als strategie? De uitleg over dividend growth investing geeft je een goed beeld van hoe je dat aanpakt.
Beschikbaarheid bij Nederlandse brokers
Beide ETFs zijn breed beschikbaar bij Nederlandse en in Nederland actieve brokers. Er zijn wel verschillen in hoe gemakkelijk je ze kunt kopen en of spaarplannen worden ondersteund.
- DEGIRO: Beide beschikbaar. VWRL staat op de kernselectie (gratis te kopen, indicatief). Geen automatisch spaarplan.
- Trade Republic: VWCE beschikbaar in spaarplannen. Geen transactiekosten op spaarplannen.
- Scalable Capital: Beide beschikbaar. Spaarplannen voor VWCE zijn breed ondersteund.
- Trading 212: Beide beschikbaar, fractional shares mogelijk, spaarplannen ondersteund.
- Freedom24: Beide beschikbaar via Euronext Amsterdam.
Controleer altijd de actuele beschikbaarheid en transactiekosten bij je eigen broker. Bekijk daarvoor de beste ETF-broker voor Nederland voor een actueel overzicht.
Veelgestelde vragen over VWCE vs VWRL
Is VWCE of VWRL beter voor lange-termijn vermogensopbouw?
Voor vermogensopbouw op lange termijn is VWCE doorgaans voordeliger. Dividend wordt automatisch herbelegd, je betaalt geen dividendbelasting op het moment van herbelegging en je hebt minder belastingadministratie. Over een periode van twintig of dertig jaar kan dit een merkbaar rendementsverschil opleveren.
Zijn VWCE en VWRL hetzelfde fonds?
Ze volgen dezelfde index (FTSE All-World) en bevatten dezelfde aandelen in dezelfde verhoudingen. Het enige verschil is het dividendbeleid: VWCE herbelegt dividend automatisch, VWRL keert het uit. Ze hebben wel een andere ISIN-code en zijn dus technisch gezien aparte fondsen.
Moet ik bij VWRL dividendbelasting betalen?
Ja. Nederland houdt 15% dividendbelasting in op uitgekeerd dividend. Dit is verrekenbaar via je belastingaangifte, maar kost je extra administratie. Bij VWCE vindt geen uitkering plaats, dus is er ook geen Nederlandse dividendbelasting op het moment van herbelegging. Controleer je persoonlijke situatie altijd bij de Belastingdienst.
Welke ETF past in een maandelijks spaarplan?
VWCE is hiervoor het meest geschikt. Veel brokers bieden geautomatiseerde spaarplannen aan op accumulerende ETFs. Dividend wordt direct herbelegd zonder dat je er zelf iets voor hoeft te doen. VWRL kan ook, maar vereist dat je dividend handmatig herbelegt om het rentes-op-rente-effect volledig te benutten.
Conclusie: VWCE of VWRL?
- VWCE en VWRL volgen dezelfde index en kosten hetzelfde. Het verschil zit volledig in het dividendbeleid.
- VWCE herbelegt automatisch en vermijdt dividendbelasting bij herbelegging: ideaal voor vermogensopbouw.
- VWRL keert dividend kwartaal uit: ideaal voor beleggers die passief inkomen willen.
- Voor de meeste Nederlandse beleggers in de opbouwfase is VWCE de verstandige keuze vanwege fiscale efficiëntie en gemak.
- Zit je al in de uitkeringsfase of wil je inkomen uit je portfolio? Dan is VWRL de logische keuze.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten