Het cashflowoverzicht is een van de drie kernonderdelen van een jaarverslag, maar wordt door veel beginnende beleggers simpelweg overgeslagen. Dat is een dure fout. Want terwijl de winst-en-verliesrekening je vertelt wat een bedrijf verdient, laat het cashflowoverzicht zien of dat bedrijf ook écht geld in kas heeft. In dit artikel leer je precies hoe je een cashflowoverzicht leest, wat de drie onderdelen betekenen en waarom dit document onmisbaar is voor slimmere beleggingsbeslissingen.
Veel bedrijven kunnen op papier winstgevend lijken terwijl ze in de praktijk nauwelijks liquide zijn. Dat verschil zie je alleen in het cashflowoverzicht. Volgens een onderzoek van CB Insights (2023) is 38% van alle bedrijfsfaillissementen te herleiden naar liquiditeitsproblemen — niet naar een gebrek aan winst. Als belegger wil je dat risico tijdig zien aankomen.
In dit artikel behandelen we achtereenvolgens: wat een cashflowoverzicht precies is, de drie secties die erin staan, hoe je het interpreteert als belegger en welke signalen op problemen wijzen. Aan het einde vind je een FAQ-sectie met de meest gestelde vragen.
Wat is een cashflowoverzicht precies?
Een cashflowoverzicht — ook wel kasstroomoverzicht of statement of cash flows — toont alle geldstromen die een bedrijf gedurende een bepaalde periode heeft gehad. Het laat zien hoeveel geld er daadwerkelijk is binnengekomen en uitgegaan, ongeacht wanneer de bijbehorende transactie werd geboekt.
Dit is precies het verschil met de winst-en-verliesrekening. Die werkt op basis van accrual accounting: inkomsten en kosten worden geboekt op het moment dat ze ontstaan, niet wanneer het geld daadwerkelijk stroomt. Een bedrijf dat een factuur verstuurt, boekt direct omzet — ook als de klant nog niet betaald heeft. In het cashflowoverzicht zie je pas wat er écht binnenkomt.
Het overzicht is opgedeeld in drie secties, elk met een eigen verhaal over de financiële gezondheid van het bedrijf:
- Operationele kasstroom — geld uit de dagelijkse bedrijfsactiviteiten
- Investeringskasstroom — geld dat wordt uitgegeven of ontvangen via investeringen
- Financieringskasstroom — geld van aandeelhouders, schuldeisers of terugbetalingen
De drie secties van het cashflowoverzicht uitgelegd
Elke sectie vertelt een ander deel van het verhaal. Samen geven ze een volledig beeld van hoe een bedrijf met geld omgaat.
1. Operationele kasstroom (OCF)
De operationele kasstroom is de belangrijkste sectie voor beleggers. Dit laat zien hoeveel geld een bedrijf genereert uit zijn kernactiviteiten. Denk aan inkomsten uit verkoop, min betalingen aan leveranciers en personeel.
Een positieve operationele kasstroom betekent dat het bedrijf zijn eigen activiteiten kan financieren. Is deze negatief? Dan verbrandt het bedrijf cash bij elke dag dat het actief is. Dat kan tijdelijk acceptabel zijn voor snelgroeiende startups, maar structureel is het een gevaarlijk signaal.
Bekijk ook het verschil tussen nettowinstmarge en operationele kasstroom. Als de winst structureel hoger is dan de kasstroom, kan dat wijzen op agressieve boekhouding of slecht debiteurenbeheer.
2. Investeringskasstroom (ICF)
De investeringskasstroom toont wat een bedrijf uitgeeft aan en ontvangt van langetermijninvesteringen. Denk aan aankoop van machines, vastgoed, software of overnames van andere bedrijven.
Deze sectie is bijna altijd negatief bij gezonde, groeiende bedrijven. Ze investeren immers voortdurend in hun toekomst. Een negatieve ICF is dus op zichzelf geen alarmsignaal. Kijk wel naar de aard van de investeringen: zijn het productieve activa of dure overnames met twijfelachtige waarde?
Als de ICF plotseling positief is, kan dat betekenen dat het bedrijf activa verkoopt om geld vrij te maken. Dat kan slim zijn, maar het kan ook betekenen dat het bedrijf krap bij kas zit.
3. Financieringskasstroom (FCF-sectie)
De financieringskasstroom laat zien hoe een bedrijf zijn activiteiten financiert: via aandeelhouders, leningen of juist terugbetalingen. Dividenduitkeringen en terugkoop van eigen aandelen vind je hier ook terug.
Een positieve financieringskasstroom betekent dat het bedrijf geld ophaalt, via nieuwe leningen of aandelenuitgifte. Een negatieve betekent dat het geld terugbetaalt of uitkeert aan aandeelhouders. Dat laatste is doorgaans een teken van financiële kracht.
Hoe gebruik je het cashflowoverzicht als belegger?
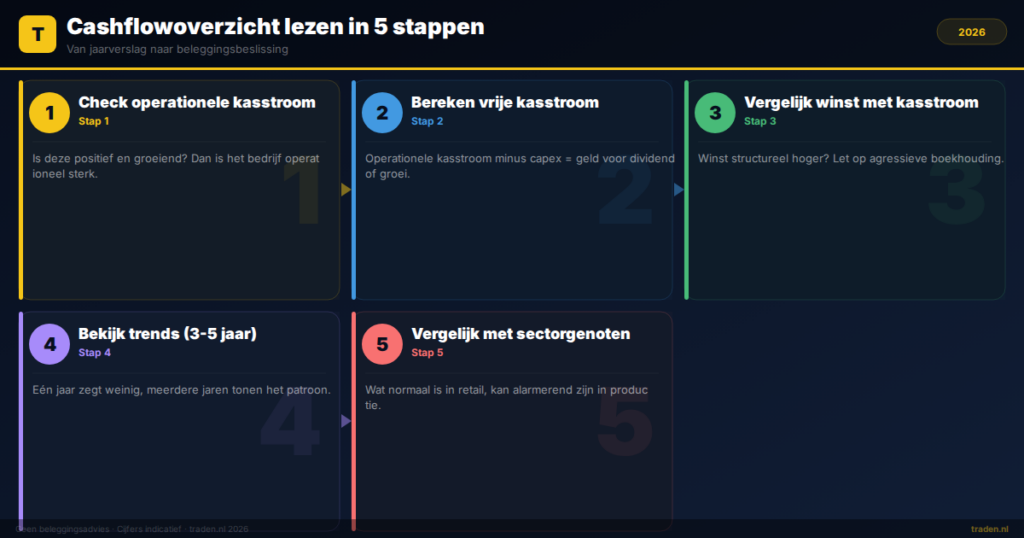
Het cashflowoverzicht gebruik je als belegger om te beoordelen of een bedrijf financieel gezond is en of de gerapporteerde winst ook daadwerkelijk in cash wordt omgezet. Er zijn een paar concrete stappen die je kunt volgen.
- Controleer de operationele kasstroom. Is deze positief en groeit hij over de jaren? Dan is het bedrijf operationeel sterk.
- Bereken de vrije kasstroom (free cash flow). Dit is de operationele kasstroom min de kapitaaluitgaven (capex). Vrije kasstroom is het geld dat echt beschikbaar is voor dividend, overnames of schuldaflossing.
- Vergelijk nettowinst met operationele kasstroom. Als de winst structureel hoger is dan de kasstroom, stel dan kritische vragen over de boekhoudmethode.
- Kijk naar trends over meerdere jaren. Eén jaar zegt weinig. Drie tot vijf jaar laat een patroon zien.
- Vergelijk met sectorgenoten. Wat normaal is in de ene sector, is alarmerend in de andere. Een retailer met hoge capex is verdacht; een productiebedrijf niet.
Volgens een analyse van Morningstar (2022) presteren bedrijven met een hoge vrije kasstroom-rendement op de lange termijn gemiddeld 2,4% per jaar beter dan de bredere markt. Dat maakt de vrije kasstroom een van de krachtigste indicatoren voor beleggers.
Waarschuwingssignalen in een cashflowoverzicht
Niet elk cashflowoverzicht verbergt problemen, maar sommige patronen verdienen extra aandacht. Hieronder de signalen die je als belegger serieus moet nemen.
- Negatieve operationele kasstroom bij een winstgevend bedrijf. Dit suggereert dat de winst niet in cash wordt omgezet. Denk aan oplopende debiteuren of voorraad.
- Snel stijgende capex zonder omzetgroei. Het bedrijf investeert veel, maar het levert niets op. Dat kan een teken zijn van verspilling of mismanagement.
- Hoge financieringskasstroom jaar na jaar. Als een bedrijf structureel geld moet ophalen om te overleven, is het afhankelijk van externe financiering.
- Dalende vrije kasstroom terwijl de winst stijgt. Dit klassieke patroon is een rood vlag en komt vaak voor vlak voor een winstcorrectie.
- Grote discrepantie tussen winst en kasstroom over meerdere jaren. Agressieve boekhouding kan dit tijdelijk maskeren, maar niet voor altijd.
Een bekende historische casus is Enron: het bedrijf rapporteerde indrukwekkende winsten, maar wie het cashflowoverzicht analyseerde, zag dat de operationele kasstroom consistent negatief was. In 2001 stortte het bedrijf in elkaar in een van de grootste boekhoudschandalen ooit.
Vrije kasstroom berekenen: zo doe je het zelf
De vrije kasstroom (free cash flow of FCF) is de maatstaf die professionele beleggers en analisten het meest gebruiken. Het is relatief eenvoudig te berekenen:
Vrije kasstroom = Operationele kasstroom − Kapitaaluitgaven (capex)
Stel: een bedrijf heeft een operationele kasstroom van €500 miljoen en geeft €120 miljoen uit aan machines en systemen (capex). Dan is de vrije kasstroom €380 miljoen. Dat is het geld dat het bedrijf naar eigen inzicht kan besteden.
Je vindt de operationele kasstroom en capex beide in het cashflowoverzicht. De capex staat vaak als “aankoop van materiële vaste activa” of “purchase of property, plant and equipment” bij Engelstalige jaarverslagen. Met deze simpele berekening heb je al een krachtig instrument in handen.
Veelgestelde vragen over het cashflowoverzicht beleggen
Wat is het verschil tussen winst en kasstroom?
Winst is wat een bedrijf verdient op papier, gebaseerd op boekhoudkundige regels. Kasstroom is het geld dat daadwerkelijk binnenkomt of uitgaat. Een bedrijf kan winstgevend zijn zonder voldoende cash te hebben om rekeningen te betalen. Dat maakt kasstroom een betrouwbaardere maatstaf van financiële gezondheid.
Waar vind ik het cashflowoverzicht van een bedrijf?
Het cashflowoverzicht staat altijd in het officiële jaarverslag van een bedrijf. Je vindt jaarverslagen op de investor relations-pagina van het bedrijf zelf, via platforms zoals Morningstar, Macrotrends of de website van de betreffende beurs. Bij Nederlandse bedrijven kun je ook terecht bij het AFM-register.
Is een negatieve kasstroom altijd slecht?
Niet per se. Een negatieve investeringskasstroom is bij groeiende bedrijven volkomen normaal. Een negatieve operationele kasstroom is echter wel een serieus signaal, zeker als dat structureel is. Beoordeel de kasstroom altijd in de context van de sector en de groeifase van het bedrijf.
Hoe vaak moet ik het cashflowoverzicht bekijken?
Minimaal bij elk kwartaalrapport en jaarverslag van de bedrijven in je portfolio. Trends over meerdere kwartalen zijn waardevoller dan één momentopname. Stel jezelf de vraag: verbetert de vrije kasstroom over tijd? Dat geeft je het meest betrouwbare beeld van de financiële richting van het bedrijf.
Samenvatting: wat je meeneemt als belegger
- Het cashflowoverzicht toont de werkelijke geldstromen van een bedrijf, niet de boekhoudkundige winst.
- De drie secties — operationeel, investering en financiering — vertellen elk een ander deel van het financiële verhaal.
- De vrije kasstroom (operationele kasstroom minus capex) is de krachtigste maatstaf voor beleggers.
- Grote discrepanties tussen winst en kasstroom zijn een rode vlag die nader onderzoek vereist.
- Analyseer altijd trends over meerdere jaren en vergelijk met sectorgenoten voor de juiste context.
Ben je op zoek naar de beste broker voor jouw situatie? Bekijk onze onafhankelijke vergelijking van meer dan 50 brokers in Nederland. Klik hier voor de vergelijking.
Reageren gesloten