Vroeger waren obligaties het domein van pensioenfondsen en vermogende beleggers. Tegenwoordig koop je een staatsobligatie of bedrijfsobligatie via je telefoon, soms al vanaf tien euro. De opkomst van zogenaamde retailobligaties verandert hoe particuliere beleggers hun portefeuille samenstellen. Maar is dit een volwassen beleggingscategorie of toch een minder transparante trend waar je voorzichtig mee moet zijn?
De rente die de Europese Centrale Bank (ECB) in 2022 en 2023 fors verhoogde, maakte obligaties weer aantrekkelijk. Na jaren van vrijwel nul procent rente op spaargeld én op obligaties, bieden staatsobligaties uit de eurozone nu weer een reëel rendement. Dat trekt particuliere beleggers aan die op zoek zijn naar alternatieven voor hun spaarrekening.
Hieronder lees je hoe retailobligaties werken, waar je ze koopt, welke risico's je neemt en hoe je ze verstandig opneemt in je portefeuille.
Wat zijn retailobligaties en hoe werken ze?
Retailobligaties zijn obligaties die specifiek toegankelijk zijn voor particuliere beleggers, met lage minimuminleg en een eenvoudig aankoopproces. Je leent als belegger geld uit aan een overheid of bedrijf, in ruil voor een vaste rente over een afgesproken looptijd. Op de einddatum ontvang je je inleg terug, mits de uitgever niet failliet gaat.
Het verschil met traditionele obligaties zit in de drempel. Klassieke obligaties worden verhandeld in coupures van duizend tot honderdduizend euro. Retailobligaties of gefractioneerde obligaties via apps zijn vaak al beschikbaar vanaf kleine bedragen. Platforms als Trade Republic en Freedom24 bieden obligaties aan vanaf tien of honderd euro per stuk.
Er zijn grofweg drie soorten die je als particulier tegenkomt:
- Staatsobligaties: uitgegeven door overheden zoals Duitsland, de VS of Nederland. Gelden als laag risico.
- Bedrijfsobligaties: uitgegeven door bedrijven. Hogere rente, maar ook hoger risico op wanbetaling.
- High-yield obligaties: bedrijfsobligaties van bedrijven met een lagere kredietwaardigheid. Hoge rente, hoog risico.
Obligaties kopen via een app: hoe gaat dat in de praktijk?
Obligaties kopen via een broker-app werkt grotendeels hetzelfde als aandelen kopen. Je zoekt het effect op, kiest het aantal, plaatst een order en de obligatie verschijnt in je portefeuille. Het verschil is dat je bij obligaties ook letten op de looptijd, de couponrente en de actuele koers.
Een belangrijke nuance: obligaties hebben een nominale waarde, maar worden op de beurs verhandeld tegen een koers die kan afwijken van honderd procent. Als de marktrente stijgt, daalt de koers van bestaande obligaties. Koop je een obligatie boven de honderd procent en houd je hem tot de einddatum, dan ontvang je minder terug dan je betaalde. Dat is geen verlies op de rente, maar wel op de koers.
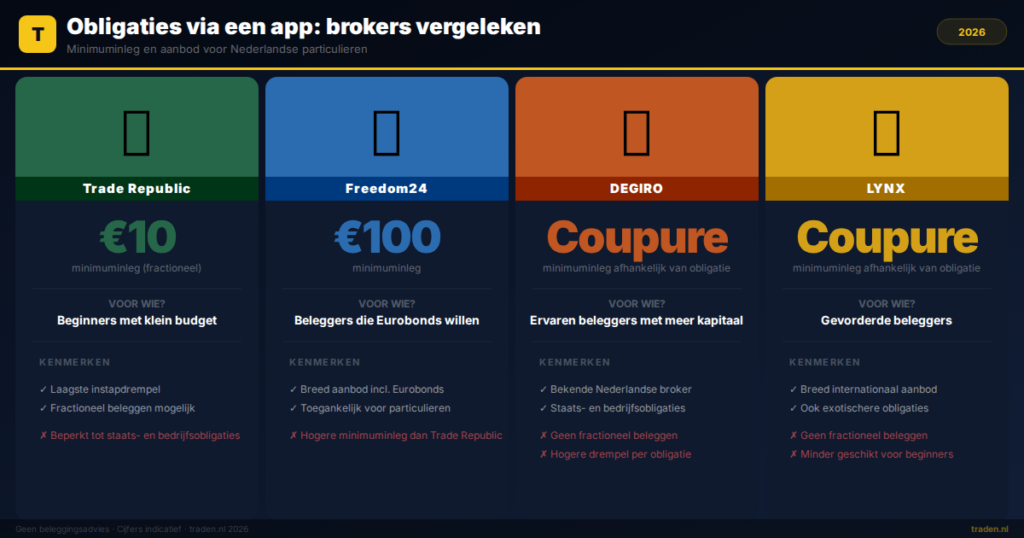
Brokers die momenteel obligaties aanbieden aan Nederlandse particulieren zijn onder andere:
| Broker | Minimuminleg obligaties | Soorten obligaties |
|---|---|---|
| Trade Republic | Vanaf ca. €10 (fractioneel) | Staats- en bedrijfsobligaties |
| Freedom24 | Vanaf ca. €100 | Staats-, bedrijfs- en Eurobonds |
| DEGIRO | Afhankelijk van coupure | Staats- en bedrijfsobligaties |
| LYNX | Afhankelijk van coupure | Breed aanbod, ook internationale |
Wil je weten welke broker het beste aansluit bij jouw behoeften? Op onze pagina brokers vergelijken op kosten en aanbod vind je een actueel overzicht van alle beschikbare opties in Nederland.
Wat zijn de risico's van obligaties kopen via een app?
Obligaties zijn minder risicovol dan aandelen, maar zeker niet zonder gevaar. Er zijn vier risico's die je als particuliere belegger serieus moet nemen voordat je via een app obligaties koopt.
Kredietrisico
Als de uitgever zijn schulden niet kan terugbetalen, verlies je (een deel van) je inleg. Bij staatsobligaties van stabiele landen is dit risico laag. Bij bedrijfsobligaties, zeker bij high-yield, is dit een reëel scenario. Kredietbeoordelaars zoals Moody's en S&P beoordelen de kredietwaardigheid. Een rating van BBB of hoger geldt als investment grade, alles eronder is speculatief.
Renterisico
Stijgt de marktrente na je aankoop, dan daalt de waarde van je obligatie op de beurs. Houd je de obligatie tot de einddatum, dan merk je hier niets van. Maar als je eerder wilt verkopen, kan dat verlies opleveren. Dit is precies wat er in 2022 gebeurde: de ECB verhoogde de rente sterk, waardoor bestaande obligaties fors in waarde daalden.
Liquiditeitsrisico
Niet elke obligatie is gemakkelijk te verkopen. Sommige bedrijfsobligaties worden weinig verhandeld, waardoor de spread tussen bied- en vraagprijs groot is. Je betaalt dan meer dan de marktwaarde bij aankoop, of krijgt minder bij verkoop. Kijk altijd naar het handelsvolume voordat je koopt.
Valutarisico
Koop je een obligatie in dollars of ponden, dan loop je ook valutarisico. Als de euro sterker wordt ten opzichte van de dollar, daalt je effectieve rendement in euro's. Wil je meer weten over dit risico? Lees ons artikel over valutarisico bij beleggen uitgelegd.
Zijn obligaties via een app geschikt als spaarvervanger?
Veel beleggers zoeken een alternatief voor de spaarrekening nu de rente op spaargeld bij veel banken weer daalt. Kortlopende staatsobligaties worden dan vergeleken met spaardeposito's. Toch is die vergelijking niet helemaal eerlijk.
Je spaargeld bij een Nederlandse bank valt onder het depositogarantiestelsel (DGS) van De Nederlandsche Bank (DNB). Dat dekt tot 100.000 euro per persoon per bank bij faillissement. Obligaties vallen hier niet onder. Wel zijn staatsobligaties van landen met hoge kredietwaardigheid historisch gezien erg veilig.
Overweeg je obligaties als onderdeel van een bredere strategie? Bekijk dan ook onze complete gids over ETF beleggen. Obligatie-ETFs zijn een alternatieve manier om toegang te krijgen tot deze markt, met meer spreiding en dagelijkse verhandelbaarheid.
Hoe neem je obligaties slim op in je portefeuille?
Obligaties voegen stabiliteit toe aan een portefeuille die anders volledig uit aandelen bestaat. Een klassieke vuistregel is om het percentage obligaties gelijk te stellen aan je leeftijd, hoewel veel jongere beleggers dit als te conservatief beschouwen. Toch geldt: hoe korter je beleggingshorizon, hoe meer stabiliteit je wilt.
Enkele praktische uitgangspunten bij het opnemen van obligaties:
- Kies kortlopende obligaties (1 tot 3 jaar) als je het geld op middellange termijn nodig hebt.
- Kies staatsobligaties van landen met hoge kredietwaardigheid voor stabiliteit.
- Gebruik obligatie-ETFs als je wilt spreiden zonder individuele obligaties te selecteren.
- Houd rekening met de totale kosten, inclusief de spread bij aan- en verkoop.
- Controleer altijd de ISIN-code om zeker te zijn van het juiste effect.
Voor actieve beleggers die ook de timing van hun aankopen willen optimaliseren, is het zinvol om te begrijpen hoe rentebewegingen de obligatiekoersen beïnvloeden. Ons artikel over obligatierente en beleggen legt dat stap voor stap uit.
Veelgestelde vragen over obligaties kopen via een app
Zijn obligaties via een broker-app veilig?
De veiligheid hangt af van twee factoren: de betrouwbaarheid van de broker en de kredietwaardigheid van de obligatie-uitgever. Kies een broker met een vergunning van de AFM of een Europese toezichthouder. De obligaties zelf vallen niet onder het depositogarantiestelsel, in tegenstelling tot spaargeld bij een bank.
Wat is het minimale bedrag om obligaties te kopen via een app?
Dat verschilt per platform. Trade Republic biedt fractionele obligaties aan vanaf circa tien euro. Bij DEGIRO en LYNX hangt het af van de coupure van de specifieke obligatie, die vaak duizend euro of meer bedraagt. Controleer dit per broker voordat je een keuze maakt.
Betaal ik belasting over rente-inkomsten uit obligaties?
In Nederland vallen obligaties voor particulieren onder box 3 (vermogensrendementsheffing). De werkelijk ontvangen rente is in de meeste gevallen niet apart belast, maar de waarde van de obligaties telt mee als vermogen op de peildatum. Controleer de actuele regels via de Belastingdienst, want box 3 is momenteel in juridische en politieke discussie.
Wat is het verschil tussen een obligatie en een obligatie-ETF?
Een losse obligatie heeft een vaste looptijd en rente. Je weet vooraf wat je terugkrijgt als je hem aanhoudt tot de einddatum. Een obligatie-ETF is een fonds dat meerdere obligaties bevat, heeft geen vaste einddatum en keert regelmatig rente uit als dividend. ETFs bieden meer spreiding, maar ook meer koersgevoeligheid door voortdurende herbalancering.
Samenvatting
- Retailobligaties zijn steeds toegankelijker via broker-apps, soms al vanaf tien euro.
- De gestegen rente maakt obligaties weer interessant als aanvulling op een aandelenportefeuille.
- Let op kredietrisico, renterisico en liquiditeitsrisico voordat je koopt.
- Obligaties vallen niet onder het depositogarantiestelsel van DNB.
- Obligatie-ETFs zijn een alternatief voor spreiding zonder individuele selectie.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten