Rebalancen betekent dat je je beleggingsportefeuille terugbrengt naar de verdeling die je oorspronkelijk hebt gekozen. Stel: je wilde 70% aandelen en 30% obligaties, maar door koersstijgingen is dat inmiddels 85% en 15% geworden. Dan is je risicoprofiel verschoven zonder dat je dat bewust hebt besloten. Rebalancen corrigeert dat.
Het klinkt technisch, maar het principe is simpel: je verkoopt wat te groot is geworden en koopt aan wat te klein is geworden. Dat doe je niet elke dag, maar op vaste momenten of wanneer de verdeling meer dan een bepaalde marge afwijkt. Hieronder lees je precies hoe dat werkt, wanneer je het doet en welke methoden er zijn.
Wat is rebalancen en waarom is het belangrijk?
Rebalancen is het herstellen van de gewenste verdeling van je portfolio na koersbewegingen. Zonder rebalancen neemt je risico langzaam toe als aandelen harder stijgen dan andere beleggingen. Dat lijkt gunstig in een stijgende markt, maar het vergroot ook je verlies bij een correctie.
Een concreet voorbeeld: stel dat je in januari 2020 startte met €10.000, verdeeld over 70% aandelen en 30% obligaties. Na twee jaar koersstijgingen op de aandelenmarkt was die verhouding misschien verschoven naar 82% aandelen en 18% obligaties. Je had toen dus meer risico dan je had bedoeld. Wie dat niet corrigeerde, zag in 2022 een groter verlies op de aandelenportefeuille dan gepland.
Rebalancen dwingt je ook tot een gezonde beleggingsdiscipline: je koopt automatisch meer van wat goedkoop is en verkoopt wat duur is geworden. Dat is het tegenovergestelde van wat veel beleggers op gevoel doen.
Hoe werkt rebalancen in 7 stappen?
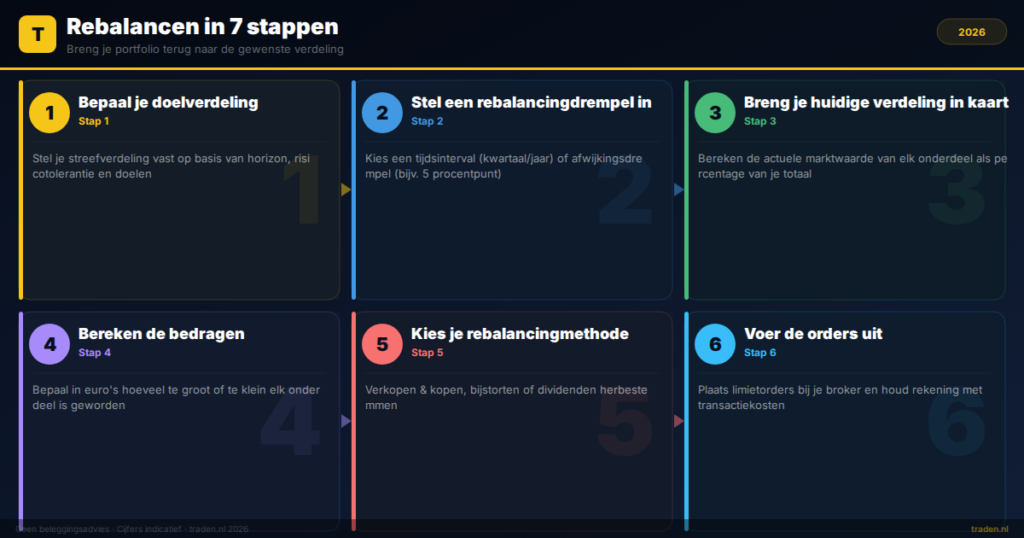
Rebalancen verloopt altijd via dezelfde logica: meten, vergelijken en corrigeren. De zeven stappen hieronder leggen dat concreet uit.
Stap 1: bepaal je doelverdeling
Voordat je kunt rebalancen, moet je weten wat je streefverdeling is. Dat noem je ook wel je doelalllocatie. Een veelgebruikte basis is een combinatie van aandelen, obligaties en eventueel vastgoed of grondstoffen. Je doelverdeling hangt af van je beleggingshorizon, risicotolerantie en doelen. Schrijf deze verdeling op en bewaar hem als referentiepunt.
Stap 2: stel een rebalancingdrempel in
Bepaal wanneer je actie onderneemt. Er zijn twee veelgebruikte methoden: op basis van tijd (bijvoorbeeld elk kwartaal of jaar) of op basis van afwijking (bijvoorbeeld wanneer een categorie meer dan 5% of 10% afwijkt van de doelverdeling). Veel beleggers combineren beide: ze controleren elk kwartaal en grijpen in als de afwijking groter is dan 5 procentpunt.
Stap 3: breng je huidige verdeling in kaart
Tel de actuele marktwaarde van elk onderdeel van je portfolio op. Deel elk onderdeel door de totale waarde en druk dat uit als percentage. Vergelijk dit met je doelverdeling. Een portfolio tracker app kan dit automatisch bijhouden en de afwijking direct tonen.
Stap 4: bereken welke bedragen je moet verschuiven
Nu weet je wat te groot of te klein is geworden. Bereken het verschil in euro's. Stel: je portfolio is €20.000 waard en aandelen maken nu 80% uit in plaats van de gewenste 70%. Dat is €2.000 te veel in aandelen. Dat bedrag verschuif je naar de categorieën die ondervertegenwoordigd zijn.
Stap 5: kies je rebalancingmethode
Je hebt drie opties:
- Verkopen en kopen: je verkoopt de overtollige positie en koopt de te kleine positie bij. Dit is het meest directe, maar levert mogelijk belastinggevolgen op.
- Bijstorten: als je regelmatig geld inlegt, stuur je nieuwe inleg naar de categorie die achterblijft. Dit is de goedkoopste methode omdat je minder transacties doet.
- Dividenden herbestemmen: dividenduitkeringen gebruik je om de ondervertegenwoordigde categorie aan te vullen.
Stap 6: voer de orders uit
Plaats de benodigde aan- en verkooporders bij je broker. Gebruik bij voorkeur een limietorder zodat je niet verrast wordt door een ongunstige uitvoerprijs. Houd rekening met transactiekosten, want die vreten aan je rendement als je te kleine bedragen verschuift. Als je werkt met ETF's via een broker met lage kosten, zijn de transactiekosten meestal beperkt. Bekijk de goedkoopste broker van Nederland om onnodige kosten te vermijden.
Stap 7: documenteer en herhaal
Schrijf op wanneer je hebt gerebalanceerd, wat de verdeling was en welke orders je hebt geplaatst. Dit helpt je om patronen te herkennen en consistent te blijven. Stel een herinnering in voor je volgende controlemoment.
Wanneer is rebalancen zinvol?
Rebalancen is zinvol zodra je portfolio structureel afwijkt van je doelverdeling en die afwijking past niet meer bij je risicoprofiel. Een eenmalige kleine schommeling hoef je niet te corrigeren. Pas als de afwijking groter wordt dan 5 tot 10 procentpunt, is actie doorgaans de moeite waard.
Rebalancen is ook verstandig na grote levensgebeurtenissen: pensionering nadert, je hebt een grote erfenis ontvangen of je risicotolerantie is veranderd. Lees ook het artikel over hoe je spaargeld en beleggen slim combineert als je nog bezig bent met je basisverdeling.
Rebalancen en belasting: wat moet je weten?
In Nederland valt je beleggingsportefeuille in box 3. Je betaalt belasting over een fictief rendement op je vermogen boven de heffingsvrije drempel, niet over gerealiseerde winst bij verkoop. Dat is anders dan in veel andere landen waar je bij verkoop vermogenswinstbelasting betaalt.
Dat betekent dat de belastingdrempel bij rebalancen in Nederland minder een obstakel is dan in landen met vermogenswinstbelasting. Je betaalt sowieso box 3-belasting over je totale vermogen, ongeacht of je verkoopt. Controleer echter altijd de actuele regels via de Belastingdienst, want de box 3-systematiek wijzigt de komende jaren.
Dividendbelasting kan wel een rol spelen als je buitenlandse aandelen of ETF's houdt. Raadpleeg bij twijfel een belastingadviseur.
Vergelijking: methoden voor rebalancen
| Methode | Kosten | Belastingeffect (NL) | Geschikt voor |
|---|---|---|---|
| Verkopen en kopen | Transactiekosten | Neutraal (box 3) | Grote afwijkingen, geen nieuwe inleg |
| Bijstorten naar achterblijvers | Laag (minder orders) | Neutraal | Maandelijkse beleggers met spaarplan |
| Dividend herbestemmen | Laag | Neutraal | Dividendbeleggers met distributie-ETF's |
Veelgestelde vragen over hoe rebalancen werkt
Hoe vaak moet je rebalancen?
De meeste beleggers rebalancen één tot vier keer per jaar. Vaker rebalancen leidt tot hogere transactiekosten zonder aantoonbaar extra rendement. Een jaarlijkse controle gecombineerd met een afwijkingsdrempel van 5 tot 10 procentpunt is voor de meeste particuliere beleggers voldoende.
Kost rebalancen rendement?
Rebalancen kost op korte termijn soms rendement omdat je een winnende positie verkoopt. Op langere termijn blijkt uit historisch onderzoek dat gebalanceerde portfolio's minder volatiel zijn en beter standhouden tijdens correcties. Het doel van rebalancen is risicobeheer, niet rendementoptimalisatie.
Kan ik rebalancen automatiseren?
Sommige brokers en robo-advisors bieden automatisch rebalancen aan. Ze herstellen de doelverdeling bij elke storting of periodiek. Als je zelf wil rebalancen via een reguliere broker, doe je dit handmatig op een zelfgekozen moment. Een broker die geschikt is voor ETF-beleggers biedt soms spaarplannen die je helpen bij te storten naar achterblijvende posities.
Wat als mijn portfolio maar één ETF bevat?
Bij een enkelvoudige wereld-ETF hoef je in principe niet te rebalancen, omdat de ETF zelf al intern herwogen wordt op basis van marktkapitalisatie. Rebalancen wordt pas relevant als je meerdere categorieën combineert, zoals aandelen én obligaties of aandelen én cash.
Conclusie: de kern van rebalancen
- Rebalancen brengt je portfolio terug naar de gewenste risicoverdeling na koersbewegingen.
- Je rebalanceert op basis van tijd, een afwijkingsdrempel of een combinatie van beide.
- De goedkoopste methode is nieuwe inleg sturen naar achterblijvende categorieën.
- In Nederland is de belastingdrempel bij rebalancen minder groot dan in landen met vermogenswinstbelasting, maar controleer de actuele box 3-regels.
- Eén tot vier keer per jaar rebalancen is voor de meeste beleggers voldoende en kostenefficiënt.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten