Wanneer de rente op kortlopende staatsobligaties hoger is dan op langlopende, spreken economen van een inverse rentecurve. Dit fenomeen geldt al decennialang als een van de betrouwbaarste vroege waarschuwingssignalen voor een recessie. Voor beleggers roept dat één directe vraag op: wat doe je nu met je portfolio?
De rentecurve is niet alleen iets voor economen en centrale bankiers. Hij vertelt je hoe de markt de toekomst inschat. Een normaal verloop betekent dat beleggers meer vergoeding eisen voor langer uitlenen. Draait die curve om, dan signaleert de markt onzekerheid over de economische groei op korte termijn.
In dit artikel lees je wat een inverse rentecurve precies is, waarom hij historisch zo'n sterke voorspeller is, wat hij doet met aandelen en obligaties, en hoe je als Nederlandse belegger concreet kunt reageren.
Wat is een inverse rentecurve en hoe ontstaat die?
Een inverse rentecurve ontstaat wanneer kortlopende obligatierentes hoger liggen dan langlopende. Normaal gesproken eisen beleggers een hogere rente voor langere looptijden, omdat het risico groter is. Draait die logica om, dan is er iets bijzonders aan de hand.
De meest gevolgde maatstaf is het verschil tussen de Amerikaanse 10-jaars rente en de 2-jaars rente. Als dat verschil negatief is, spreekt men van een inversie. De Federal Reserve Bank of San Francisco publiceerde onderzoek waaruit blijkt dat elke Amerikaanse recessie sinds 1955 voorafgegaan werd door een inverse rentecurve. Dat maakt het signaal opmerkelijk consistent.
Inversie ontstaat doorgaans doordat centrale banken de korte rente verhogen om inflatie te bestrijden. Tegelijkertijd verwachten obligatiebeleggers dat de economie zal afkoelen. Ze kopen massaal langlopende obligaties als veilige haven, waardoor de lange rente daalt. Dat drukt het renteverschil in negatief terrein.
Hoe lang duurt een inversie gemiddeld?
Een inversie kan weken tot meer dan een jaar aanhouden. De periode tussen het begin van een inversie en het daadwerkelijke begin van een recessie bedraagt historisch gezien zes tot achttien maanden. Dat is geen exacte tijdklok, maar het geeft je als belegger wel een idee van de bandbreedte.
Inverse rentecurve en aandelen: wat de geschiedenis leert
Een inverse rentecurve voorspelt geen directe beurscrash. Aandelen stijgen soms nog maanden nadat de curve omgekeerd is. Toch verandert het risicoprofiel van de markt merkbaar.
Historisch gezien presteren cyclische sectoren zoals technologie, industrie en consumptiegoederen zwakker in de periode na een inversie. Defensieve sectoren zoals gezondheidszorg, nutsbedrijven en basisconsumptiegoederen houden het beter vol. Dat verklaart waarom ervaren beleggers bij een aanhoudende inversie hun sectorweging aanpassen.
Banken en financiële instellingen verdienen geld aan het renteverschil tussen kort lenen en lang uitlenen. Bij een inverse curve verdampt die marge. Dat drukt de winsten van bankaandelen en verklaart waarom de financiële sector doorgaans als eerste reageert op een rentecurve-inversie.
Betekent een inversie automatisch verkopen?
Nee. Wie in 2019, bij de laatste grote inversie, paniekerig verkocht, miste de sterke beursrally die daarna volgde. Een inverse rentecurve is een signaal om aandacht aan te besteden, niet een verkooporder. De timing van een eventuele recessie is te onzeker om grote portefeuillebewegingen op te baseren.
Wat een inverse rentecurve doet met obligaties
Voor obligatiebeleggers biedt een inverse rentecurve juist kansen. Wanneer de korte rente hoog is en de lange rente relatief laag, kun je kortlopende obligaties kopen met aantrekkelijke rendementen zonder lang vastgezet te zitten.
Bovendien: als de rentecurve normaliseert doordat de centrale bank de korte rente verlaagt, stijgt de koers van bestaande langlopende obligaties. Beleggers die op het juiste moment instapten in langlopende staatsobligaties, profiteerden in eerdere cycli van stevige koerswinsten zodra de rente begon te dalen.
Dit maakt obligaties interessanter in een inversie-omgeving, maar alleen als je begrijpt hoe de looptijd en de rentegevoeligheid werken. Wil je meer weten over hoe je obligaties en aandelen in balans houdt, lees dan het artikel over aandelen versus obligaties en wat past bij jouw portfolio.
Hoe reageer je als Nederlandse belegger op een inverse rentecurve?
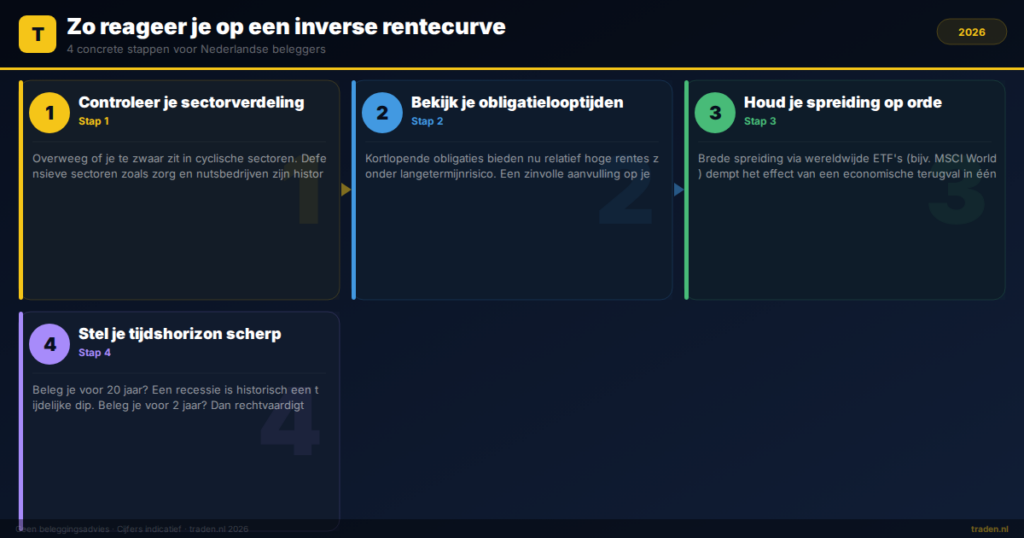
Een inverse rentecurve vraagt om bewuste keuzes, niet om paniek. Er zijn vier concrete stappen die je als belegger kunt zetten.
- Controleer je sectorverdeling. Overweeg of je te zwaar belegd bent in cyclische sectoren. Defensieve sectoren bieden historisch meer stabiliteit in de fase die op een inversie volgt.
- Bekijk je obligatielooptijden. Kortlopende obligaties bieden nu relatief hoge rentes zonder het langetermijnrisico. Dat kan een zinvolle aanvulling zijn op je aandelenportefeuille.
- Houd je spreiding op orde. Brede spreiding via wereldwijde ETF's dempt het effect van een economische terugval in één regio. ETF's gebaseerd op de MSCI World spreiden automatisch over sectoren en landen.
- Stel je tijdshorizon scherp. Beleg je voor twintig jaar? Dan is een recessie van gemiddeld twaalf tot achttien maanden historisch gezien een tijdelijke dip. Beleg je voor twee jaar? Dan rechtvaardigt een inversie meer voorzichtigheid.
Als je niet zeker weet welke broker het beste bij jouw strategie past, geeft onze gids over de beste broker voor ETF's je een helder overzicht van kosten en aanbod.
De inverse rentecurve in Europa: wat doet de ECB?
In Europa volgt de rentecurve andere dynamieken dan in de VS, omdat de ECB een ander mandaat heeft en de Europese economie structureel verschilt. Toch zag ook de Europese rentecurve tussen 2022 en 2024 periodes van inversie, als gevolg van de snelle renteverhogingen door de ECB om de inflatie te beteugelen.
De ECB begon in 2024 met het verlagen van de depositorente, nadat de inflatie in de eurozone terugliep richting de doelstelling van 2 procent. Dat normaliseerde de Europese rentecurve geleidelijk. Voor Nederlandse beleggers is dit relevant omdat een normaliserende curve historisch gunstig uitpakt voor zowel aandelen als langlopende obligaties.
Volg je de ECB-besluiten actief? Dan helpt ons artikel over ECB-rentepolitiek en de impact op jouw beleggingen je om de besluiten te vertalen naar concrete portefeuilleconsequenties.
Veelgestelde vragen over inverse rentecurve beleggen
Voorspelt een inverse rentecurve altijd een recessie?
Niet altijd, maar de voorspellende waarde is historisch sterk. Elke Amerikaanse recessie sinds de jaren vijftig werd voorafgegaan door een inversie van de rentecurve. Toch waren er ook inversies die niet uitliepen op een recessie. Het is een serieus signaal, geen zekerheid.
Moet ik mijn aandelen verkopen als de rentecurve invers is?
Dat hangt af van je tijdshorizon en risicotolerantie. Historisch gezien stegen aandelen soms nog een jaar na het begin van een inversie. Verkopen op basis van dit signaal alleen is zelden een goede strategie. Aanpassen van je sectorverdeling is zinvoller.
Hoe volg ik de rentecurve als particuliere belegger?
Je kunt het renteverschil tussen de 2-jaars en 10-jaars Amerikaanse staatsobligatie dagelijks raadplegen via de website van de Federal Reserve of via financiële nieuwssites als Bloomberg of Reuters. Voor de Europese rentecurve biedt de ECB-website actuele data.
Wat is het verschil tussen de Amerikaanse en Europese rentecurve?
De Amerikaanse rentecurve wordt het meest gevolgd omdat de dollar de wereldreservevaluta is en de Amerikaanse obligatiemarkt de grootste ter wereld is. De Europese curve volgt soortgelijke patronen maar reageert op ECB-beleid en Europese economische data, die niet altijd synchroon lopen met de VS.
Conclusie
- Een inverse rentecurve ontstaat wanneer kortlopende rentes hoger zijn dan langlopende en geldt als vroeg recessiesignaal.
- Historisch volgt een recessie gemiddeld zes tot achttien maanden na het begin van een inversie, maar de timing varieert sterk.
- Aandelen in cyclische sectoren presteren doorgaans zwakker na een inversie; defensieve sectoren houden beter stand.
- Kortlopende obligaties bieden in een inversie-omgeving aantrekkelijke rendementen; langlopende obligaties kunnen profiteren zodra de rente daalt.
- Paniekverkopen is zelden het juiste antwoord: betere spreiding, een scherpe tijdshorizon en bewuste sectorverdeling zijn effectiever.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten