VWRL of IWDA: het is een van de meest gestelde vragen onder Nederlandse beleggers die voor het eerst een wereld-ETF willen kopen. Beide ETF's geven je toegang tot duizenden aandelen wereldwijd, maar ze werken op een paar belangrijke punten anders. Die verschillen bepalen welke ETF beter past bij jouw situatie.
De keuze gaat verder dan alleen kosten. Dividendbeleid, spreiding over regio's en fiscale behandeling spelen allemaal mee. In dit artikel zet je VWRL en IWDA naast elkaar, zodat jij een onderbouwde keuze kunt maken.
VWRL vs IWDA: de kern in één tabel
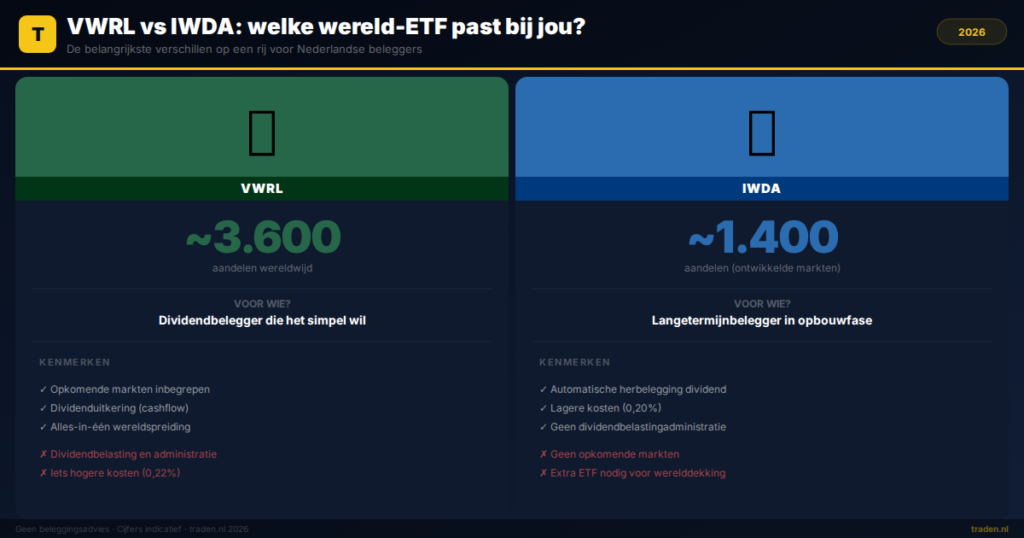
De twee ETF's lijken op elkaar, maar verschillen op zes punten die voor de meeste beleggers relevant zijn. Hieronder zie je de belangrijkste criteria naast elkaar.
| Criterium | VWRL (Vanguard FTSE All-World) | IWDA (iShares Core MSCI World) |
|---|---|---|
| Uitgever | Vanguard | BlackRock (iShares) |
| Index | FTSE All-World (~3.600 aandelen) | MSCI World (~1.400 aandelen) |
| Regio's | Ontwikkeld + opkomende markten | Alleen ontwikkelde markten |
| Dividendbeleid | Distribuerend (uitkering) | Accumulerend (herbelegging) |
| Jaarlijkse kosten (TER) | 0,22% per jaar | 0,20% per jaar |
| Regulering | UCITS, geregistreerd bij AFM | UCITS, geregistreerd bij AFM |
| Notering | Euronext Amsterdam (EUR) | Euronext Amsterdam (EUR) |
| Voor wie? | Dividendbeleggers, simpelheid | Groeibeleggers, belastingoptimalisatie |
Bron: fondsprospecti Vanguard en BlackRock, geraadpleegd 2025. Controleer actuele tarieven altijd bij de aanbieder.
VWRL vs IWDA: wat zijn de belangrijkste verschillen?
Het grootste inhoudelijke verschil zit in de spreiding. VWRL volgt de FTSE All-World index en belegt in zowel ontwikkelde landen als opkomende markten zoals China, India en Brazilië. IWDA volgt de MSCI World en belegt alleen in ontwikkelde landen.
Wil je ook blootstelling aan opkomende markten via IWDA? Dan heb je een aparte ETF nodig, zoals de iShares Core MSCI Emerging Markets IMI (EMIM). Dat maakt VWRL eenvoudiger voor wie alles-in-één wil. IWDA geeft je meer controle, maar vraagt een extra stap.
Dividendbeleid: uitkering of herbelegging
VWRL keert dividend uit. Dat betekent dat je periodiek geld op je rekening krijgt. Dat klinkt aantrekkelijk, maar heeft een fiscaal nadeel. Over uitgekeerd dividend betaal je in Nederland dividendbelasting. Een deel van dat belasting kun je terugvragen, maar het proces kost tijd en moeite.
IWDA is accumulerend. Dividend wordt automatisch herbelegd in het fonds. Je ontvangt geen uitkering, maar het fonds groeit sneller door het rente-op-rente-effect. Voor de meeste langetermijnbeleggers pakt dit gunstiger uit, omdat de herbelegging efficiënter verloopt. Lees meer over de fiscale gevolgen van dividenduitkeringen in ons artikel over dividendbelasting voor Nederlanders.
Kosten: klein verschil, groot effect op lange termijn
Het kostenverschil tussen 0,20% (IWDA) en 0,22% (VWRL) lijkt verwaarloosbaar. Bij een inleg van €50.000 over twintig jaar telt dit verschil echter merkbaar op door het samengesteld rendement. Gebruik onze beleggingscalculator om het effect van kosten op jouw inleg te berekenen.
Voordelen en nadelen van VWRL
- Voordeel: Brede spreiding inclusief opkomende markten in één ETF.
- Voordeel: Dividenduitkering geeft een tastbaar cashflowmoment.
- Voordeel: Eenvoudig: geen extra ETF nodig voor wereldwijde dekking.
- Nadeel: Dividenduitkering leidt tot dividendbelasting en administratie.
- Nadeel: Iets hogere TER dan IWDA (0,22% vs 0,20%).
- Nadeel: Herbelegging van dividend moet je zelf regelen.
Voordelen en nadelen van IWDA
- Voordeel: Accumulerend: dividend wordt automatisch herbelegd.
- Voordeel: Iets lagere jaarlijkse kosten.
- Voordeel: Geen gedoe met dividendbelastingteruggave.
- Nadeel: Geen blootstelling aan opkomende markten.
- Nadeel: Voor volledige werelddekking heb je een extra ETF nodig.
- Nadeel: Geen periodieke uitkering voor wie van cashflow houdt.
Voor wie is VWRL beter?
VWRL past het beste bij beleggers die het simpel willen houden. Met één ETF heb je toegang tot zowel ontwikkelde landen als opkomende markten. Je hoeft niets zelf te combineren of te herbalanceren tussen twee fondsen.
VWRL is ook interessant als je passief inkomen wilt via dividenduitkeringen. Denk aan gepensioneerden of beleggers die dichter bij hun bestedingsfase zitten. Houd er rekening mee dat dividendbelasting de netto-uitkering verlaagt.
Concreet profiel voor VWRL:
- Belegger die één ETF wil voor volledige wereldspreiding.
- Belegger die dividenduitkeringen waardeert als tastbaar rendement.
- Belegger met weinig tijd voor beheer en herbalancering.
Voor wie is IWDA beter?
IWDA is aantrekkelijker voor langetermijnbeleggers die maximaal willen profiteren van het rente-op-rente-effect. De automatische herbelegging van dividend maakt dit fonds fiscaal efficiënter voor de meeste Nederlandse beleggers.
Ben je bereid een tweede ETF toe te voegen voor opkomende markten? Dan kun je met IWDA + EMIM een portefeuille samenstellen met vergelijkbare breedte als VWRL, maar met meer controle over de weging.
Concreet profiel voor IWDA:
- Langetermijnbelegger in de opbouwfase die geen dividend nodig heeft.
- Belegger die dividendbelastingadministratie wil vermijden.
- Belegger die bewust een eigen verdeling opkomende markten wil bepalen.
Welke broker past bij deze ETF's?
Zowel VWRL als IWDA zijn beschikbaar bij de meeste Nederlandse brokers. Toch verschilt de toegankelijkheid. Bij Trade Republic en Trading 212 kun je beide ETF's kopen via een automatisch spaarplan. Bij DEGIRO zijn ze beschikbaar in de keuzelijst voor kernselectie-ETF's, wat transactiekosten verlaagt (indicatief, controleer de actuele voorwaarden bij de broker).
Wil je weten welke broker het beste past bij periodiek beleggen in ETF's? Bekijk ons overzicht van de beste ETF-brokers in Nederland voor een actuele vergelijking van kosten en aanbod. Voor wie maandelijks een vast bedrag wil inleggen, is ook ons overzicht van de beste broker voor maandelijks sparen een goede vertrekpunt.
Eindoordeel: VWRL of IWDA?
Er is geen universeel winnaar. De beste keuze hangt af van jouw situatie, beleggingshorizon en fiscale positie.
- Kies VWRL als je brede spreiding (inclusief opkomende markten) in één fonds wilt en dividend-uitkeringen waardeert.
- Kies IWDA als je in de opbouwfase zit, belastingefficiëntie belangrijk vindt en bereid bent een tweede ETF toe te voegen voor opkomende markten.
- Beide fondsen zijn UCITS-gecompliant, gereguleerd en beschikbaar in euro's op Euronext Amsterdam.
- Het kostenverschil is klein, maar het dividendbeleid is op lange termijn het meest bepalende verschil.
Wil je dieper ingaan op de werking van ETF's en hoe je de juiste keuze maakt? Lees dan onze complete gids over ETF beleggen.
Veelgestelde vragen over VWRL vs IWDA
Is VWRL veiliger dan IWDA?
Beide ETF's zijn UCITS-gecompliant en vallen onder Europese beleggingsregelgeving. Ze zijn allebei geregistreerd bij de AFM en bieden vergelijkbare beleggersbescherming. Het risicoprofiel verschilt licht doordat VWRL ook opkomende markten bevat, die volatieler kunnen zijn.
Kan ik zowel VWRL als IWDA kopen?
Ja, maar dat is zelden zinvol. Er is grote overlap in de onderliggende aandelen. Wie beide koopt, belegt deels dubbel in dezelfde bedrijven zonder extra spreiding. Kies één van de twee als kern van je portefeuille.
Betaal ik belasting over IWDA als het dividend herbelegt?
Bij een accumulerende ETF ontvang je geen zichtbare dividenduitkering, waardoor je geen directe dividendbelasting betaalt. In box 3 telt de marktwaarde van je ETF mee als vermogen. Raadpleeg de Belastingdienst voor de actuele regels, want de box 3-systematiek is aan verandering onderhevig.
Wat is het verschil tussen FTSE All-World en MSCI World?
FTSE All-World omvat zowel ontwikkelde als opkomende markten (circa 3.600 aandelen). MSCI World dekt alleen ontwikkelde landen (circa 1.400 aandelen). Beide indices gebruiken marktkapitalisatieweging, maar de samenstelling en regiodekking verschillen daardoor aanzienlijk.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten