Een bedrijf maakt winst, maar hoeveel blijft er echt over voor jou als aandeelhouder? Dat staat in de winst-en-verliesrekening. Dit financiële overzicht vertelt je in één oogopslag hoe een bedrijf het afgelopen jaar heeft gepresteerd: wat er binnenkwam, wat er uitging en wat er netto overbleef. Toch schrikken veel beginnende beleggers af zodra ze zo'n document openslaan. De termen zijn vreemd, de getallen groot en de opbouw onduidelijk.
De winst-en-verliesrekening — ook wel de resultatenrekening genoemd — is samen met de balans en het kasstroomoverzicht een van de drie kernonderdelen van elk jaarverslag. Wie leert deze rekening snel te lezen, heeft direct een voorsprong op beleggers die alleen naar de koers kijken. Je begrijpt dan waarom een bedrijf met groeiende omzet toch verlies maakt, of waarom een stabiel bedrijf juist aantrekkelijk is ondanks een lage aandelenkoers.
In dit artikel leer je stap voor stap hoe de winst-en-verliesrekening is opgebouwd, welke regels je het meeste zeggen en hoe je veelgemaakte leesfouten vermijdt.
Wat is een winst-en-verliesrekening precies?
De winst-en-verliesrekening laat zien hoeveel geld een bedrijf in een bepaalde periode verdiende en uitgaf. Het eindresultaat is de nettowinst of het nettoverlies over die periode. Anders dan de balans — die een momentopname geeft — beschrijft de resultatenrekening een heel boekjaar.
Je vindt de resultatenrekening altijd terug in het jaarverslag van een beursgenoteerd bedrijf. Europese bedrijven zijn verplicht te rapporteren volgens IFRS-standaarden (International Financial Reporting Standards). Amerikaanse bedrijven volgen de GAAP-regels. De opbouw verschilt soms in details, maar de logica is overal hetzelfde: van omzet naar winst, stap voor stap.
Bedrijven publiceren hun jaarverslag doorgaans binnen drie tot vier maanden na het einde van het boekjaar. Kwartaalrapportages bieden tussentijdse updates, maar zijn minder uitgebreid.
De opbouw van de winst-en-verliesrekening stap voor stap
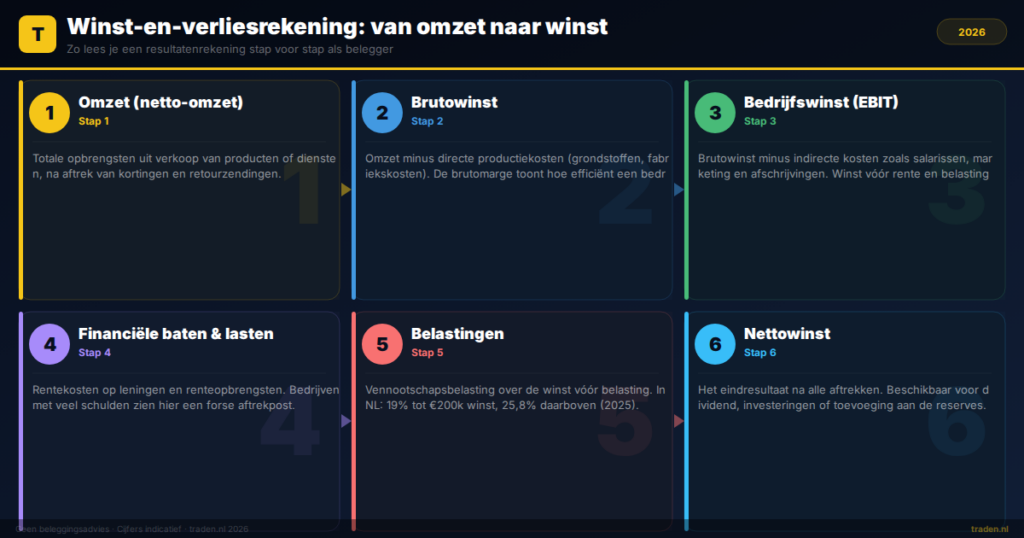
De resultatenrekening werkt als een waterval: elke stap trekt kosten af van de vorige uitkomst. Hieronder zie je de standaardopbouw, van bovenaan naar beneden.
Stap 1: Omzet (netto-omzet)
Bovenaan staat de omzet, ook wel ‘revenue' of ‘netto-omzet' genoemd. Dit is het totale bedrag dat het bedrijf verdiende met de verkoop van producten of diensten. Kortingen en retourzendingen zijn hier al van afgetrokken. Omzetgroei is een positief signaal, maar zegt nog niets over winstgevendheid.
Stap 2: Kostprijs van de omzet
Van de omzet trek je de directe productiekosten af. Denk aan grondstoffen, fabriekskosten en directe arbeidskosten. Wat overblijft heet de brutowinst. De brutomarge — brutowinst gedeeld door omzet — geeft aan hoe efficiënt een bedrijf produceert.
Stap 3: Bedrijfskosten
Daarna komen de indirecte kosten. Denk aan salarissen van kantoorpersoneel, marketing, onderzoek en ontwikkeling, en afschrijvingen op machines of software. Na aftrek hiervan houd je de bedrijfswinst over, ook bekend als EBIT (Earnings Before Interest and Taxes).
Stap 4: Financiële baten en lasten
Hier verschijnen rentekosten op leningen en eventuele renteopbrengsten. Een bedrijf met veel schulden betaalt hier fors. Dit is de reden dat twee bedrijven met dezelfde bedrijfswinst toch een heel verschillend eindresultaat kunnen laten zien.
Stap 5: Belastingen
Over de winst vóór belasting betaalt het bedrijf vennootschapsbelasting. In Nederland bedraagt de vennootschapsbelasting in 2025 19% over de eerste €200.000 winst en 25,8% daarboven (bron: Belastingdienst). Controleer altijd de actuele tarieven op belastingdienst.nl, want die kunnen jaarlijks wijzigen.
Stap 6: Nettowinst
Wat overblijft is de nettowinst. Dit is het bedrag dat het bedrijf kan uitkeren als dividend, gebruiken voor investeringen of toevoegen aan de reserves. Als aandeelhouder is dit het getal dat er voor jou het meest toe doet.
| Regel | Ander woord | Wat het zegt |
|---|---|---|
| Omzet | Revenue | Totale verdiende opbrengsten |
| Brutowinst | Gross profit | Omzet minus directe kosten |
| EBIT | Bedrijfswinst | Winst vóór rente en belasting |
| EBITDA | — | EBIT plus afschrijvingen |
| Nettowinst | Net income | Eindresultaat na alle aftrekken |
Drie kengetallen die elke belegger moet begrijpen
De losse regels zijn nuttig, maar beleggers kijken vooral naar verhoudingsgetallen. Die maken vergelijking tussen bedrijven mogelijk, ongeacht hun omvang.
Brutomarge
De brutomarge is de brutowinst gedeeld door de omzet, uitgedrukt als percentage. Een softwarebedrijf heeft vaak een brutomarge van 70% of hoger. Een supermarkt zit doorgaans onder de 30%. Een dalende brutomarge over meerdere jaren is een vroeg waarschuwingssignaal: de concurrentie neemt toe of de kosten stijgen sneller dan de opbrengsten.
Nettomarge
De nettomarge vergelijkt de nettowinst met de omzet. Een nettomarge van 10% betekent dat het bedrijf per €100 omzet €10 overhoudt. Vergelijk de marge altijd met concurrenten in dezelfde sector. Een lage marge in de detailhandel is normaal, maar in de farmaceutische industrie is dat een alarmsignaal. Als je wilt weten hoe winstmarge samenhangt met aandelenwaardering, lees dan ook ons artikel over de koers-winstverhouding (P/E ratio).
EBITDA en waarom beleggers het gebruiken
EBITDA staat voor winst vóór rente, belasting, afschrijving en amortisatie. Het elimineert boekhoudkundige keuzes rondom afschrijvingen, waardoor je makkelijker bedrijven uit verschillende landen vergelijkt. Toch heeft EBITDA een nadeel: het negeert de kosten van slijtage op machines en andere vaste activa. Gebruik het als aanvulling, nooit als enig meetpunt.
Veelgemaakte leesfouten bij beginners
Beginners maken bij het lezen van de resultatenrekening steeds dezelfde fouten. Hier zijn de vier meest voorkomende, met uitleg hoe je ze vermijdt.
- Alleen naar de nettowinst kijken. Een hoge nettowinst kan het gevolg zijn van een eenmalige verkoop van een bedrijfsonderdeel. Kijk ook naar de winst uit voortgezette activiteiten.
- Groeiende omzet verwarren met winstgevendheid. Een bedrijf kan miljarden omzet draaien en toch structureel verlies maken. Amazon deed dat jarenlang bewust, als groeistrategie.
- Eén jaar isoleren. Eén goed jaar zegt weinig. Bekijk minstens drie tot vijf jaar om trends te zien in marges en winst.
- Afschrijvingen negeren. Hoge afschrijvingen drukken de winst, maar zijn geen kasuitgaven. Toch geven ze aan dat het bedrijf veel investeert in langdurige bezittingen.
Wil je dit in de praktijk oefenen? Op de website van de Autoriteit Financiële Markten (AFM) vind je informatie over financiële verslaggeving en beleggersbescherming. Jaarverslagen van beursgenoteerde bedrijven zijn altijd gratis openbaar beschikbaar via de investor relations-pagina van het bedrijf zelf.
Winst-en-verliesrekening combineren met andere analyses
De resultatenrekening geeft je een krachtig beeld, maar staat nooit op zichzelf. Combineer het met de balans — die laat zien hoeveel schulden en bezittingen het bedrijf heeft — en het kasstroomoverzicht, dat aantoont of de gerapporteerde winst ook echt als cash binnenkomt. Bedrijven kunnen boekhoudkundig winst tonen terwijl ze operationeel geldproblemen hebben.
Ben je geïnteresseerd in dividendbeleggen, controleer dan ook of de uitbetaalde dividenden in verhouding staan tot de nettowinst. Een uitkeringsratio boven de 100% betekent dat het bedrijf meer uitkeert dan het verdient. Dat is op termijn onhoudbaar. Op onze dividendaandelen pagina lees je welke bedrijven een gezonde uitkeringsratio combineren met groeiend dividend.
Tot slot: de juiste broker maakt het makkelijker om snel bij jaarverslagen en financiële data te komen. Sommige platforms bieden ingebouwde fundamentele analyse-tools. Bekijk ons overzicht van de beste brokers voor beginners als je nog op zoek bent naar een platform dat bij jou past.
Veelgestelde vragen over de winst-en-verliesrekening
Wat is het verschil tussen de winst-en-verliesrekening en de balans?
De winst-en-verliesrekening toont de prestaties over een periode, zoals een jaar. De balans is een momentopname van bezittingen en schulden op één specifieke datum. Beide zijn nodig voor een volledig beeld van een bedrijf.
Wat betekent een negatieve EBIT?
Een negatieve EBIT betekent dat het bedrijf meer uitgeeft aan operationele kosten dan het verdient aan brutowinst. Het bedrijf maakt dan verlies uit zijn kernactiviteiten. Dit is zorgelijk als het structureel is, maar kan tijdelijk zijn bij startende bedrijven of grote investeringsrondes.
Hoe vaak publiceert een beursgenoteerd bedrijf een winst-en-verliesrekening?
De meeste bedrijven publiceren elk kwartaal een verkorte resultatenrekening en eens per jaar een uitgebreide versie in het jaarverslag. Europese beursgenoteerde bedrijven zijn hiertoe verplicht op grond van de Transparantierichtlijn van de EU.
Is EBITDA altijd een betrouwbare maatstaf?
EBITDA is nuttig voor vergelijking, maar niet altijd betrouwbaar. Het negeert reële kosten zoals kapitaalinvesteringen en schuldlasten. Gebruik het naast andere kengetallen, zoals de nettomarge en de vrije kasstroom, voor een vollediger beeld.
Samenvatting: dit neem je mee
- De winst-en-verliesrekening loopt van omzet naar nettowinst via vaste aftrekstappen.
- Brutomarge en nettomarge zijn krachtige vergelijkingstools tussen bedrijven in dezelfde sector.
- EBITDA maakt internationale vergelijking makkelijker, maar heeft beperkingen.
- Bekijk altijd meerdere jaren en combineer de resultatenrekening met de balans en het kasstroomoverzicht.
- Eenmalige winsten of verliezen vertekenen het beeld: kijk naar de structurele winstontwikkeling.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten