Stel: je hebt €25.000 om te beleggen. Ga je zelf aan de slag via een broker, of geef je het geld uit handen aan een vermogensbeheerder? Dat is een keuze die veel beleggers op een gegeven moment maken. Het antwoord hangt af van je tijd, kennis, vermogen en wat je écht wilt met je geld.
Zelf beleggen geeft je volledige controle, maar vraagt ook discipline en kennis. Vermogensbeheer neemt het werk uit handen, maar heeft een prijs. In dit artikel zet je beide opties naast elkaar, zodat je een weloverwogen keuze maakt.
Zelf beleggen vs vermogensbeheer: de kern in één tabel
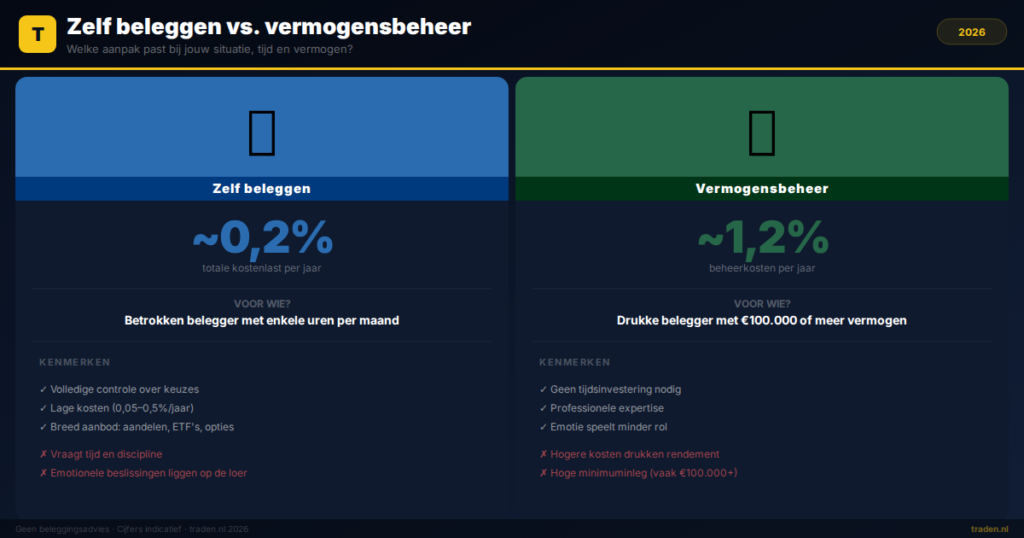
Zelf beleggen is goedkoper en geeft meer controle. Vermogensbeheer kost meer, maar biedt professionele begeleiding en neemt beslissingen voor je uit handen. Hieronder zie je de belangrijkste verschillen op een rij.
| Criterium | Zelf beleggen | Vermogensbeheer |
|---|---|---|
| Kosten | Laag (indicatief 0,05–0,5% per jaar via ETF's) | Hoog (indicatief 0,5–1,5% beheerkosten per jaar) |
| Controle | Volledige controle over keuzes | Weinig directe controle |
| Tijdsinvestering | Hoog (zelf onderzoek en beheer) | Laag (manager neemt het over) |
| Kennis vereist | Basiskennis tot gevorderd | Minimaal |
| Aanbod | Breed (aandelen, ETF's, opties, crypto) | Afhankelijk van beheerder |
| Regulering | Broker gereguleerd door AFM/DNB | Beheerder gereguleerd door AFM |
| Minimuminleg | Vaak vanaf €1 tot €100 | Vaak vanaf €10.000 tot €250.000 |
| Voor wie | Betrokken beleggers met tijd | Drukke of vermogendere beleggers |
Zelf beleggen: voordelen en nadelen
Zelf beleggen betekent dat jij de beslissingen neemt. Je koopt en verkoopt zelf via een broker, kiest je eigen ETF's of aandelen en bepaalt je eigen risicoprofiel. Voor veel beleggers is dit de meest betaalbare en transparante aanpak.
Voordelen van zelf beleggen
- Lage kosten: geen beheervergoeding, alleen transactiekosten en fondskostenratio
- Volledige transparantie over wat je bezit
- Flexibel: je past je strategie aan wanneer je wilt
- Breed aanbod via brokers zoals DEGIRO, Trade Republic of Saxo Bank
- Je leert hoe markten werken, wat je financiële kennis vergroot
Nadelen van zelf beleggen
- Vraagt tijd voor onderzoek en portefeuillebeheer
- Emotionele beslissingen liggen op de loer bij marktschommelingen
- Fouten zijn voor eigen rekening
- Basiskennis van markten en instrumenten is noodzakelijk
Wie wil starten met zelf beleggen, doet er verstandig aan om eerst de complete gids over ETF beleggen te lezen. ETF's zijn voor de meeste particuliere beleggers het startpunt bij zelf beheren.
Vermogensbeheer: voordelen en nadelen
Bij vermogensbeheer geef je het beheer van je portefeuille uit handen aan een professional. Dat kan een bank zijn, een onafhankelijke vermogensbeheerder of een digitale variant zoals een robo-advisor. De beheerder belegt op basis van jouw risicoprofiel.
Voordelen van vermogensbeheer
- Geen tijdsinvestering nodig voor dagelijks beheer
- Professionele expertise, soms met discretionair mandaat
- Emotie speelt minder rol: de beheerder houdt het hoofd koel
- Nuttig bij complexe situaties zoals een erfenis of groot vermogen
- Soms toegang tot fondsen die niet beschikbaar zijn voor particulieren
Nadelen van vermogensbeheer
- Hogere kosten die direct ten koste gaan van rendement
- Minder transparantie over dagelijkse beslissingen
- Hoge minimuminleg bij traditionele beheerders (vaak vanaf €100.000)
- Niet altijd beter presterend dan een eenvoudige indexstrategie
- Je blijft afhankelijk van de kwaliteit van de beheerder
Het kosteneffect over de lange termijn
Kosten zijn bij beleggen misschien wel de belangrijkste variabele die je zelf kunt beïnvloeden. Een verschil van 1% per jaar klinkt klein, maar over twintig jaar is het effect fors.
Stel: je belegt €50.000 met een gemiddeld brutorendement van 7% per jaar. Bij zelf beleggen met een totale kostenlast van 0,2% per jaar houd je na twintig jaar indicatief veel meer over dan bij een beheerder die 1,2% per jaar rekent. Het verschil kan bij dit voorbeeld oplopen tot tientallen duizenden euro's, puur door het kosteneffect. Je kunt zelf rekenen via de beleggingscalculator van Traden.nl.
Dat wil niet zeggen dat vermogensbeheer nooit zinvol is. Maar het betekent wél dat je de kosten altijd expliciet moet meenemen in je overweging.
Voor wie is zelf beleggen beter?
Zelf beleggen past het beste bij beleggers die betrokken willen zijn bij hun eigen financiën. Je hoeft geen expert te zijn, maar je moet bereid zijn om iets te leren en regelmatig je portefeuille te controleren.
Zelf beleggen past bij jou als:
- Je enkele uren per maand wil besteden aan je portefeuille
- Je een langetermijnstrategie volgt, bijvoorbeeld maandelijks inleggen in ETF's
- Je relatief bescheiden bedragen belegt (€1.000 tot €100.000)
- Je kostenbewust bent en rendement niet wil weggeven aan beheerkosten
- Je wil begrijpen waar je geld in zit
Ben je benieuwd welke broker het beste aansluit bij jouw stijl? Bekijk dan het overzicht van alle brokers in Nederland voor een eerlijke vergelijking op kosten en aanbod.
Voor wie is vermogensbeheer beter?
Vermogensbeheer is zinvol als je weinig tijd hebt, een groot vermogen wil laten beheren of in een complexe situatie zit. Het is ook een optie als je na een erfenis of bedrijfsverkoop plotseling een groot bedrag moet beleggen.
Vermogensbeheer past bij jou als:
- Je een vermogen hebt van €100.000 of meer en geen tijd wil steken in beheer
- Je een complexe financiële situatie hebt, zoals meerdere vermogenscomponenten
- Je na een erfenis snel en verstandig wil handelen zonder zelf veel kennis te hebben
- Je emotioneel niet goed omgaat met marktschommelingen
- Je een gepersonaliseerd advies wil op basis van je totale financiële plaatje
Als je een erfenis hebt ontvangen en overweegt te beleggen, lees dan ook het artikel over hoe je een erfenis slim inzet voor praktische handvatten.
Wat zegt de wetenschap over actief beheer?
Uit langlopend onderzoek, onder meer van S&P Dow Jones Indices via de SPIVA-rapporten, blijkt dat het merendeel van actief beheerde fondsen op de lange termijn slechter presteert dan de index. Dat geldt voor de meeste regio's en assetklassen.
Dit betekent niet dat alle vermogensbeheerders slecht zijn. Maar het geeft wel aan dat een eenvoudige indexstrategie via ETF's voor veel particuliere beleggers beter kan uitpakken dan actief beheer, zeker na aftrek van kosten. De AFM wijst er ook regelmatig op dat consumenten zich bewust moeten zijn van de totale kostenstructuur bij beleggingsdiensten.
Veelgestelde vragen over zelf beleggen vs vermogensbeheer
Wat kost vermogensbeheer gemiddeld in Nederland?
Traditioneel vermogensbeheer kost indicatief tussen de 0,5% en 1,5% per jaar over het beheerde vermogen, exclusief eventuele fondskostenratio's. Digitale varianten zoals robo-advisors zijn goedkoper, maar nog steeds duurder dan puur zelf beleggen via een goedkope broker. Raadpleeg altijd de actuele tarievenstructuur van de aanbieder zelf.
Moet ik veel kennis hebben om zelf te beleggen?
Nee, voor een eenvoudige strategie met wereldwijde ETF's heb je geen uitgebreide kennis nodig. Je moet wel begrijpen wat je koopt, hoe spreiding werkt en hoe je omgaat met koersdalingen. Een basisinvestering in kennis loont enorm op de lange termijn.
Is vermogensbeheer veilig?
Vergunde vermogensbeheerders in Nederland vallen onder toezicht van de AFM en soms de DNB. Dat geeft een basisniveau van bescherming. Let wel: dit garandeert geen rendement en beschermt niet tegen beleggingsrisico's. Controleer altijd of een aanbieder een vergunning heeft via afm.nl.
Kan ik zelf beleggen combineren met een beheerder?
Dat kan zeker. Sommige beleggers kiezen ervoor om een deel zelf te beheren en een ander deel uit te besteden, bijvoorbeeld een kernportefeuille via ETF's zelf en een groter vermogen via een beheerder. Dit geeft je zowel betrokkenheid als ontlasting.
Conclusie: zelf beleggen of vermogensbeheer?
- Zelf beleggen is goedkoper en geeft meer controle, maar vraagt tijd en betrokkenheid.
- Vermogensbeheer ontzorgt, maar kost aanzienlijk meer en presteert lang niet altijd beter dan een indexstrategie.
- Het kosteneffect over twintig jaar kan bij vermogensbeheer tientallen duizenden euro's schelen ten opzichte van zelf beleggen.
- Voor de meeste particuliere beleggers met een langetermijnhorizon is zelf beleggen via goedkope ETF's de meest efficiënte aanpak.
- Vermogensbeheer heeft meerwaarde bij grote vermogens, complexe situaties of als tijd écht ontbreekt.
Ben je op zoek naar de beste broker voor jouw situatie? Vergelijk de kosten en het aanbod van alle brokers in Nederland.
Reageren gesloten